
数据洞察与分析
数据驱动的行情复盘、政策解读与业务实操指引,赋能精准决策。

欧线双巨头港Q3量价修复与空箱失衡再定价行业白皮书

中国国内多式联运攻坚方案落地与西部陆海新通道破百万标箱行业白皮书

10月下旬中国国内月度复盘:北外滩论坛90余项成果压轴,罗泾二期年内增140万TEU,SCFI两连升站上3,680点
10月20-21日北外滩国际航运论坛发布成果超90项创历届之最:罗泾二期年底建成年增140万TEU通过能力、沪港签署兄弟港备忘录并开通沪港快线、绿色燃料合同示范文本与上海-墨尔本绿色走廊纲要首发。SCFI 10月16日报3,679.58点两连升,欧洲线2,335美元/TEU、地中海线涨8.26%,美线高位回落;北亚全球拥堵占比由50%降至37%,四季度运价面临季节性下行压力。

10月下旬东南亚月度复盘:PCI区域分72.4居首,新加坡等泊3-5天后巴生接棒拥堵
Tradlinx 10月5-18日拥堵指数显示东南亚TPFS 72.4居11区域之首,新加坡、巴生、丹戎帕拉帕斯三大枢纽同落CONGESTED。新加坡10月上旬等泊3-5天、PSA对中转重卸船压锚地并限制进闸,第41周等待回落至34小时;巴生两周延误23.8小时、近三日32.9小时接棒最堵。Drewry IACI报1,453美元/FEU周跌3%,马来西亚当局下令清退空箱防二次爆仓。

10月下旬欧线月度复盘:亚欧运价终结十三周连跌反弹6%,双港罢工余波与苏伊士运力回流对冲
10月15日当周Drewry亚欧运价终结13周连跌,上海-鹿特丹涨6%至3,522美元/FEU、热那亚涨7%至3,945美元,船司推10月19日FAK 4,500-4,800美元。鹿特丹约700名绑固工罢工与安特卫普引航按章工作致双枢纽受创,安特卫普一度90艘无确定船期。鹿特丹前三季度吞吐+0.9%但中转-20%;苏伊士周通行升至48艘、黄金周亚欧运力同比+27%,11月现货面临二次探底。
10月下旬美线月度复盘:WCI反弹3%终结三周连跌,第20轮GRI落地、美东站稳1万美元
10月美线先跌后涨:WCI于10月8日探底4,351美元/FEU后反弹3%至4,485美元,上海-洛杉矶回升至7,884美元、上海-纽约10,075美元;SCFI远东-美东连续8周站稳1万美元。第20轮GRI于10月15日连环落地,涨幅2,000-3,000美元/FEU,跨太第41-45周取消39班、东行占49%。FMC拟对西班牙籍船舶征20万美元/航次费,四季度运价料高位缓降。

10月欧线月度复盘:鹿特丹绑索工人与安特卫普引水员双罢工,临时协议达成后积压待清
鹿特丹约700名绑索工人10月8日起罢工致四大码头停摆,13日法院责令复工后达成3年涨薪17-20%临时协议;安特卫普引水员怠工致最多200艘船受阻、约20艘取消挂靠。欧线结算指数10月12日报2,264.82点、周跌6.1%,积压清理将发酵至月底。

10月美线月度复盘:第20轮GRI连环落地,FMC拟对西班牙籍船舶征收20万美元航次费
10月美线旺季尾部韧性强:SCFI美西7,584美元/FEU创15个月新高、美东10,524近峰值;7家航商10月15日落地第20轮GRI(2,000-3,000美元/FEU)。FMC拟对西班牙籍船征20万美元/航次费,并向中远海运开出1,670万美元示函处罚。
10月中国国内月度复盘:宁波舟山港9月427万标箱创单月新高,SCFI站稳3,664点
宁波舟山港9月吞吐427万标箱、同比+11.5%创单月新高,前三季度3,466.6万标箱增6.8%;国庆日均作业14.5万标箱、待泊约1天。SCFI报3,664.11点高位盘整,结算指数美西+11.4%、欧线-6.1%分化,非作业时间压缩至70分钟。
10月东南亚月度复盘:新加坡跌入拥堵带等泊3-5天,丹戎帕拉帕斯75艘排队
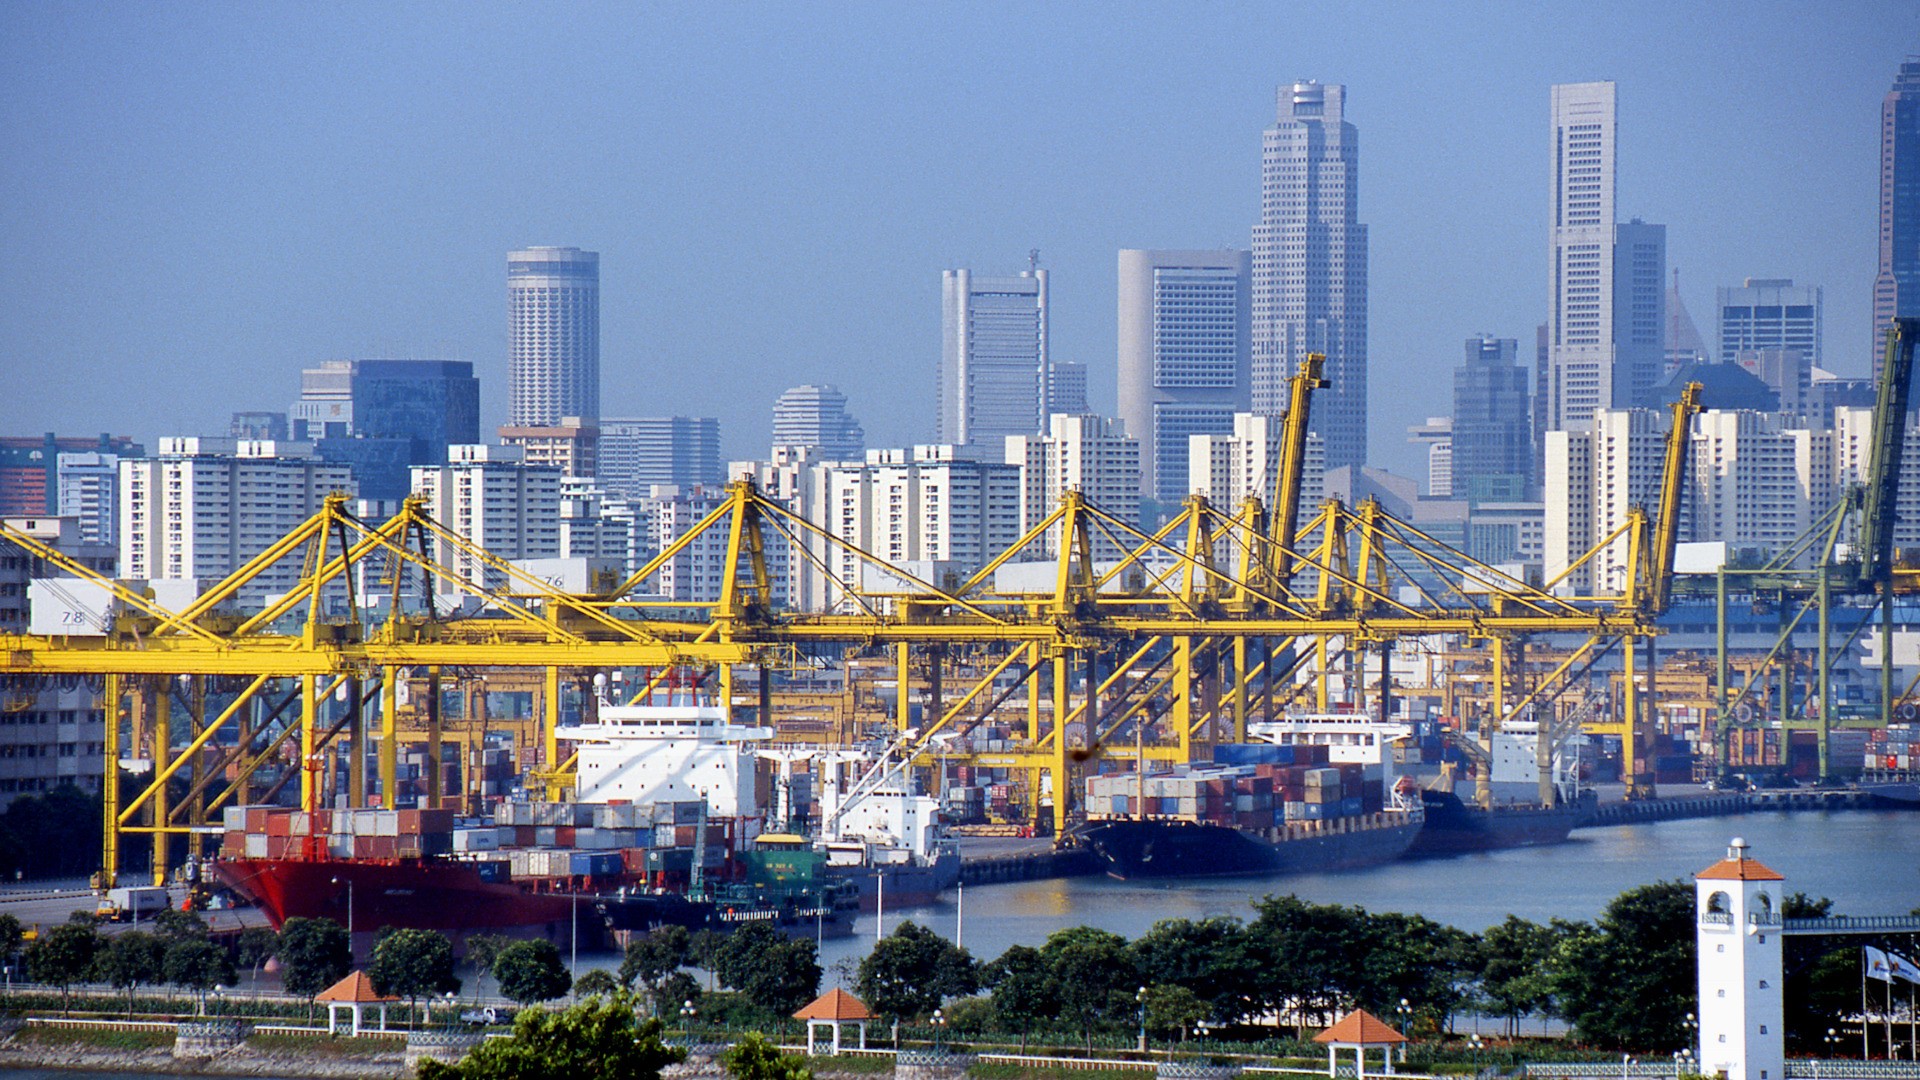
10月上旬新马枢纽拥堵升级:PSA新加坡等泊3-5天、平均到港延误4.48天,场站近满载并实行出口重箱优先靠泊;Tradlinx PCI新加坡首入CONGESTED带(44艘待泊),丹戎帕拉帕斯75艘居十大港最长队列,区域17关键港6个CONGESTED,中转衔接进入高危窗口。

9月中国国内月度复盘:8月出口同比增25%点燃节前高峰,SCFI八连升站上3,687点
9月国内市场由强出口与运力紧缺双轮驱动:海关总署9月8日公布前8个月进出口总值34.78万亿元、同比增17.6%,8月美元计价出口4,014.4亿美元、同比大增25%,机电产品出口2,623亿美元创单月历史新高。上海航运交易所SCFI综合指数9月18日报3,687.83点、环比涨25.65点实现八连升;CCFI报1,897.15点、周涨1.9%。台风沙德冲击后宁波与上海作业恢复但堆场仍达92%以上,国庆前出货高峰令舱位易紧难松。

9月欧线月度复盘:德港无限期罢工表决延至10月1日,莱茵低水位与堆场爆仓共振
9月欧线供给端扰动密集:德国ver.di在8月17至18日24小时、9月2至4日48小时两轮预警罢工后,就是否授权无限期罢工持续表决至10月1日,5,523名参与工人以64.7%否决资方第四轮方案;荷兰FNV同步于9月4日令鹿特丹、阿姆斯特丹、泽兰三港当日停止船舶作业。鹿特丹APMT Maasvlakte II堆场利用率约90%、不莱梅港88%,莱茵河Kaub水位9月15日仅28厘米,三大基本港锚地待泊超16万TEU,欧线即期运价却因苏伊士运力回归震荡下行。

9月东南亚月度复盘:PTP网安事件分级复业,巴生紧急疏浚收口,新马枢纽待泊低位
9月东南亚枢纽港多线承压后趋稳:主要中转港丹戎帕拉巴斯(PTP)9月9日23:34侦测网络安全事件、码头操作系统受影响并暂停集装箱处理,9月10日起分级复业并启用人工闸口;巴生港西港紧急疏浚占用的1个深水泊位将于9月27日释放。K+N周报显示新加坡7天平均待泊约1.32天、PSA各码头平稳。马士基9月下旬关停A04近洋线并强化A14挂靠PTP,区域中转网络向柔佛海峡倾斜。

9月美线月度复盘:巴拿马运河32闸次新规落地,跨太第18轮GRI连环申报
9月美线核心变量在供给侧:巴拿马运河因厄尔尼诺来水锐减,9月15日起日通行槽位压至32闸次(新巴拿马9+巴拿马23),5至8月流域降雨较历史均值低34%。船司顺势于9月1日落地年内第17轮跨太东向GRI、9月15日申报第18轮(2,000至3,000美元/FEU)。Drewry数据显示上海-洛杉矶即期涨17.7%至7,352美元/FEU,上海-纽约涨11.7%至9,726美元/FEU,MSC与达飞相继加征运河附加费,美线高位震荡延续至国庆前。