
油轮牛市:VLCC运价60年最高
从霍尔木兹冲突点燃到60年最高运费:全球原油海运的超级行情与结构性重构
核心要点
VLCC运价升至60年最高,中东—中国TD3C日TCE一度达约134.5万美元、全球日均收益突破80万美元
霍尔木兹冲突压缩有效运力,VLCC闲置率由5%升至约10%,STS过驳拉长运输周期
二手VLCC船价反超新船,约217艘VLCC集中下单、托克分拆Volare平台拟上市,25年最大买船潮
OPEC+12月小幅增产、2026 Q1暂停进一步增产,油运需求获支撑,运价高位易升难降
关键时间线
OPEC+宣布12月小幅增产、2026年一季度暂停进一步增产,油运需求获支撑
OPEC+于11月2日线上会议宣布12月小幅增产、2026年一季度暂停进一步增产;机构称下半年增产周期带动原油运输需求是油运运费高位主因,叠加欧美制裁核查收紧有效运力,VLCC运价高位震荡。
VLCC运价高位:中东—中国TD3C回升至WS1262.5、日TCE约134.5万美元
波罗的海交易所数据:11月2日VLCC中东—中国TD3C运价指数WS1262.5、较上周五涨48点,标准VLCC日往返TCE约134.5万美元;11月1日阿曼—中国日租金约71.4万美元,油运延续60年最高区间。
Scorpio Tankers三季报净利增165%,LR2四季度运价锁18.1万美元/天
Scorpio Tankers发布2026年三季报,净利润2.243亿美元同比大增165%,股息上调67%。受中东战事冲击霍尔木兹航线影响,其LR2油轮四季度已锁定均价约18.1万美元/天,环比涨约150%,同时公司加速押注VLCC原油运力。
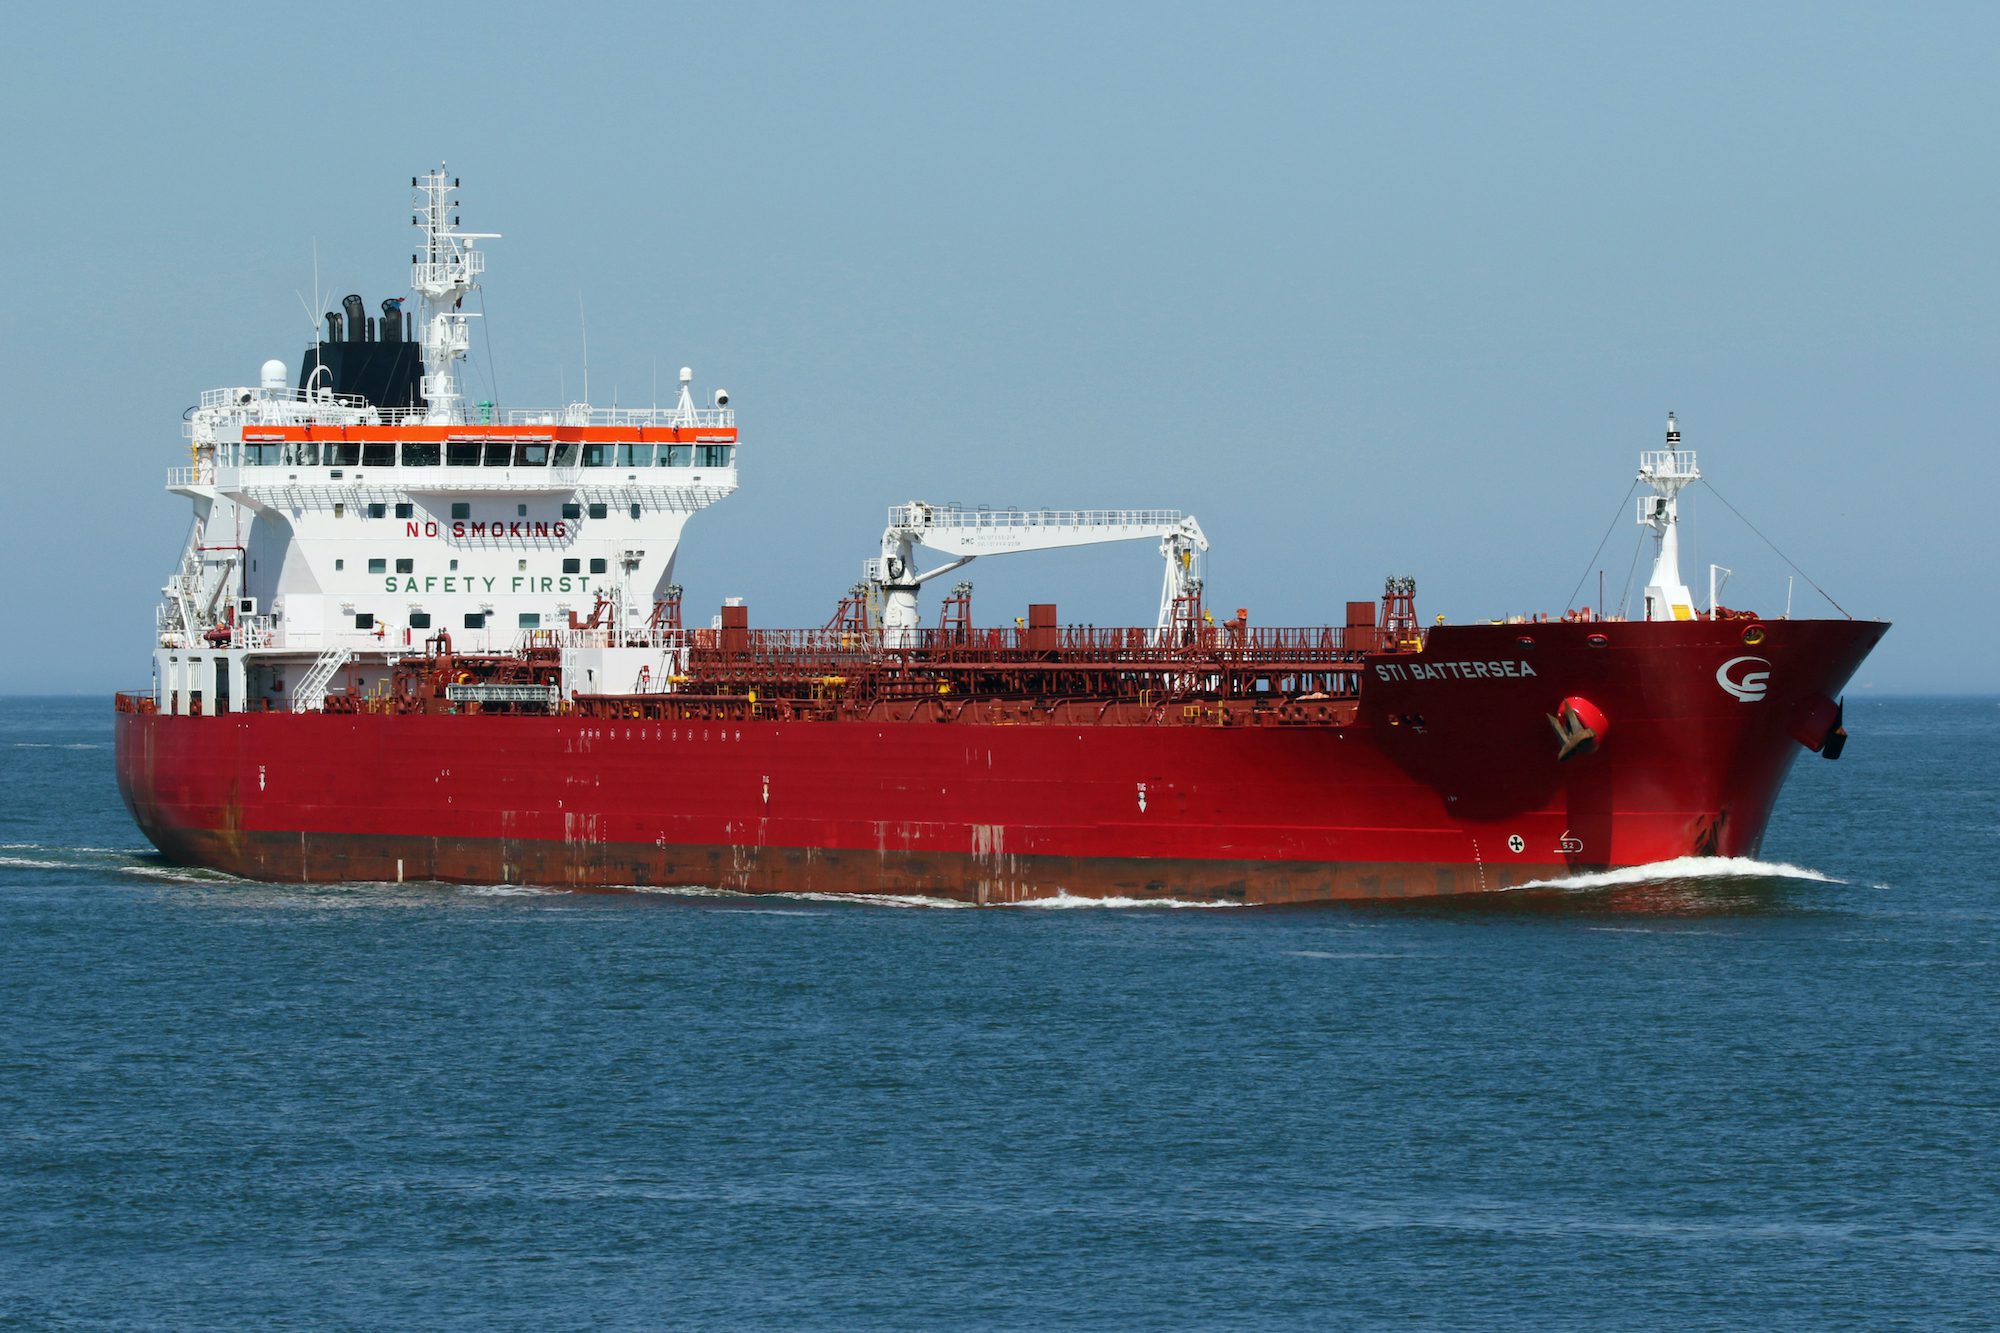
中远海能披露2026年三季报 前三季净利同比增171.9%
10月29日,中远海能在上交所披露2026年第三季度报告,前三季度归母净利润73.89亿元同比增长171.90%,Q3单季净利28.44亿元同比增235.04%,油运主业高景气持续兑现。
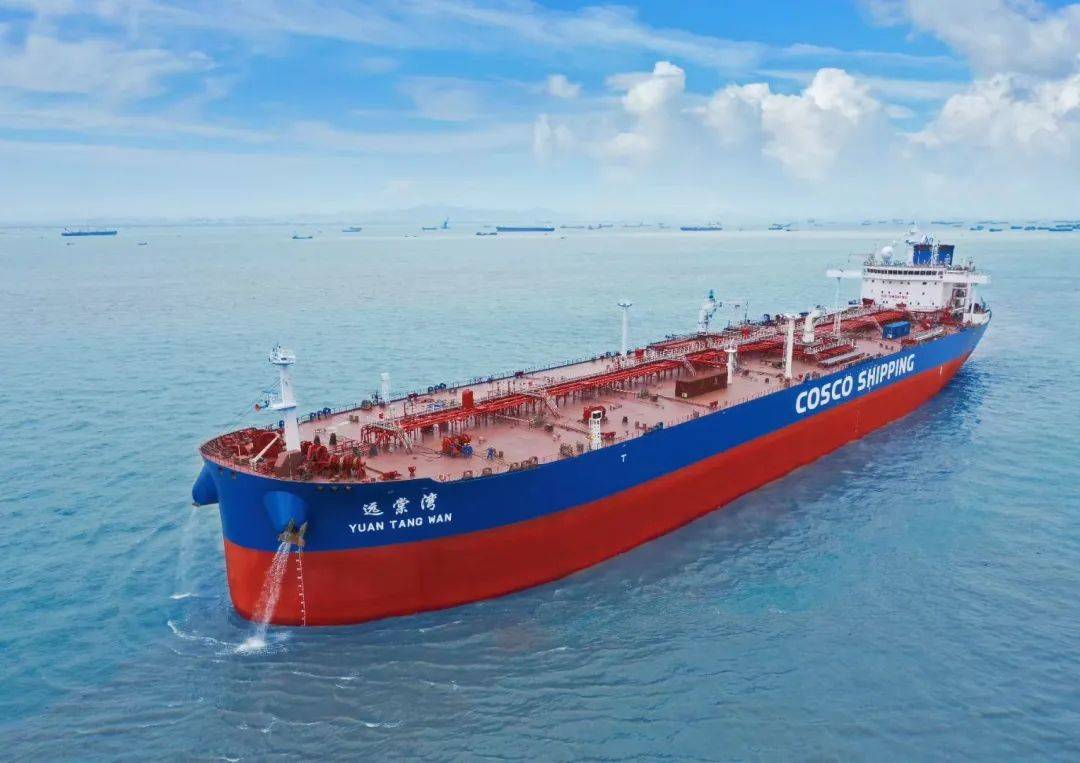
霍尔木兹海峡拥堵推高油轮运价 中东至亚洲运费超战前五倍
经济时报10月29日报道,霍尔木兹海峡周边拥堵、贸易流重构与船对船过驳增加持续拉长油轮交付周期,海湾至印度运费升至每桶10至11美元,IEA称中东至亚洲大型油轮运费已超战前五倍,印度炼厂采购选择收窄、利润承压。
油轮盈利脱离历史区间 VLCC日收益破130万美元 海运运价温度创纪录
Splash247 10月19日援引Hartland周报称,独立油轮船东每日超预算利润约4亿美元,近一个月VLCC日均收益64.3万美元,中东湾至中国航线日收益突破130万美元,二手船价飙升而运力交付有限,海运运价温度维持高位。

重大突发 超大型油轮运费升至60年来最高,海运运力持续吃紧
荷兰国际集团10月11日报告并经央视新闻10月12日转引:受美以伊战事重塑中东原油贸易、合规船队短缺影响,超大型油轮运费升至上世纪60年代以来最高水平,沙特至荷兰航线每桶运费折合约35美元,去年同期仅约2美元,运价正向炼油利润与全球航运成本全面传导。
油轮运价冲上历史极值:VLCC日租逼近140万美元
截至10月11日当周,波斯湾至东亚VLCC日租评估逼近140万美元历史高位,霍尔木兹海峡单日通行量骤降至13艘,运费占原油交付成本比重显著抬升,整体海运运力持续收紧。
霍尔木兹局势推升油运运价 VLCC租金飙至7700万美元
新浪财经10月8日晨援引伦敦波罗的海交易所数据:美国至亚洲VLCC超大型油轮租金升至约7700万美元,远超2025年均值约920万美元;同期BDI报2994点环比跌0.27%创阶段新低,即期运价市场高位分化。
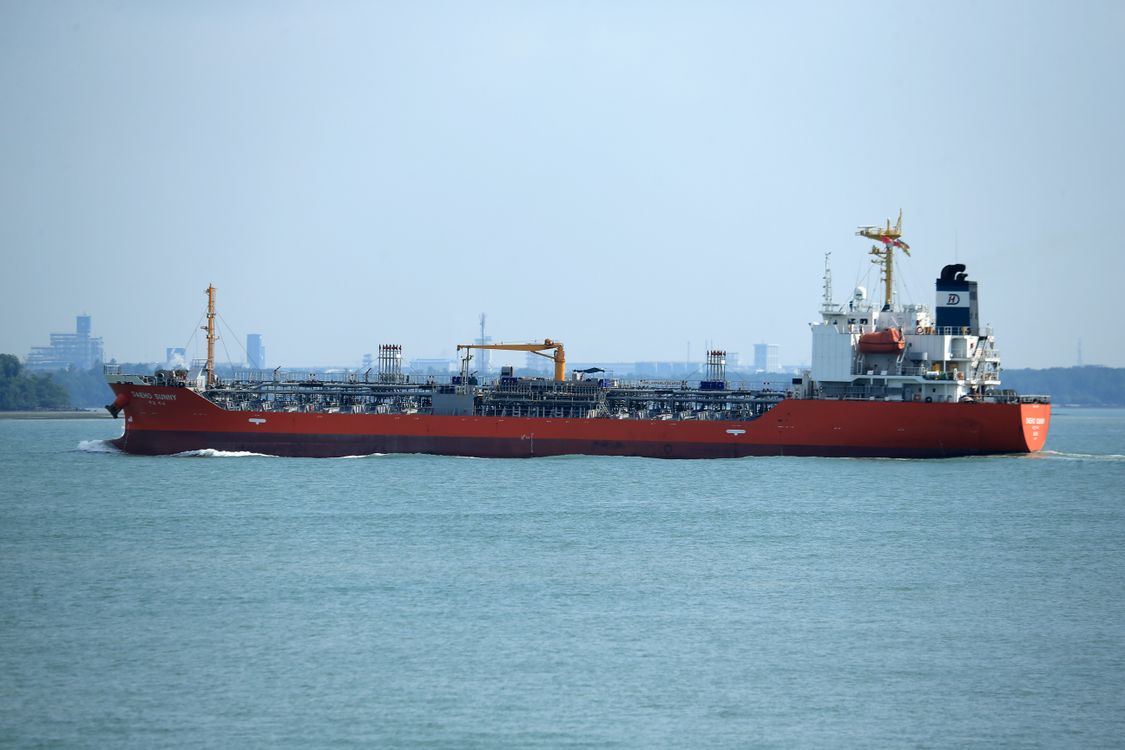
重大突发 霍尔木兹运费行情确认见顶:美线涨势放缓、油轮运价创纪录
Xeneta数据显示10月1日当周远东至美西即期运价8346美元/FEU环比涨1.4%、美东11523美元涨0.7%,欧洲线转跌,机构判断本轮霍尔木兹危机推升的运价已于年内见顶;同期波斯湾至中国油轮日租升至130万美元历史纪录,燃油同比涨67%,整体市场温度高位趋稳。

专题概述
# 油轮牛市:VLCC运价60年最高
副标题:从霍尔木兹冲突点燃到60年最高运费——全球原油海运的超级行情与结构性重构
一、牛市起源:霍尔木兹冲突点燃运价
2026年9月,美伊海上冲突骤然升级,霍尔木兹海峡通行量较战前骤降约七成,中东原油外运被迫转向船对船(STS)过驳与阿曼湾穿梭编队,有效运力被低效模式大量吞噬。VLCC(超大型油轮,27万吨级,单船可装载约200万桶原油)日租金在9月中旬首破100万美元,油轮运价创指数发布以来新高。此前数周,曼德海峡双水道被胡塞控制、延布港原油装船中断,红海与霍尔木兹"双线承压",油轮绕航与过驳重塑全球原油航线。据机构数据,9月16日VLCC日租金首破百万美元时,油运包船费一度飙至4480万美元创纪录,ClarkSea指数周升91%,集运欧线期货却同步大涨8%,市场惊呼"全球油运成本从未如此之高"。值得回溯的是8月底的景气前夜:油运TCE一度升至近55万美元/天,川崎汽船时隔十年重返VLCC市场、一举订造3艘31.1万吨巨轮,船东在冲突爆发前便已提前布局运力,为随后到来的超级行情埋下伏笔。整体看,这轮牛市的起点并非单一事件,而是美以伊冲突升级、红海与霍尔木兹双线受阻、叠加船队供给结构性短缺共同作用的结果。据路透报道,霍尔木兹通行受限后,中东至亚洲的VLCC运力争夺进入白热化,船东宁可空放抢位也不愿错失高运费窗口;而9月上旬美湾至亚洲VLCC包船费已升至4480万美元、较冲突前翻超4倍,现货市场"一舱难求",船东报价与成交之间几乎无议价空间。

二、供给被锁死:有效运力、STS过驳与闲置率
本轮运价高位的核心不在需求端,而在供给侧被"锁死"。霍尔木兹通行受阻后,原本直航的原油被迫改经阿曼湾、富查伊拉等锚地中转,船对船(STS)过驳转运显著拉长运输周期、消耗存量运力;海湾等泊船舶同比激增75%、富查伊拉锚地滞留船一度超190艘,伊拉克甚至首次采用船对船"海峡外交货"模式将200万桶原油运出霍尔木兹,中东油运靠穿梭编队勉强维持近战前水平。同时欧美持续加强对涉伊原油与影子船队的制裁核查,非合规船舶转化为合规后仍面临船级社认证、保险获取等多道门槛,实际可投入运力低于表观数量——机构测算,影子船队合规转化对有效运力的影响可能小于20艘,但对合规运力租金与市场情绪的抬升作用显著。机构数据显示,VLCC闲置率已由冲突前约5%升至约10%,全球可用有效运力进一步收紧。油轮船东与交易商抢租远期舱位,期租市场高度景气,一年期VLCC期租一度升至27万—28万美元/天、五年期期租升破6万美元,反映实业界对中期景气的乐观预期。更值得注意的是,合规运力的稀缺推动期租市场连创新高:9月下旬一艘5年期VLCC期租升破6万美元/天、创本轮周期新高;机构测算,若STS过驳维持当前强度,全球原油海运有效运力折损相当于数十艘VLCC,远超表观闲置率所反映的量级,供给端约束比表面数字更紧。

三、需求有支撑:OPEC+增产与中东出货
与供给收缩并行的是需求的持续支撑。今年下半年以来OPEC+进入增产周期,带动原油运输端需求增加,这是油运运费高位运行的主要供给侧驱动之一。11月2日,OPEC+线上会议宣布12月小幅增产、并决定在2026年一季度暂停进一步增产——这一节奏较市场预期的"更快退出自愿减产"有所收敛,为油价与油运需求提供了缓冲。机构指出,中东原油出货量维持高位:海湾原油出口一度回升至1633万桶/日、延布港装载重启,中东湾原油流出一度达1333万桶/日,叠加亚洲炼厂转向中东货源、伊拉克9月原油出口量达每日300万桶、沙特Ras Tanura等装油港单日6艘VLCC装载1200万桶,长距离原油运输刚需持续,油轮运价中枢显著抬升。中信期货分析师武嘉璐向财联社表示,下半年OPEC+持续增产带动运输端需求增加,是油运运费高位运行的主要原因之一;中信证券研报亦强调,有效运力需求螺旋上升和中东出货量增加持续挤压运输端,随着旺季货盘后续集中释放,VLCC运价有望迎来再次上行。从贸易流看,中东至中国、至印度、至韩国的VLCC装运需求同步走高,亚洲买家为锁定货源甚至接受高额运费溢价;IEA与OPEC月报均上调今明两年原油需求增长预期,为油运景气提供基本面锚定,需求端并非空中楼阁。

四、全面冲顶:二手船价倒挂与25年最大买船潮
9月下旬,行情全面冲顶:BDTI冲上5250点创纪录,VLCC日租金升至127万美元,油运指数月内涨约95%,散货与油轮运价联袂冲高。更极端的是资产价格——二手VLCC成交价罕见反超新船造价,船龄15年左右的二手VLCC比新船贵约1500万美元,个别20年船龄VLCC一年涨幅高达90%,船东为争夺"即刻运力"不惜溢价抢购,一名船舶经纪商形容市场"疯狂"。全球船东掀起25年来最大"买船潮",约217艘VLCC集中下单;托克分拆14艘VLCC组建Volare平台拟募5亿美元登陆奥斯陆,泛海洋今年以来在VLCC上投资超2万亿韩元、又追加2艘新船订单,张金海运、中联航运、浙江长昌海运(购Al Seer旗下VLCC首入超大型油轮市场)等亦大举扩张,希腊Pantheon更以高于新建基准的价格出售15岁VLCC。招商轮船明确表示"油轮市场景气度和持续性有望超预期",整个产业资本与金融资本集体押注油运超级周期,市场担忧的"远期过剩"反而被眼前的高运费所掩盖。买船潮的另一面是造船产能的争夺:韩国HD现代重工、中国大连造船的VLCC船位已排至2027年,新造船价格一路走高,却仍挡不住船东下单热情——因为按当前运费,一艘VLCC仅需数月即可收回全年成本,资产回报率极具吸引力。

五、60年最高:运费与船东盈利的峰值时刻
10月中旬,超大型油轮运费升至60年来最高水平。据央视与荷兰国际集团数据,以一艘9月从沙特前往荷兰的油轮为例,折算每桶原油运输成本升至60年最高;全球油轮运价全线创历史新高,原油运费一度升至每桶30美元,VLCC日租逼近140万美元,全球日均收益突破80万美元——大摩研报指出,这一TCE水平已是10年平均水平的20倍。租船端同样疯狂:据彭博数据,租用一艘VLCC将美国原油运往亚洲的费用已升至7700万美元,而2025年全年均值仅约920万美元;中远海能港股一度涨近4%、其VLCC中东航线TCE飙升至70万美元。船东财报集中印证景气:沙特Bahri三季度净利激增近9倍至13.6亿美元、Scorpio Tankers净利增165%且LR2四季度运价锁定18.1万美元/天、中远海能前三季净利同比增171.9%,油运板块盈利弹性集中释放,港股概念股受到机构高度关注。单看10月9日,全球VLCC日均收益即达80.5万美元、中远海能VLCC中东航线TCE一度飙至70万美元;10月12日,VLCC日租更逼近140万美元阶段极值。船东估值亦获重估,中远海能、招商轮船等A股油运龙头股价与业绩齐升,"油运一哥"地位进一步巩固,高运费已直接转化为报表利润。

六、主要航线TCE对比:60年最高区间的真实量级
以下是波罗的海交易所与机构公开口径下,VLCC主要航线日往返等价期租收益(TCE)的横向对比。需要说明:不同航线、不同计费口径数值存在差异,但均处历史最高区间,较2025年均值呈数量级抬升。
| 航线 | 2026年9月 | 2026年10月 | 2026年11月初 |
|---|---|---|---|
| 中东—中国(TD3C) | 破100万→约127万美元 | 逼近140万美元 | 约134.5万美元 |
| 阿曼—中国 | 高位 | 高位 | 约71.4万美元 |
| 美湾—中国 | 约40万美元 | 高位 | — |
| 西非—中国 | 约52.7万美元 | 高位 | — |
| 全球VLCC日均收益 | 约80万美元区间 | 突破80万美元 | 高位宽幅震荡 |
数据口径:波罗的海交易所TD3C、劳氏日报、Clarksons、机构研报。整体看,运价在60年最高区间宽幅震荡,中枢显著高于历史均值:以10月30日Clarksons周报为参考,全球VLCC收益约64.9万美元/天、单周上涨超10万美元;而9月17日时,VLCC运价已较9月初不足20万美元翻数倍。相较2025年全年不足百万美元/航次的常态,当前行情属数量级抬升。需要提示的是,运价高点与低点之间波动剧烈(10月中旬逼近140万美元后曾回落约7.7%、10月下旬一度回调至64.9万美元),短线参与需注意回撤风险,但整体中枢已锚定在60年最高区间。

七、船东与资本:并购扩产与上市潮
高运价催生资本市场的密集动作。并购端:国际Seaways(INSW)斥3.7亿美元两阶段换股并购VLCC船东Bruton、一次性收入4艘VLCC,Frontline斥12.24亿美元承接9艘新船,塞浦路斯船东Robin Energy认购Volare新股建立VLCC敞口,迪拜船东Emarat Maritime在华追加6艘LR1成品油轮订单,Marinakis旗下Capital Tankers为11艘VLCC新造船锁定9.3亿美元融资。资本化端:大宗商品巨头托克分拆14艘VLCC船队设立Volare平台,拟募资5亿美元冲刺奥斯陆上市,将油运资产证券化推向新高。造船端:沙特Bahri斥4.51亿美元向本土船厂IMI订造3艘VLCC、推动沙特本土造船,招商南油通过19.6亿元订造4艘LR2油轮议案、另拟投1.9亿元订造长江原油驳船,Dynacom转售恒力建造VLCC单船名义套利约7800万美元,中集集团亦掘金高端海工迎运力整合。值得关注的是,本轮资本扩张并非无序:多数船东通过长期期租锁定回报,托克Volare上市背后亦有现货套保对冲,反映产业资本在高运价下仍保持纪律,为景气持续性提供一定保障。产业资本、金融资本与造船产能同步入场,标志油运正从周期行情走向资产重构。

八、后市研判与风险
核心逻辑仍是"需求有支撑、供给被锁死":OPEC+放慢增产节奏但中东出货维持高位,霍尔木兹通行受阻、海湾拥堵与STS过驳延长组合持续压制有效运力。机构普遍认为,只要中东出货维持高位且有效运力未明显释放,VLCC运价的高位震荡与阶段性冲高仍将持续,船东盈利弹性有望延续;中信证券更明确提示"关注运价再次上行,回调即布局机会",国泰海通亦强调地缘增强油运运价的弹性,市场上已出现多空分歧——多头看重有效运力稀缺,空头担忧影子船队合规转化与远期新船集中交付。风险方面,其一,若霍尔木兹两日重开方案落地、通行快速恢复,有效运力释放将带动运价大幅回落——这取决于伊朗斡旋方案能否得到美方落实;其二,2028年前后VLCC新船集中交付引发的供给过剩担忧为远期隐忧,本轮"买船潮"恰恰加剧了这一结构性矛盾;其三,OPEC+若加速增产或中东出货边际回落,需求支撑将弱化。多重变量交织下,油轮牛市的持续性取决于霍尔木兹局势走向与OPEC+产量纪律的平衡,投资者宜紧盯海峡通行量与中东装船数据两个先行指标。此外,北向运输与地缘再平衡也在改变货流结构:Vostok Oil北极原油出口、里海经俄罗斯管线改道等,均拉长平均运距、边际抬升油轮需求;但一旦霍尔木兹通航快速恢复,上述结构性溢价将同步回吐,判断拐点须同时跟踪绕航与过驳规模的变化。

免责声明: 本专题内容通过公开渠道搜集整理,仅供业界参考与内部交流使用,不构成任何形式的商业决策指导或法律建议。实际执行标准请以官方机构发布的最新原文为准。