
绿色船队竞赛:LNG领跑
从长荣、马士基到达飞,LNG双燃料船队规模化扩张,领跑全球航运脱碳
核心要点
2025年6月SEA-LNG数据:全球LNG双燃料船运营及在订达1369艘,2025上半年新增87艘订单
2024年替代燃料订单551艘纪录,2025年LNG订单吨位占替代燃料79%,LNG领跑地位巩固
长荣一年内三笔LNG大单:11艘24000TEU(30亿美元)、14艘14000TEU(28.7亿美元)、追加5艘超大型箱船,广船国际/韩华/三星承建
马士基从绿色甲醇旗手转向LNG:2025年10月与新时代签12艘18000TEU,2026年9月官宣26艘大船订单(恒力20艘+新时代6艘)
达飞订12艘18000TEU LNG船、OOCL在沪东中华订12艘13600TEU,中国船厂成为绿色船型建造主力
LNG加注网络扩张与价格波动:鹿特丹1429美元/吨五连涨、宁波舟山港保税LNG加注破百艘次
LNG凭借供给成熟、成本可控、减排明确成为过渡燃料共识,甲醇氨等新兴燃料仍处培育期,多燃料协同推进
关键时间线
全球首艘氨双燃料VLAC“Terra Clove”在韩命名 拟11月交付
新加坡MPA与东方太平洋航运10月22日在现代重型蔚山船厂为93000立方米氨双燃料VLAC“Terra Clove”命名。该船为首艘挂新加坡旗的氨双燃料商业新建气体船,配全球首台商用氨双燃料二冲程主机,预计2026年11月交付。
船级社BV授予WinGD可变压缩比技术型式认可 双燃料主机减排提速
法国船级社Bureau Veritas向WinGD可变压缩比(VCR)技术授予型式认可。该技术可在运行中动态调整压缩比,优化双燃料燃烧效率、降低油耗与温室气体排放,且不改变发动机安装尺寸,为新造船与未来改装铺路。

重大突发 我国形成国产绿色甲醇全链条产业体系:沿海9港完成加注、上海港今年近4万吨
10月21日北外滩国际航运论坛“绿色与低碳”主题论坛披露,我国沿海已有9个港口完成绿色甲醇加注作业(含香港),上海港今年加注量接近4万吨,国产绿色甲醇“产—供—储—加”全链条产业体系已形成。
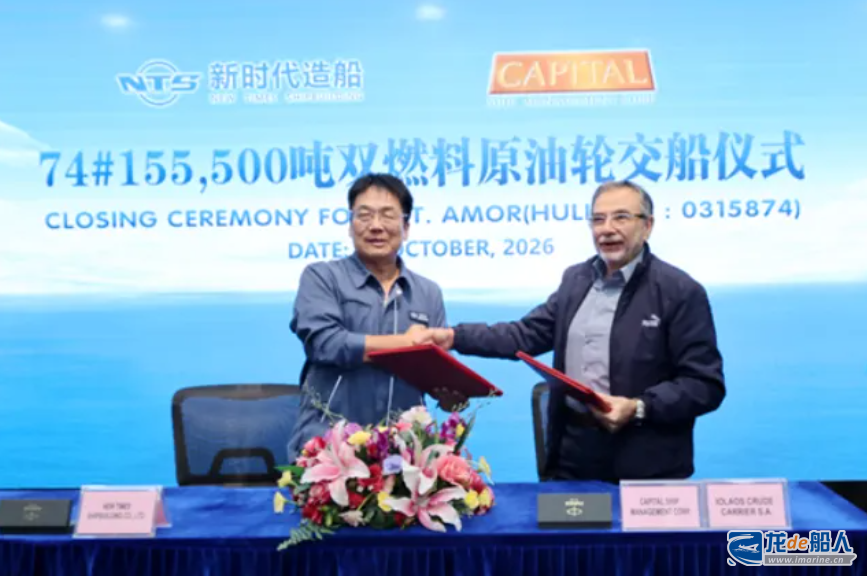
新时代造船交付Capital系列收官油轮,15.5万吨LNG双燃料油轮投入运营
10月20日,新时代造船为希腊船东Capital建造的74#155500吨LNG双燃料动力油船签字交付,系该系列6艘船的收官之作。船舶舱容17.2万立方米,采用LNG双燃料动力,批量交付验证中国民营船厂高端油轮建造能力。
中阿五方签署倡议书 洋浦港—阿布扎比港绿色航运走廊启动
10月20日,海南海事局、阿布扎比港口集团、中远海运集运、海南港航控股、中远海运港口五方在2026北外滩国际航运论坛上签署《“洋浦港—阿布扎比港”绿色航运走廊建设合作倡议书》,走廊建设全面启动。两地已开通直达集装箱航线,五方将围绕清洁燃料加注、绿色船舶运营、绿色港口建设与技术装备创新搭建合作平台。

AD Ports集团发布2025可持续发展报告:排放强度降6%
阿布扎比港口集团AD Ports发布2025年可持续发展报告,营收增长20%至207.7亿迪拉姆背景下,全价值链排放强度同比下降6%至190.68吨二氧化碳当量/百万迪拉姆,并公布25年6.36亿美元减碳投资路径。
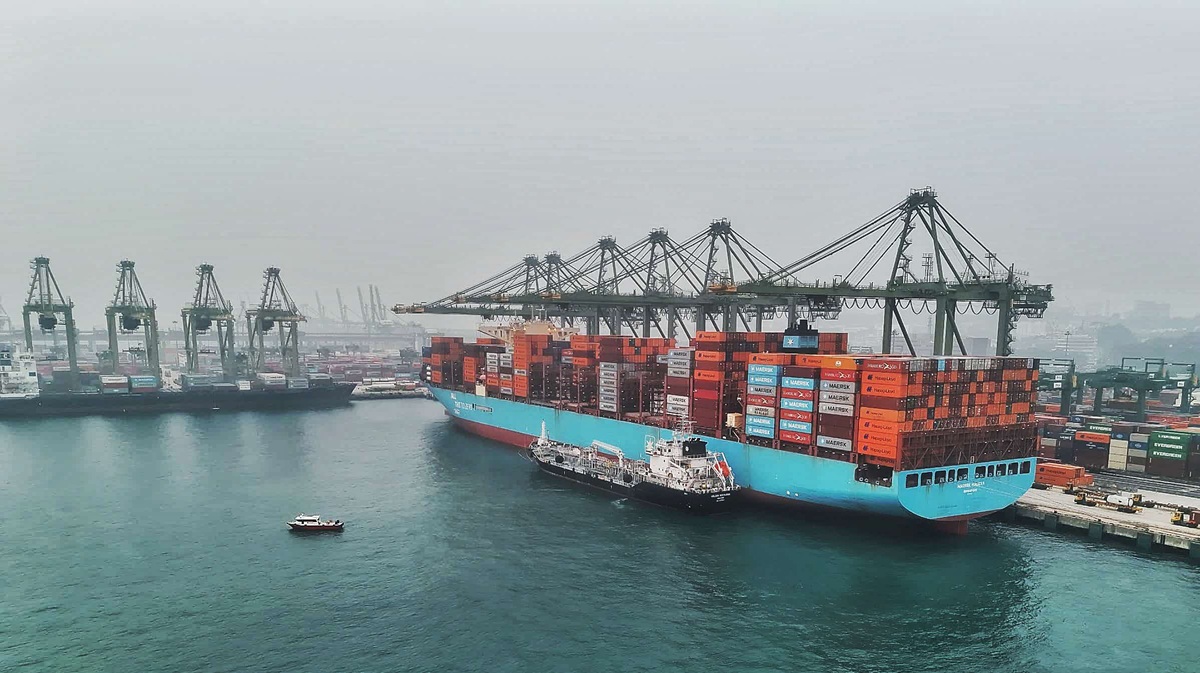
马士基联手PSA与Golden Island完成全球最大单次乙醇加注
10月19日马士基宣布,联合Golden Island与PSA新加坡在完成新加坡首单乙醇加注,为双燃料集装箱船Maersk Halifax加注约5000吨ISCC认证生物乙醇,并称系全球迄今单次最大乙醇加注作业。
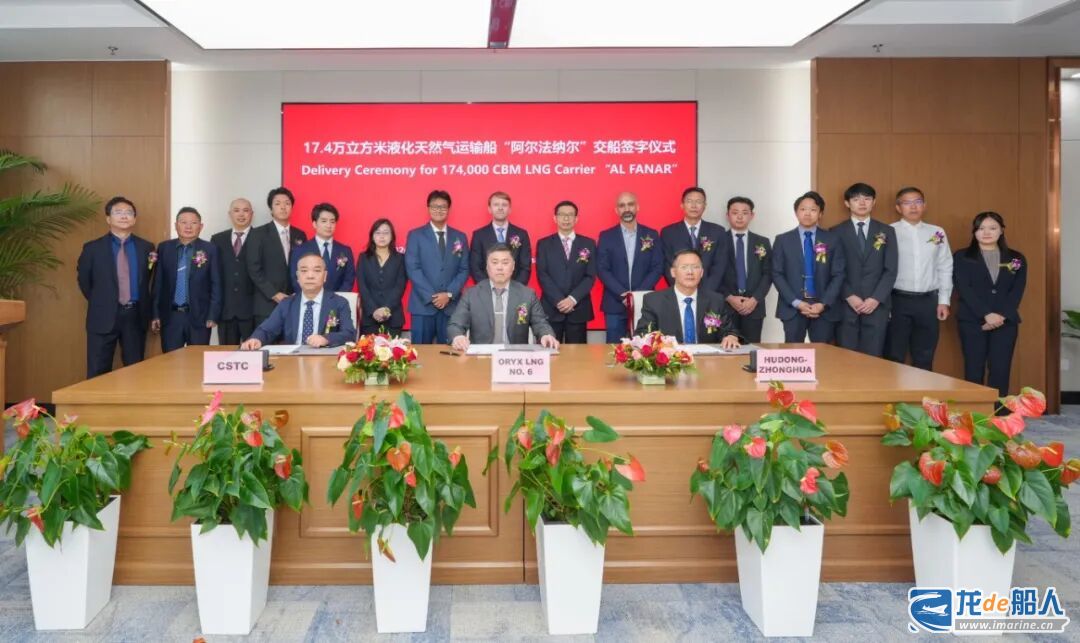
沪东中华交付卡塔尔能源第11艘17.4万方LNG船
10月16日,沪东中华将17.4万立方米LNG运输船“阿尔法纳尔”号命名交付,为卡塔尔能源建造交付的第11艘LNG船,累计交付LNG船达68艘。该船入级ABS与CCS双船级,采用第五代“长恒系列”迭代船型。
专题概述
最新动态:最新动态:全球首艘氨双燃料VLAC命名,LNG双燃料油轮批量交付
绿色船队建设在10月下旬迎来多个里程碑。10月22日,新加坡海事及港务管理局(MPA)与东方太平洋航运在现代重工蔚山船厂为93,000立方米氨双燃料超大型氨气运输船(VLAC)"Terra Clove"举行命名仪式。该船是首艘悬挂新加坡国旗的氨双燃料商业新建气体船,配备全球首台商用氨双燃料二冲程主机,预计2026年11月交付,标志着氨燃料从"概念验证"走向"商业运营"。与此同时,法国船级社(Bureau Veritas)向WinGD授予可变压缩比(VCR)技术型式认可——该技术可在运行中动态调整压缩比,优化双燃料燃烧效率、降低油耗与温室气体排放,且不改变发动机安装尺寸,为新造船与未来改装铺路。

LNG双燃料油轮侧,10月20日新时代造船为希腊船东Capital建造的74#155,500吨LNG双燃料动力油船签字交付,系该系列6艘船的收官之作,船舶采用LNG双燃料动力、批量交付验证了中国民营船厂在高端油轮领域的建造能力。此前一周,我国国产绿色甲醇全链条产业体系形成阶段性成果:沿海9港完成加注、上海港今年加注量近4万吨;10月21日中阿五方启动洋浦港—阿布扎比绿色航运走廊,AD Ports排放强度已降6%;10月19日马士基联手PSA完成全球最大单次乙醇加注。
| 绿色船型进展 | 时间 | 要点 |
|---|---|---|
| 全球首艘氨双燃料VLAC命名 | 10月22日 | 93,000方,11月交付 |
| WinGD VCR获型式认可 | 10月22日 | 双燃料主机减排提速 |
| 新时代造船LNG双燃料油轮收官交付 | 10月20日 | 155,500吨系列6艘收官 |
| 国产绿色甲醇全链条 | 10月22日 | 沿海9港加注、上海港近4万吨 |

市场研判预测:氨、甲醇、LNG三类绿色燃料的船型供给正在同步放量,船东的燃料选择正从"单一押注"转向"多路径组合";随着2028—2029年双燃料船集中交付,绿色船队的结构性优势(合规确定性、租约溢价、港口优先级)将进一步显现,LNG当前仍以加注基础设施成熟度领先,氨与甲醇则依赖发动机与供应链的双重突破。
引言:LNG领跑的绿色船队竞赛
全球航运业正掀起一场绿色船队竞赛。在欧盟FuelEU、EU ETS与国际海事组织(IMO)净零框架的多重监管驱动下,航运公司纷纷启动船队更新,选择替代燃料成为决定未来竞争力的关键。而在LNG、甲醇、氨、氢等众多替代燃料路线中,LNG正以明显的规模优势领跑:截至2025年年中,全球LNG双燃料船在运营及在订总数已达1369艘,远超其他替代燃料路线;2024年全球替代燃料船舶订单达551艘的纪录水平,2025年LNG订单吨位更占替代燃料的79%。LNG双燃料船队规模遥遥领先,成为绿色船队竞赛中的领跑者。
这场竞赛的加速,源于政策与市场的双重驱动。政策层面,FuelEU要求船舶燃料温室气体强度逐年下降,EU ETS将航运纳入碳定价,IMO净零框架计划以全球燃料标准约束船队,绿色合规成为刚需;市场层面,头部班轮公司为巩固竞争力,纷纷以真金白银订造绿色船型。从长荣的24000TEU LNG超大型箱船,到马士基从甲醇转向LNG,再到达飞、OOCL的LNG大单,LNG已成为头部船东规模化脱碳的首选路径。本专题聚焦"绿色船队竞赛:LNG领跑",从制度驱动、头部船东订单、中国船厂崛起、加注网络扩张到多燃料路线竞争,系统梳理LNG如何在绿色船队竞赛中确立领跑地位,以及这一进程对全球航运与能源格局的深远影响。

制度驱动:FuelEU/EU ETS下的燃料选择
欧盟绿色监管是LNG领跑的重要推手。FuelEU Maritime条例自2025年1月1日全面适用,要求船舶所用能源的温室气体强度(从井到尾流)较2020年基准逐年下降,2025年降低2%、2030年降低6%、2050年降低80%,覆盖欧盟内部航段100%及欧盟与非欧盟港口间航段50%的能源用量;EU ETS则自2024年将航运纳入碳市场,分阶段清缴配额(2024年40%、2025年70%、2026年起100%)。两大制度的叠加,使挂靠欧盟港口的船舶面临碳成本与燃料标准的双重约束,绿色合规成为进入欧盟市场的刚需。
在这一约束下,燃料选择的逻辑日益清晰。船东需要一种供给充足、加注方便、成本可承受、减排效果明确的燃料。LNG恰好满足这些条件:全球LNG产能与贸易网络成熟,主要港口加注设施逐步完善,LNG燃料成本与传统重油接近,且相比重油可显著降低井到尾流排放(尤其在使用生物LNG时可实现近零排放)。相比之下,绿色甲醇产能与供应链仍处培育期、价格高企,氨燃料尚待发动机与安全监管成熟。在合规压力下,LNG成为船东可即时部署、成本可控的过渡燃料,其在绿色船队竞赛中的领跑,本质上是政策约束下最理性的燃料选择。

头部船东押注:长荣、马士基、达飞的LNG大单
头部班轮公司的LNG订单,是LNG领跑的最直接证据。2025年2月,长荣海运订造11艘24000TEU LNG双燃料超大型箱船,订单总额约30亿美元;2025年11月,长荣再订14艘14000TEU LNG新巴拿马型船,投资最高28.7亿美元,由广船国际与三星重工各承建7艘;2026年9月,长荣又在广船国际追加5艘LNG超大型箱船。一年内三笔LNG大单(合计超30艘),使长荣成为LNG路线最坚定的押注者之一,其LNG船队覆盖24000TEU、14000TEU等多个尺寸段位,形成结构化布局。
达飞海运则是LNG双燃料箱船新造市场最活跃的船东。2026年5月,达飞与HD现代重工签订12艘18000TEU LNG船订单,江南造船也与之签约12艘同尺度LNG船;此前达飞已拥有全球规模领先的LNG动力集装箱船队。马士基的转向更具标志意义:作为全球绿色甲醇的旗手,马士基订造了约20艘甲醇双燃料船,却在2025年10月与新时代造船签订最多12艘18000TEU LNG船订单,转向LNG路线;2026年9月,马士基又官宣26艘大船订单(恒力重工20艘+新时代6艘)。长荣、达飞、马士基、OOCL等头部班轮公司的集中押注,使LNG订单在绿色船队竞赛中呈压倒性优势,LNG领跑格局日益巩固。

中国船厂崛起:绿色船型建造主力
LNG船队竞赛的加速,使中国船厂成为最大受益者之一。从长荣的24000TEU、14000TEU LNG船(广船国际、三星重工分单),到马士基的18000TEU LNG船(新时代造船)、26艘大单(恒力重工20艘+新时代6艘),再到OOCL的12艘13600TEU LNG船(沪东中华)、达飞的18000TEU LNG船(江南造船),中国船厂几乎包揽了头部班轮公司的LNG双燃料箱船订单。广船国际、江南造船、沪东中华、新时代造船、恒力重工等船厂,凭借在大型箱船与双燃料船型上的技术积累与产能,成为全球绿色船型建造的主力军。
中国船厂的崛起,源于多重优势。其一,技术积累:中国在LNG船与双燃料船型的设计与建造上已实现突破,大型LNG运输船、LNG双燃料集装箱船的建造工艺成熟;其二,产能与交付:中国船厂拥有全球领先的造船产能与交付能力,可承接头部船东的批量订单;其三,成本与供应链:中国造船产业链完整,配套体系完善,成本竞争力突出。与此同时,韩国船厂(三星重工、HD现代、韩华海洋)在超大型LNG箱船上仍具竞争力,中韩两国在绿色船型建造上形成"双雄"格局。随着LNG船队订单密集落地,中国船厂在全球绿色船型建造上的份额持续提升,正重塑全球造船竞争格局,也巩固了中国在全球航运绿色转型中的制造地位。

加注网络扩张:LNG加注枢纽与价格走势
LNG双燃料船队的扩张,带动了全球LNG加注网络的加速建设。在欧洲,鹿特丹港已成为全球重要的LNG加注枢纽,汉堡港、泽布吕赫港等也在推进LNG加注设施建设;在亚洲,新加坡、宁波舟山港、深圳港等积极推进保税LNG加注业务。2026年9月,宁波舟山港保税LNG加注突破百艘次,广州新沙港完成国内首次滚装船装车与LNG加注同步作业,中国港口LNG加注能力快速提升。加注网络的扩张,使LNG双燃料船可在更多港口获得燃料补给,进一步降低船东对LNG供给的顾虑,形成"船队扩张-加注完善"的良性循环。
LNG加注价格,则是影响船东燃料选择的重要变量。2026年9月,全球LNG加注价出现五连涨:鹿特丹约1429美元/吨,波罗的海约1534美元/吨。LNG价格的波动,直接影响LNG双燃料船的燃料成本与减排经济性。当LNG价格相对高位时,其相较传统重油的成本优势收窄,可能抑制部分船东的LNG新造船决策;但中长期看,随着全球LNG产能扩张与绿色LNG(生物LNG)供给增加,LNG燃料的可得性与经济性有望改善。加注网络的扩张与价格机制的成熟,共同支撑着LNG双燃料船队的持续扩张,使LNG在全球航运脱碳过渡期的领跑地位更加稳固。

甲醇与氨的追赶:多燃料路线竞争
LNG领跑的同时,甲醇与氨等新兴燃料正在追赶。甲醇路线的代表是马士基与达飞:马士基订造了包括全球首艘甲醇双燃料箱船在内的约20艘甲醇船,达飞也订造了12艘甲醇动力集装箱船;绿色甲醇作为可再生燃料,可在使用绿电甲醇时实现近零碳排放,被视为中期重要的绿色燃料选项。然而,甲醇供应链的规模化进程慢于预期:可再生甲醇产能有限、价格高企、加注网络稀疏,这成为马士基转向LNG的现实原因。氨燃料则被视为远期零碳燃料,日本邮船、商船三井等推动氨燃料船舶开发,氨加注船与氨燃料发动机认证逐步推进,但氨燃料的毒性与安全监管仍需完善,商业化尚需时日。
多燃料路线的竞争,反映出航运脱碳的复杂性。不同燃料在供给成熟度、减排潜力、成本与安全性上各有优劣,不存在"万能"方案。LNG凭借当前的成熟度领跑,但并非终极答案;甲醇、氨等新兴燃料虽处早期,却代表更远期的零碳方向。船东的选择,正从"单一押注"转向"多燃料协同":头部船东普遍采用"LNG+甲醇/氨"的多燃料船队布局,以平衡当前合规、成本与远期脱碳目标。这一趋势,意味着绿色船队竞赛不会由单一燃料垄断,而是形成以LNG为过渡主力、甲醇氨为远期方向的梯次格局。LNG的领跑,为航运业赢得了向零碳燃料过渡的时间与经验,多燃料协同则确保航运脱碳在多元路径中稳步推进。

过渡燃料共识:LNG领跑的现实逻辑
LNG在绿色船队竞赛中领跑,背后是清晰的现实逻辑。其一,供给与加注成熟:LNG是全球大宗能源商品,供给充足、贸易网络成熟,主要港口加注设施逐步完善,船东无需担忧燃料可得性;其二,成本可控:LNG燃料成本与传统重油接近,双燃料发动机技术成熟、能耗表现稳定,船东的增量成本有限;其三,减排效果明确:LNG相较重油可显著降低井到尾流排放,使用生物LNG更可实现近零排放,能有效满足FuelEU、EU ETS与IMO的合规要求;其四,过渡路径清晰:LNG双燃料船未来可平滑切换至生物LNG、绿氨等绿色燃料,实现从过渡到零碳的渐进演进。
这些逻辑,使LNG成为头部船东规模化脱碳的现实选择。SEA-LNG等机构的数据显示,LNG双燃料船在运营及在订已超1300艘,2025年LNG订单占替代燃料吨位79%,LNG的规模优势远超甲醇、氨等路线。更重要的是,LNG的领跑并非短期现象:随着更多头部船东的LNG订单密集落地与交付,LNG双燃料船队将在未来数年迎来交付高峰,其在全球商船队中的占比将持续提升。即便甲醇、氨等新兴燃料逐步规模化,LNG作为过渡燃料的地位仍将在2030年前保持主导。LNG领跑的现实逻辑,是政策约束、市场选择与产业成熟度共同作用的结果,也为全球航运脱碳的过渡期提供了可执行、可负担的燃料路径。

对全球航运与能源格局的影响
LNG领跑的绿色船队竞赛,对全球航运与能源格局产生深远影响。在航运层面,LNG双燃料船队的扩张,使LNG燃料需求持续增长,推动LNG加注基础设施投资、LNG动力船舶的运营经验积累,也加剧了航运业的绿色转型竞争——未布局LNG路线的船东可能在合规成本与船队竞争力上落后。在造船层面,LNG双燃料船的订单热潮,使中国、韩国船厂在绿色船型建造上展开激烈竞争,中国船厂份额持续提升,全球造船格局随之重塑。在能源层面,LNG作为航运过渡燃料的地位,强化了LNG在全球能源转型中的角色,绿色LNG(生物LNG)的生产与贸易需求增长,LNG产业链与航运脱碳深度绑定。
然而,LNG领跑也伴随争议与挑战。批评者指出,LNG本质仍是化石燃料,其甲烷泄漏问题可能削弱减排效果,"锁定效应"担忧(船东长期依赖LNG可能延缓零碳燃料转型)也存在。支持者则认为,LNG是当前最现实可行的过渡路径,为航运业赢得了技术研发与基础设施建设的过渡时间。从更宏观的视角看,LNG领跑是全球航运脱碳从"概念"走向"落地"的必经阶段:它证明了航运业愿意以真金白银投资绿色转型,也积累了绿色船队的运营与监管经验,为甲醇、氨等零碳燃料的规模化奠定基础。未来,随着IMO净零框架生效、零碳燃料供应链成熟,航运脱碳将从"LNG领跑"走向"多燃料协同、零碳导向",而LNG在过渡期的领跑,将深刻影响全球航运、造船与能源格局的演变轨迹。

数据对比:LNG领跑关键节点与船东订单
为系统呈现LNG领跑绿色船队竞赛的进程,下表梳理了2024-2026年的关键节点:
| 时间 | 关键节点 | 规模/数据 |
|---|---|---|
| 2024年 | 全球替代燃料船舶订单551艘 | 纪录水平 |
| 2025-02 | 长荣订11艘24000TEU LNG船 | 约30亿美元 |
| 2025-06 | LNG双燃料船运营及在订1369艘 | 上半年87艘新订单 |
| 2025-10 | 马士基与新时代签12艘18000TEU LNG船 | 转向LNG路线 |
| 2025-11 | 长荣订14艘14000TEU LNG船 | 最高28.7亿美元 |
| 2026-04 | OOCL沪东中华订12艘13600TEU LNG船 | 绿色船队再加码 |
| 2026-05 | 达飞订12艘18000TEU LNG船 | 江南造船同步12艘 |
| 2026-09-08 | LNG加注价五连涨 | 鹿特丹1429美元/吨 |
| 2026-09-21 | 马士基官宣26艘大船订单 | 恒力20艘+新时代6艘 |
| 2026-09-28 | 宁波舟山港保税LNG加注破百艘次 | 加注网络扩张 |
| 2026-09-30 | 长荣追加5艘LNG超大型箱船 | 约14亿美元 |
另一组数据呈现了绿色船队竞赛中主要燃料路线的对比:
| 燃料路线 | 代表船东 | 船队/订单规模 | 成熟度 |
|---|---|---|---|
| LNG | 长荣、达飞、马士基、OOCL | 运营及在订超1300艘 | 成熟 |
| 甲醇 | 马士基、达飞 | 数十艘 | 培育期 |
| 氨 | 日本邮船、商船三井 | 数艘/研发中 | 早期 |
| 氢 | 多家探索 | 试点 | 早期 |
从上述数据可以看出,LNG以超过1300艘的船队规模与79%的替代燃料订单吨位占比,在绿色船队竞赛中确立领跑地位。头部班轮公司长荣、达飞、马士基、OOCL的LNG大单,中国船厂的批量承建,LNG加注网络的快速扩张,共同构成了LNG领跑的多维支撑。与此同时,甲醇、氨等新兴燃料的追赶,预示着绿色船队竞赛正从"路线之争"走向"多燃料协同"。LNG的领跑,为全球航运脱碳的过渡期提供了可执行、可负担的燃料路径,也深刻影响着全球造船、加注与能源格局的演变,全球航运绿色转型正以LNG为主线稳步推进。
免责声明: 本专题内容通过公开渠道搜集整理,仅供业界参考与内部交流使用,不构成任何形式的商业决策指导或法律建议。实际执行标准请以官方机构发布的最新原文为准。