
船司盈利"过山车"
从2024年红海红利到2026年运价反弹的盈利周期
核心要点
2024年红海危机推升运价,班轮盈利创历史高位:中远海控归母491亿+105.78%、马士基EBIT 65亿+65%
2025年运价回落,班轮盈利集体下滑:马士基EBIT 35亿-46%、中远海控归母308.68亿-37.21%、赫伯罗特集团业绩10亿美元
2026年地缘重燃+提前出货推升运价:3月欧线暴涨9%,5月SCFI五连涨,9月八连涨美东破万美元
2026年班轮盈利回暖:中远海控Q1归母58.77亿企稳、Q2环比+28.3%
运价、成本与地缘共同决定班轮盈利周期,集运强周期特征显著
关键时间线
Drewry WCI环比涨3%至4485美元 亚欧终结13周连跌
Drewry世界容器指数截至10月15日当周环比上涨3%至4485美元/FEU,为三连跌后首度反弹;上海—鹿特丹涨6%、上海—热那亚涨7%,终结亚欧航线连续13周下跌。市场研判预测:10月19日FAK涨价与苏伊士运力回补将决定下周运价方向。
SCFI微涨0.42%、WCI终结十三连跌,海运整体温度边际回暖
上海航运交易所10月16日发布SCFI综合指数3679.58点、周环比上涨15.47点;德鲁里WCI上涨3%至4485美元/40英尺箱,终结连续13周下跌;Xeneta口径远东至北欧、地中海即期运价分别回升2.5%、3.2%。主干指数同向转正,运价下行斜率收敛,但苏伊士复航释放运力叠加FAK执行存疑,回暖基础尚不牢固。

重大突发 中东风险溢价推升全球海运运价:油轮运价创纪录、同比涨约9倍
路透10月15日报道,霍尔木兹及红海至亚洲原油运价升至约每桶34美元历史高位,美湾至日本超大型油轮全程运费达8,100万美元、约为去年同期9倍;运价占美油价比重超40%,创纪录运费正挤压亚洲炼厂利润。

主干运价指数高位企稳 机构提示2027运力与合规双重压力
C.H. Robinson 发布 2027 年货运市场展望,将监管合规、保险与法律责任、运力增长与设备错配、极端天气、地缘政治列为影响运价与舱位的五大变量。交叉验证显示 SCFI 报 3664.11 点、周环比约 +0.05%,Drewry WCI 报 4351 美元/FEU、周环比降约 1.87%,市场温度高位分化。

Fearnleys周报:BDI周跌134点至2667点 干散货两洋齐弱
Fearnleys第42期周报显示,波罗的海干散货运价指数BDI收于2667点、周跌134点(约4.8%),海岬型两洋齐弱、多条租金下行;油轮高位盘整,全球散货市场温度分化趋弱。

SCFI综合指数报3679.58点环比涨0.42%,集运市场温和回暖
上海航运交易所10月16日发布最新SCFI综合指数报3679.58点,较上期3664.11点上涨15.47点、环比约0.42%。节后需求平稳恢复叠加运力管控与高燃油成本,即期市场温度中性偏暖;分航线数值官方未明确。
SCFI续涨15.47点报3679.58点 CCFI环比涨0.5% 运价维持高位修复
10月16日上海航交所发布最新数据,SCFI综合指数报3679.58点,较上期3664.11点上涨15.47点、环比约涨0.4%,连续第二期上行;CCFI报1922.64点,环比涨0.5%。分航线报价官方未明确,节后货量恢复支撑运价高位窄幅震荡。

BDI十连跌收2511点 海运主干运价持续降温
波罗的海交易所数据显示,10月16日BDI收于2511点,较上期跌34点、环比降约1.34%,连续第十个交易日下行,一周累计跌约16.4%;好望角型大跌为拖累主因,散货主干运价与运力松紧继续降温。

重大突发 Xeneta周度指数:美线高位回落欧线企稳,红海运力六周翻倍
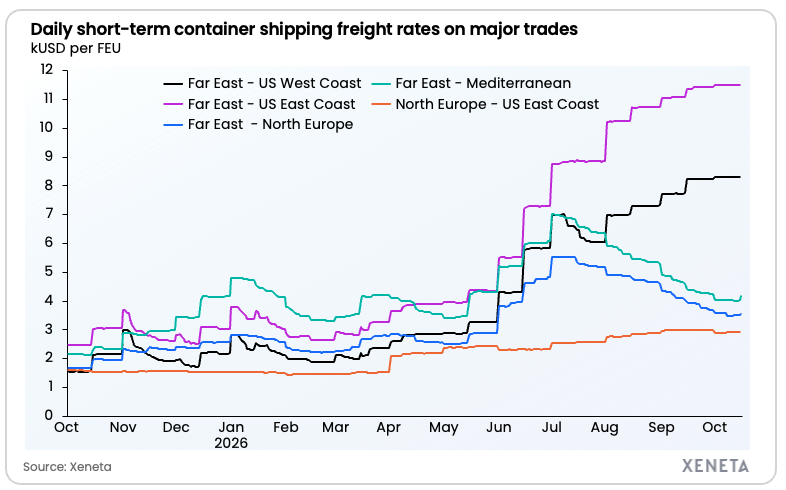
Xeneta 10月16日周度更新显示,远东至美西即期运价8,296美元/FEU环比跌0.2%,远东至北欧3,568美元/FEU环比涨2.5%;红海通行运力六周内翻倍至44.8万TEU,船司逆势停航护价,市场研判预测黄金周后美线下行压力将加大。
重大突发 中东风险溢价推升全球海运运价:油轮运价创纪录、同比涨约9倍
路透10月15日报道,霍尔木兹及红海至亚洲原油运价升至约每桶34美元历史高位,美湾至日本超大型油轮全程运费达8,100万美元、约为去年同期9倍;运价占美油价比重超40%,创纪录运费正挤压亚洲炼厂利润。
主干运价指数高位企稳 机构提示2027运力与合规双重压力
C.H. Robinson 发布 2027 年货运市场展望,将监管合规、保险与法律责任、运力增长与设备错配、极端天气、地缘政治列为影响运价与舱位的五大变量。交叉验证显示 SCFI 报 3664.11 点、周环比约 +0.05%,Drewry WCI 报 4351 美元/FEU、周环比降约 1.87%,市场温度高位分化。
Fearnleys周报:BDI周跌134点至2667点 干散货两洋齐弱
Fearnleys第42期周报显示,波罗的海干散货运价指数BDI收于2667点、周跌134点(约4.8%),海岬型两洋齐弱、多条租金下行;油轮高位盘整,全球散货市场温度分化趋弱。
SCFI综合指数报3679.58点环比涨0.42%,集运市场温和回暖
上海航运交易所10月16日发布最新SCFI综合指数报3679.58点,较上期3664.11点上涨15.47点、环比约0.42%。节后需求平稳恢复叠加运力管控与高燃油成本,即期市场温度中性偏暖;分航线数值官方未明确。
SCFI续涨15.47点报3679.58点 CCFI环比涨0.5% 运价维持高位修复
10月16日上海航交所发布最新数据,SCFI综合指数报3679.58点,较上期3664.11点上涨15.47点、环比约涨0.4%,连续第二期上行;CCFI报1922.64点,环比涨0.5%。分航线报价官方未明确,节后货量恢复支撑运价高位窄幅震荡。
BDI十连跌收2511点 海运主干运价持续降温
波罗的海交易所数据显示,10月16日BDI收于2511点,较上期跌34点、环比降约1.34%,连续第十个交易日下行,一周累计跌约16.4%;好望角型大跌为拖累主因,散货主干运价与运力松紧继续降温。
重大突发 Xeneta周度指数:美线高位回落欧线企稳,红海运力六周翻倍
Xeneta 10月16日周度更新显示,远东至美西即期运价8,296美元/FEU环比跌0.2%,远东至北欧3,568美元/FEU环比涨2.5%;红海通行运力六周内翻倍至44.8万TEU,船司逆势停航护价,市场研判预测黄金周后美线下行压力将加大。
节后运力回笼WCI续跌2%,欧美航线冷热分化,多船司10月15日起集中推涨
中国国庆黄金周后集运市场运力逐步回笼,德鲁里WCI于10月8日当周环比下跌2%至4351美元/FEU;同期SCFIS欧洲航线结算指数大跌6.1%而美西航线逆势上涨11.4%,东西航线冷热分化加剧。赫伯罗特、达飞等船司自10月15日起集中宣涨附加费与GRI,涨价落地前景仍不明朗,整体市场温度由前期高位转向边际降温。

ClarkSea指数创历史新高 三季度SCFI同比涨130%
Clarksons Research数据显示,ClarkSea指数三季度均值达46384美元/天,超越2008年历史峰值并连续五周刷新周度纪录;三季度SCFI均值同比上涨130%,BDI同比涨54%,中东局势与港口拥堵推动海运市场全面趋紧。

VLCC日租金66.5万美元创纪录,全球航运市场整体过热
霍尔木兹海峡受阻叠加沙特遇袭,10月首周VLCC平均日租金达66.5万美元、环比涨近10%创历史新高,运力周转锐减令全球航运温度持续过热,市场研判预测高温或延续至年底。

海运运力全面趋紧:ClarkSea创18年新高,美线运价高位持平
多家机构10月15日数据显示全球航运运力持续偏紧:ClarkSea指数三季度均值报46,384美元/天,创18年来新高;三季度SCFI均值同比上涨130%、BDI上涨54%。中国国庆假期后美线即期运价高位持平、舱位收紧,货代建议提前两周订舱;油轮运费刷新纪录,运输成本向进口价格传导。
节后运力回笼WCI续跌2%,欧美航线冷热分化,多船司10月15日起集中推涨
中国国庆黄金周后集运市场运力逐步回笼,德鲁里WCI于10月8日当周环比下跌2%至4351美元/FEU;同期SCFIS欧洲航线结算指数大跌6.1%而美西航线逆势上涨11.4%,东西航线冷热分化加剧。赫伯罗特、达飞等船司自10月15日起集中宣涨附加费与GRI,涨价落地前景仍不明朗,整体市场温度由前期高位转向边际降温。
ClarkSea指数创历史新高 三季度SCFI同比涨130%
Clarksons Research数据显示,ClarkSea指数三季度均值达46384美元/天,超越2008年历史峰值并连续五周刷新周度纪录;三季度SCFI均值同比上涨130%,BDI同比涨54%,中东局势与港口拥堵推动海运市场全面趋紧。
VLCC日租金66.5万美元创纪录,全球航运市场整体过热
霍尔木兹海峡受阻叠加沙特遇袭,10月首周VLCC平均日租金达66.5万美元、环比涨近10%创历史新高,运力周转锐减令全球航运温度持续过热,市场研判预测高温或延续至年底。
海运运力全面趋紧:ClarkSea创18年新高,美线运价高位持平
多家机构10月15日数据显示全球航运运力持续偏紧:ClarkSea指数三季度均值报46,384美元/天,创18年来新高;三季度SCFI均值同比上涨130%、BDI上涨54%。中国国庆假期后美线即期运价高位持平、舱位收紧,货代建议提前两周订舱;油轮运费刷新纪录,运输成本向进口价格传导。
引言:盈利的"过山车"周期
全球集装箱班轮公司的盈利,在2024年至2026年间上演了一轮剧烈的"过山车"。2024年,红海危机导致运价高企,班轮公司普遍录得历史级高盈利——中远海控归母净利润491亿元,同比大增105.78%;马士基EBIT增长65%至65亿美元。然而进入2025年,运价中枢明显回落,班轮盈利集体下滑——马士基EBIT降至35亿美元、同比下滑46%,中远海控归母净利润降至308.68亿元、同比下滑37%,赫伯罗特集团业绩也大幅回落。
2026年,地缘冲突重燃叠加提前出货,集运运价显著反弹。3月中东冲突导致欧线集运指数暴涨超9%,5月SCFI五连涨至2571.73点、单周涨15.9%创年内最大涨幅,9月SCFI八连涨、美东运价突破1万美元/FEU。运价的V形反转,带动班轮盈利从2025年低点回升,中远海控2026年二季度归母净利润环比增长28.3%。从2024年的高点到2025年的低谷,再到2026年的反弹,班轮盈利的"过山车"轨迹清晰可见,其背后是运价、地缘与供需的复杂博弈。

本专题聚焦"船司盈利过山车"这一核心命题,从2024年高盈利顶点、2025年盈利回落、头部班轮财报全景、2026年运价反弹、SCFI信号、盈利驱动与产业链传导等维度,系统梳理2024年至2026年集装箱班轮公司盈利的剧烈波动,剖析其形成机理与影响路径,为理解集运行业强周期特征与船司盈利逻辑提供参考。
2024年顶点:红海红利下的高盈利
2024年是全球集运盈利周期的历史高位,也是"过山车"的顶点。红海危机导致的绕航,使有效运力收缩、运价高企,班轮公司普遍录得创纪录的盈利。据中远海控2024年年报,公司实现营业收入2338.59亿元,同比增长33.29%;净利润553.95亿元,同比增长95.08%;归母净利润491亿元,同比增长105.78%,营收及净利润增速均创近三年新高。净资产收益率(ROE)达22.60%,同比提升10.8个百分点,每股收益3.08元,盈利质量与股东回报同步改善。红海红利叠加高运价,使中远海控2024年盈利达到历史高点,也确立了行业盈利的"过山车"顶点。

马士基同样录得亮眼业绩。据马士基2024年报,2024年其EBIT增长65%至65亿美元,各业务板块全面增长,盈利大幅改善,主要受益于更高的集装箱需求与集运运价。红海危机导致的好望角绕航,是2024年运价高企的核心驱动:苏伊士运河通行受阻,亚欧航线船舶被迫绕行好望角,单程航程与航行时间大幅延长,有效运力收缩,运价被推升至历史高位。中远海控、马士基等头部班轮的2024年高盈利,反映了红海危机这一地缘事件对集运盈利的显著拉动,也为其后2025年的盈利回落埋下伏笔——高运价难以持续,周期终将回归。
2025年下行:运价回落的盈利回落
进入2025年,集运运价中枢明显回落,班轮盈利从2024年高位大幅下滑,"过山车"进入下降段。2025年一季度,中远海控归母净利润116.95亿元,同比增长73.12%,仍维持较高水平——这是2024年高运价的延续,也反映了"抢出口"与高运价的短期支撑。但此后运价逐步回落,盈利随之走低。全年看,中远海控2025年实现营业收入2195.04亿元,同比下降6.1%;归母净利润308.68亿元,同比下降37.21%,利润总额同比下降37.21%,盈利显著回落。

盈利回落的核心驱动,是运价中枢的下移。2025年,尽管红海绕航仍在,但运价较2024年高位明显回落,班轮公司收入端承压;同时,绕航带来的燃油与运营成本高企,侵蚀利润空间。此外,全球贸易政策调整与地缘博弈,使集运需求与货量增速放缓,运力供给持续扩张(2024-2025年大量新船交付),供需失衡压力显现。从季度看,中远海控盈利逐季回落:一季度归母净利润116.95亿元,上半年累计201.96亿元,三四季度进一步走低,第四季度运价疲软、市场下行,归母净利润仅37.99亿元。从2024年491亿元的高点到2025年308.68亿元,中远海控盈利下降约37%,成为集运盈利"过山车"下行段的缩影。
财报全景:头部班轮集体下滑
2025年,全球头部班轮盈利集体下滑,财报数据全面印证了集运盈利周期的下行。据马士基2025年第四季度及全年投资者演示,2025年马士基合并营收539.88亿美元,同比下降2.7%;EBITDA为95.3亿美元,同比下降21%;EBIT为35亿美元,同比大幅下滑46%。马士基作为全球集运龙头,其盈利下滑幅度在头部班轮中较为显著,反映出2025年运价回落与绕航成本高企的叠加冲击。

据赫伯罗特2025年年报,2025年集团EBITDA为36亿美元,EBIT为11亿美元,集团业绩为10亿美元,盈利较2024年大幅回落,并提议每股3欧元股息。作为全球第五大班轮公司,赫伯罗特的盈利下滑,与马士基、中远海控等头部船司相互印证。中远海控2025年归母净利润308.68亿元,同比下降37.21%;利润总额同比下降37.21%。三家头部班轮在2025年的盈利集体回落,确认了集运盈利周期从2024年历史高位向常态回归的趋势。值得注意的是,头部班轮在盈利回落期仍维持分红策略——赫伯罗特提议每股3欧元股息,中远海控预计全年现金分红比例约50%,通过分红回馈股东、稳定市场信心,也反映了船司对盈利周期下行的审慎应对。
2026年反弹:地缘重燃与运价回升
2026年,集运市场迎来运价反弹,班轮盈利从2025年低点回升,"过山车"转向上升段。2026年3月11日,受中东地区紧张局势升级影响,集运指数(欧线)主力合约暴涨超9%,刷新近期高位。红海航道通行安全性大幅下降,超过80%的欧线船舶被迫绕行好望角,单程航行时间延长10-14天,有效运力缩减15%-20%。叠加欧洲经济复苏带动的需求回暖,市场运力供不应求,运价快速拉升,地缘冲突重燃成为2026年集运运价反弹的重要催化。与此同时,战争险保费大幅上涨,多家海事保险公司取消海湾航线标准战争险,航运成本与运价同步抬升。

运价反弹的传导,在班轮盈利上逐步显现。2026年一季度,中远海控归母净利润58.77亿元,虽同比腰斩(2025年同期116.95亿元),但已现企稳迹象;2026年二季度,中远海控归母净利润环比增长28.3%,CCFI均值环比上升19.5%,盈利回暖趋势确立。运价反弹改善了班轮公司的收入端,尽管绕航与燃油成本仍在,但运价涨幅通常显著超过成本增量,船司盈利空间随之扩大。对于2025年盈利大幅回落的头部班轮而言,2026年地缘重燃带来的运价反弹,为其盈利修复提供了重要支撑,也扭转了市场对集运盈利周期的悲观预期,天风证券等机构上调中远海控2026-2027年盈利预测至299亿、235亿元,反映市场对盈利回升的乐观展望。
SCFI的信号:从五连涨到八连涨
SCFI(上海出口集装箱综合运价指数)是观察集运运价与盈利周期的重要信号。2026年4月底以来,集运市场迎来一轮超预期普涨行情,SCFI连续五周上涨,5月29日达2571.73点,较上期上涨15.9%,创下年内单周最高涨幅。多家船公司宣布上调运价,市场进入"抢舱模式"。SCFI五连涨,标志着集运运价从2025年回落到2026年反弹的显著转向,运价中枢逐步抬升,为班轮盈利修复提供了直接支撑。此轮普涨源于地缘扰动与提前出货的共振:中东冲突重燃推升绕航成本,关税预期促使货主提前集中出货,短期货量激增推升运价。

运价反弹的势头在2026年下半年延续。据上海证券报,2026年9月4日最新SCFI数据显示,集运运价延续涨势,美西航线升至6940美元/FEU,周涨2.59%;美东航线再次突破1万美元关口,报10046美元/FEU,涨幅3.57%;波斯湾航线单周跳涨410美元,升至6139美元/TEU。SCFI八连涨、美东破万美元,反映中东地缘局势对运力效率的持续压制与运力折损的累积效应。从五连涨到八连涨,SCFI的持续上行,印证了2026年集运运价的高位运行与班轮盈利的高景气。运价信号与盈利周期相互印证,构成2026年集运盈利上升段的关键标志,也体现了集运运价受地缘、供需与贸易政策多重因素影响的强周期特征。
盈利驱动:运价、成本与地缘
班轮盈利的"过山车",本质是运价、成本与地缘因素共同作用的结果。运价是盈利最直接的驱动:2024年红海危机推升运价,班轮盈利高企;2025年运价回落,盈利下滑;2026年地缘重燃推升运价,盈利回升。运价的决定因素包括供需平衡、地缘事件与贸易政策:红海绕航减少有效运力、推升运价,运力扩张与需求放缓则压制运价;关税预期与提前出货,则阶段性推升运价。运价的周期性波动,直接决定了班轮盈利的"过山车"轨迹,是集运行业强周期特征的核心来源。

成本与地缘因素则影响盈利的弹性。绕航带来燃油与运营成本上升,侵蚀利润,但运价涨幅通常超过成本增量,使班轮在运价高企期仍能录得高盈利——2024年红海危机下,运价涨幅远超绕航成本,班轮盈利反而创新高;地缘冲突是运价波动的重要变量,红海危机、中东局势等事件,通过影响航道通行与有效运力,直接推升或压低运价。此外,运力供给周期也影响盈利:2024-2025年大量新船交付,运力供给扩张,压制运价与盈利;2026年绕航折损有效运力,缓解供给压力。运价、成本、地缘与运力供给的复杂博弈,共同塑造了班轮盈利的周期性波动,使集运成为强周期行业,班轮盈利的"过山车"特征显著,盈利中枢随运价周期与地缘局势而剧烈摆动。
货主与产业链的传导
班轮盈利的"过山车",对货主与产业链产生深远影响。对货主而言,运价高企期运输成本上升,供应链成本压力加大;运价回落期则成本缓解,但班轮服务稳定性与运力保障可能受到影响。2024年红海危机运价高企,货主运输成本大幅上升,亚欧航线运价一度处于历史高位;2026年运价反弹,货主再次面临成本上行压力,需通过长约锁价、供应链多元化、备货节奏调整等方式对冲运价波动风险。集运运价与班轮盈利的波动,直接传导至货主的采购与物流成本,影响其库存与供应链安排。

对产业链而言,班轮盈利的波动影响广泛。上游造船业受益于船东高盈利期的订单投入,2021-2022年订单潮与船东高盈利密切相关,2024-2025年船东在盈利高位持续订船,推动造船订单与船价上行;中游货代、港口与物流服务商,其业务量随集运货量与运价波动,运价高企期货代利润空间承压,运价回落期则相对改善;下游贸易商与制造商,则承受运价波动的成本传导,运价高企推升进口与出口物流成本,影响其产品竞争力。班轮盈利高企期,行业投资与扩张加速,运力供给增加,为后续运价回落埋下伏笔;盈利回落期,船东订船与运力投资趋缓。班轮盈利的"过山车",贯穿集运产业链的各个环节,深刻影响全球贸易与供应链的成本结构与稳定性,是集运行业周期性的集中体现,也为船司、货主、船东与投资者提供了研判行业周期的核心视角。
数据对比:头部班轮盈利全景
为系统呈现"船司盈利过山车"的完整图景,下表对比了中远海控2024年与2025年的关键盈利数据,直观呈现盈利回落幅度:
| 指标 | 2024年 | 2025年 | 同比 |
|---|---|---|---|
| 营业收入 | 2338.59亿元 | 2195.04亿元 | -6.1% |
| 归母净利润 | 491.00亿元 | 308.68亿元 | -37.21% |
| 净利润 | 553.95亿元 | 352.28亿元 | — |
另一组数据显示了头部班轮在2024-2025年盈利周期的表现:
| 公司 | 2024年盈利 | 2025年盈利 | 变化 |
|---|---|---|---|
| 马士基 | EBIT 65亿美元 | EBIT 35亿美元 | -46% |
| 赫伯罗特 | 高盈利 | 集团业绩10亿美元 | 大幅回落 |
| 中远海控 | 归母491亿元 | 归母308.68亿元 | -37.21% |
此外,中远海控2026年一季度归母净利润58.77亿元(同比腰斩)、二季度环比增长28.3%,反映了2026年盈利回暖的趋势;SCFI从2026年5月的2571.73点(五连涨)升至9月美西6940美元/FEU、美东10046美元/FEU(八连涨),印证了运价反弹对盈利的支撑。从以上数据可以看出,全球集运班轮盈利在2024年达到历史高位后,2025年集体大幅回落,2026年在地缘重燃与运价反弹下回升,呈现出显著的"过山车"周期。这一周期性波动,源于运价、成本与地缘的共同作用,是集运行业强周期特征的集中体现,也为船司、货主与投资者理解集运盈利逻辑提供了全景参照。
油轮运价创新高与集运分化:盈利端持续超预期
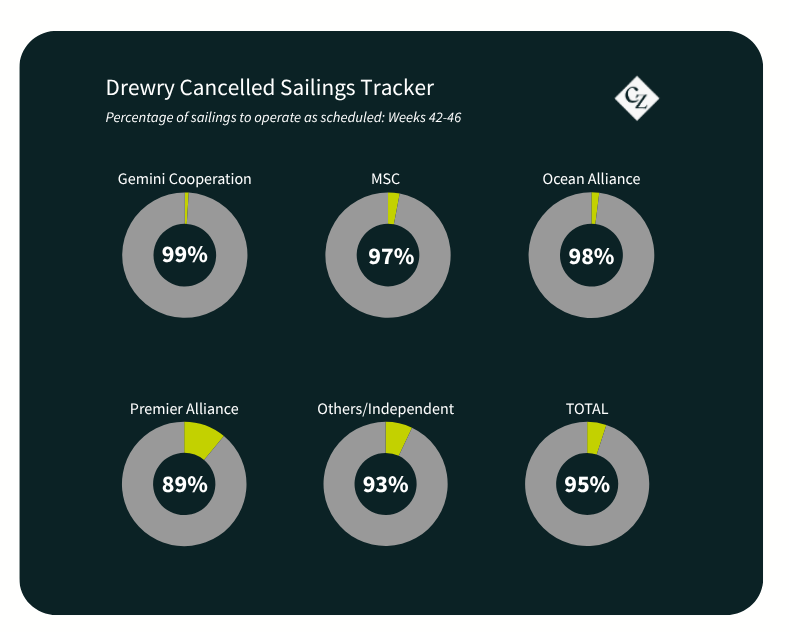
10月中旬船司盈利面出现新的结构性变化:油轮运价连创历史新高,集运主干指数高位整理,两大板块的盈利驱动力明显分化。油轮侧,受霍尔木兹封峡与超大型油轮撤离海湾影响,波斯湾出口航线有效运力趋紧,超大型油轮(VLCC)即期运价在10月14日刷新本轮周期新高,部分航线日租金同比翻倍,油轮船东盈利弹性集中释放;国际能源署与美国能源信息署(EIA)同步上调油价预测,进一步支撑油运景气。集运侧,主干指数高位整理:SCFI于10月9日收于3664.11点、周环比微涨0.05%,WCI周降2%,欧线期货收2735点,美西结算运价环比升11.4%、欧线环比降6.1%,美强欧弱的分化延续。

这一分化直接映射到船司的航线结构:以美线为主力的班轮公司三季度盈利有望继续超预期,欧线占比高的船司则面临运价回落压力。成本端,地缘风险推动战争险与保险费率上升,马士基已对S5S航线将紧急附加费上调至1500美元/箱,燃料成本与合规成本同步上行,部分抵消运价收益。
| 指标 | 数值 | 时间 |
|---|---|---|
| 油轮即期运价 | 连创本轮周期新高 | 10月14日 |
| SCFI | 3664.11点 | 10月9日 |
| SCFIS美西线 | 4700.23点(+11.4%) | 10月12日 |
| 马士基S5S紧急附加费 | 1500美元/箱 | 10月10日 |
综合看,2026年船司盈利“过山车”的形态依然鲜明:油运、集运、散运三板块各自的供需与地缘叙事差异巨大,单一运价指数已无法概括行业盈利全景;对投资者与货主而言,逐航线、逐板块地跟踪运价与附加费变化,比盯住大盘指数更具决策价值。四季度霍尔木兹局势仍是最大的盈利变量:升级则油运与绕航运价再上台阶,缓和则运价与盈利同步回归。
免责声明: 本专题内容通过公开渠道搜集整理,仅供业界参考与内部交流使用,不构成任何形式的商业决策指导或法律建议。实际执行标准请以官方机构发布的最新原文为准。