
运力洪峰:7000艘时代
全球集运运力从突破7000艘到订单洪峰的结构性扩张
核心要点
2025年11月全球集装箱船突破7000艘,6000到7000仅用37个月,创最快千艘跃升纪录
2024年交付潮开启:全年441艘268.3万TEU、前10月410艘250万TEU创纪录,拆船低迷
2026年8月订单簿1724艘1397万TEU,订单/船队比40%创2009年来新高,2030前还有1400万TEU待交付
运力集中度提升:前三大占47.35%,MSC首家破700万TEU巩固全球第一
中国船厂处于本轮订单周期中心,直接决定运力洪峰释放节奏
关键时间线
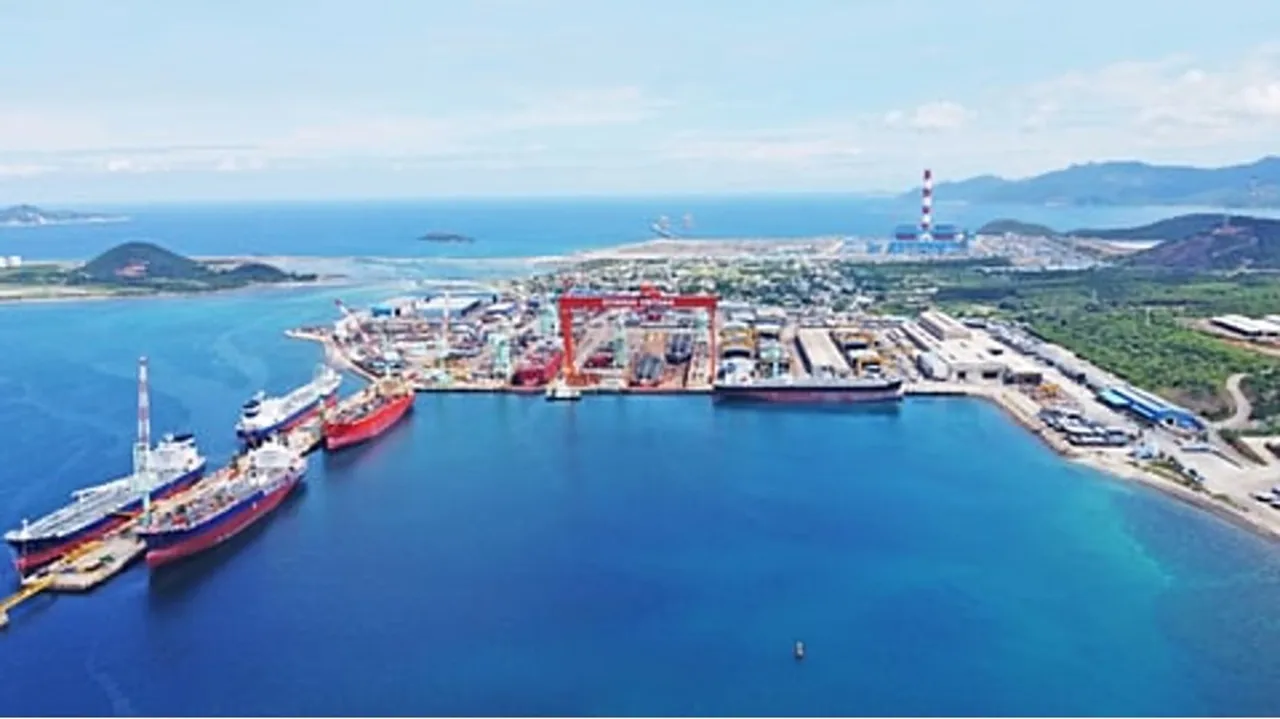
HD现代越南船厂投资1亿美元扩建,2030年瞄准年产23艘
HD Hyundai越南造船宣布投资1亿美元扩建庆和省船厂船坞、码头岸线与生产设施,计划2030年将年产能由15艘提升至23艘,中长期目标30艘,并已向LNG双燃料高附加值船型延伸。
摩纳哥船东Gestion Maritime中国船厂订造3艘超灵便型散货船,投资逾9000万美元
Splash247消息,摩纳哥船东Gestion Maritime已在中国南通象屿海洋装备下单3艘64000载重吨超灵便型散货船,单船造价约3000万美元出头,总投资逾9000万美元,交付期为2028年底至2029年初,系该公司首次进军ultramax板块。

重大突发 HMM签约15亿美元订8艘双燃料船 MSC传追加20艘恒力重工大单
10月20日HMM官宣将投资约2万亿韩元向HD现代订造8艘13000TEU双燃料船;同日MSC被曝向恒力重工追加20艘24000TEU船但未获证实。两单推高全球手持订单与占比至新高。
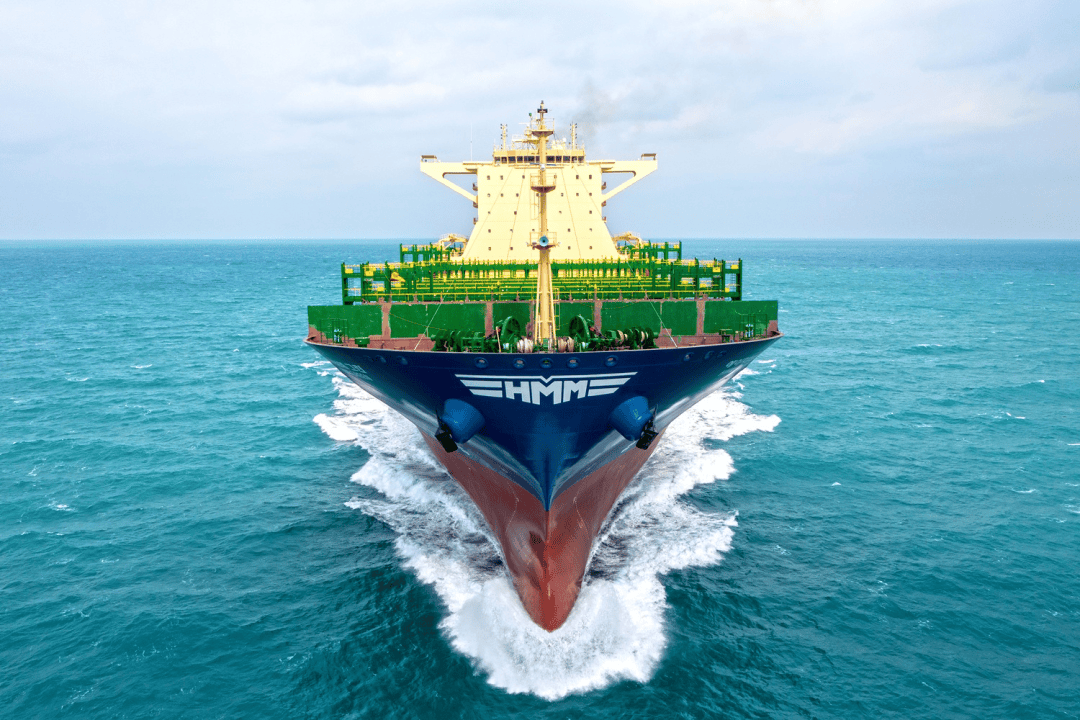
HMM斥资约15亿美元订8艘双燃料大船,MSC再传20艘巨轮订单
HMM官宣投入约2万亿韩元向HD现代订造8艘13000TEU LNG双燃料船,2029年起交付;MSC据传向恒力重工追加20艘24000TEU,但未获证实。两笔订船推高全球订单至1620万TEU。

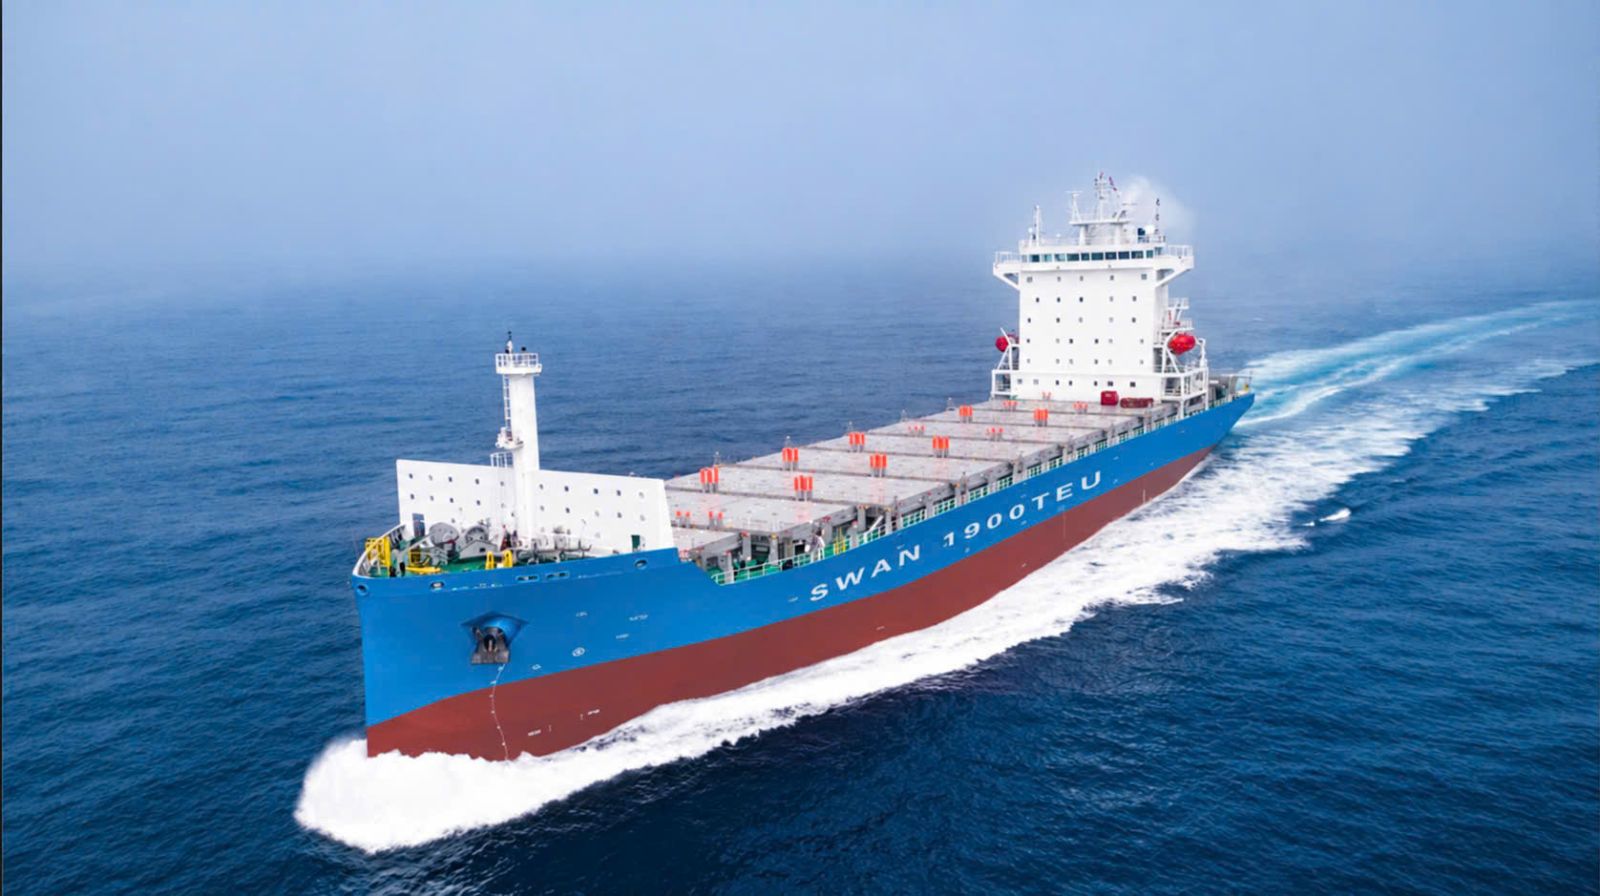
越南海安斥资7000万美元向中船订造两艘1900TEU支线集装箱船
越南海安运输装卸股份公司批准与中国船舶集团签订两艘1900TEU级支线集装箱船建造合同,总投资上限7000万美元,船舶计划2029年10月和11月交付,是其船队年轻化与运力扩张战略的重要落子。
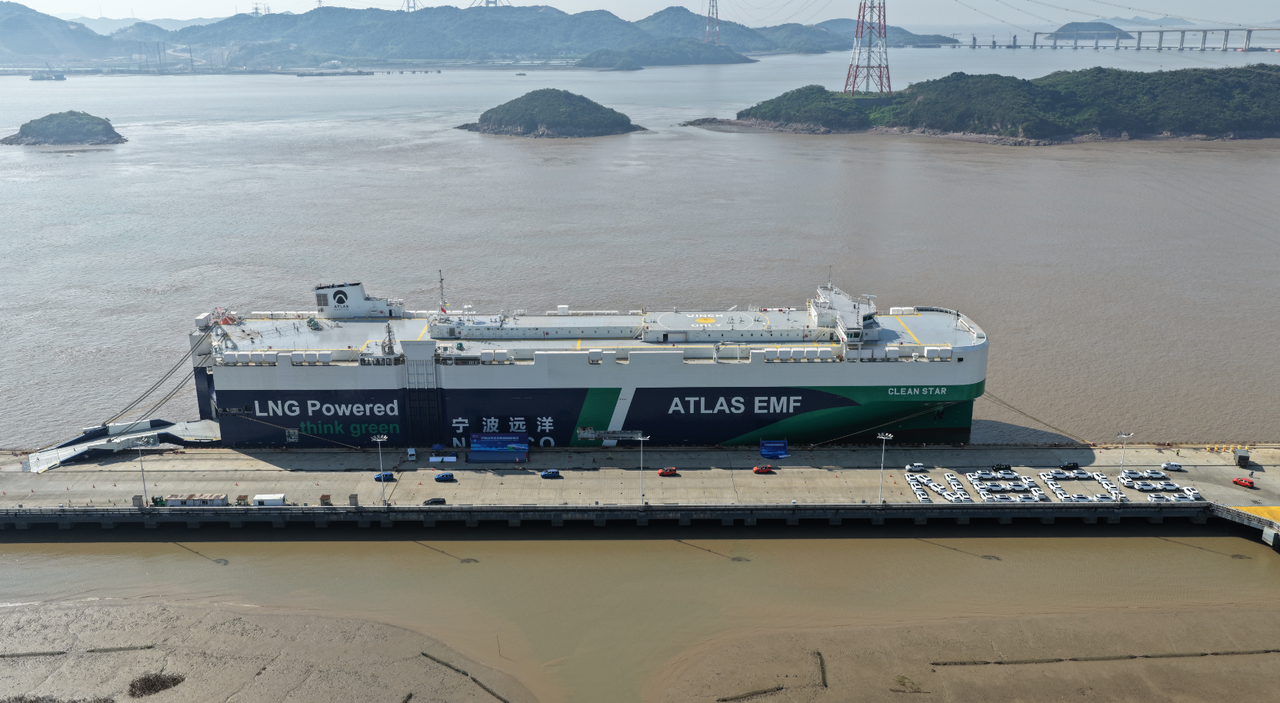
宁波远洋将表决不超4.8亿美元长租2艘7000CEU滚装船议案
宁波远洋披露2026年第三次临时股东会会议资料,10月26日将表决两项议案:拟长期租赁2艘7000CEU滚装船,租期不超过20年、租金总额不超过4.8亿美元;同时选举北部湾港提名的汪冲为非独立董事。
HD韩国造船海洋获HMM八艘集装箱船1.92万亿韩元建造合同
北京时间10月20日12:52快讯:HD现代旗下韩国造船海洋工程公司获得价值1.920万亿韩元合同,将为韩国最大班轮公司HMM建造八艘集装箱船,为其10月15日董事会批准的12艘、11.41万TEU运力扩容计划的关键落子。
MSC联手莱茵金属1.38亿欧元竞得罗马尼亚曼加利亚船厂
地中海航运MSC与德国防务企业莱茵金属确认为罗马尼亚曼加利亚船厂拍卖的联合买方,交易价约1.38亿欧元,预计数周内完成交割。双方拟将该黑海船厂改造为民军两用造船基地,MSC借此首次在欧洲获得大型造船产能。
重大突发 MSC被曝在恒力重工追加订造20艘2.4万TEU新船,订单簿破千万TEU
Splash247援引Linerlytica周报称,MSC已在大连恒力重工追加订造20艘24,000 TEU megamax集装箱船,新增运力48万TEU,其在恒力2万TEU级+船舶达62艘;MSC船队加订单已超1,000万TEU,全球箱船订单簿占比升至46.5%。

中船防务前三季度新接订单357.99亿元 完成年度计划217.97%
中船防务公告,2026年前三季度新接订单357.99亿元,完成年度计划的217.97%,以多型集装箱船建造合同为主。公司手持订单约108亿美元、交付排期至2030年,前三季度归母净利润预增约68%至91%。
Marinakis旗下Capital Tankers为11艘VLCC新造船锁定9.3亿美元融资
Splash247消息,希腊船东Marinakis支持的Capital Tankers为在中国和韩国船厂建造的11艘VLCC落实9.303亿美元融资,分四项协议签署,其中最大一笔4.506亿美元覆盖大连造船五艘30.7万载重吨油轮。
越南海安斥资7000万美元向中船订造两艘1900TEU支线集装箱船
越南海安运输装卸股份公司批准与中国船舶集团签订两艘1900TEU级支线集装箱船建造合同,总投资上限7000万美元,船舶计划2029年10月和11月交付,是其船队年轻化与运力扩张战略的重要落子。
宁波远洋将表决不超4.8亿美元长租2艘7000CEU滚装船议案
宁波远洋披露2026年第三次临时股东会会议资料,10月26日将表决两项议案:拟长期租赁2艘7000CEU滚装船,租期不超过20年、租金总额不超过4.8亿美元;同时选举北部湾港提名的汪冲为非独立董事。
HD韩国造船海洋获HMM八艘集装箱船1.92万亿韩元建造合同
北京时间10月20日12:52快讯:HD现代旗下韩国造船海洋工程公司获得价值1.920万亿韩元合同,将为韩国最大班轮公司HMM建造八艘集装箱船,为其10月15日董事会批准的12艘、11.41万TEU运力扩容计划的关键落子。
MSC联手莱茵金属1.38亿欧元竞得罗马尼亚曼加利亚船厂
地中海航运MSC与德国防务企业莱茵金属确认为罗马尼亚曼加利亚船厂拍卖的联合买方,交易价约1.38亿欧元,预计数周内完成交割。双方拟将该黑海船厂改造为民军两用造船基地,MSC借此首次在欧洲获得大型造船产能。
重大突发 MSC被曝在恒力重工追加订造20艘2.4万TEU新船,订单簿破千万TEU
Splash247援引Linerlytica周报称,MSC已在大连恒力重工追加订造20艘24,000 TEU megamax集装箱船,新增运力48万TEU,其在恒力2万TEU级+船舶达62艘;MSC船队加订单已超1,000万TEU,全球箱船订单簿占比升至46.5%。
中船防务前三季度新接订单357.99亿元 完成年度计划217.97%
中船防务公告,2026年前三季度新接订单357.99亿元,完成年度计划的217.97%,以多型集装箱船建造合同为主。公司手持订单约108亿美元、交付排期至2030年,前三季度归母净利润预增约68%至91%。
Marinakis旗下Capital Tankers为11艘VLCC新造船锁定9.3亿美元融资
Splash247消息,希腊船东Marinakis支持的Capital Tankers为在中国和韩国船厂建造的11艘VLCC落实9.303亿美元融资,分四项协议签署,其中最大一笔4.506亿美元覆盖大连造船五艘30.7万载重吨油轮。
双坞六船齐出:恒力重工两艘21000TEU为MSC离坞进舾装
10月15日至16日,恒力重工在大连完成"双坞六船齐出、三船命名"9大生产节点,为地中海航运建造的首批两艘LNG双燃料21000标准箱超大型集装箱船出坞下水,并列为国内少数掌握全球最大C型低温燃料舱工艺的船厂。

中远海运散运加订16艘8.7万吨粮食船,估值约8亿美元
10月17日福建船政创办160周年大会上,中远海运散运联合工银、浙银、永赢三家金融租赁机构,与福建船政签署16艘87000吨多用途粮食运输船建造合同。国际海事媒体Splash247于10月19日报道称该批订单市场估算价值约8亿美元,当事方未披露船价与交期。

MSC系GCC追加两艘8600车位PCTC 新船订单扩至22艘
MSC控股的汽车运输公司Global Car Carriers在舟山长虹国际造船追加两艘8,600车位LNG双燃料PCTC,2030年交付,手持新船订单增至22艘、合计约18.28万个车位,全部集中于中国船厂。

中谷海运订造14000TEU级最大船 多家船东加码中国船厂
Container News 10月18日消息:中谷海运向沪东中华订造2艘14000TEU箱船,为其船队最大船型;希腊Tsakos与德国Elbdeich同日向恒力重工下单3200TEU级船舶。
引言:7000艘时代的来临
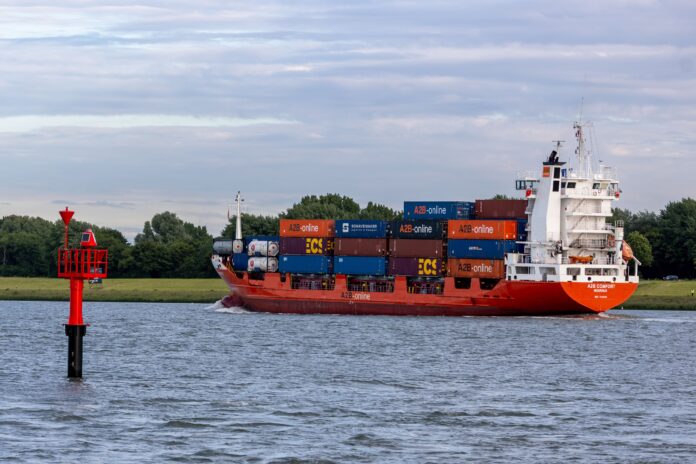
2025年11月,全球在运营集装箱船队突破7000艘大关,总运力约3270万TEU,全球集运正式进入"7000艘时代"。据克拉克森报告,三年前的2022年9月,船队刚实现6000艘里程碑,而从6000艘到7000艘仅用了37个月,是集装箱化运输诞生以来最快的一次千艘跃升。这一速度的背后,是2021-2022年订单潮的集中交付与船东对新造船的持续投入,标志着全球集运运力扩张进入空前加速期。
"7000艘时代"的到来,并非孤立事件,而是全球集运运力洪峰长期积累的结果。从2024年的交付潮,到2025年的规模突破,再到2026年的订单洪峰,全球集运的运力供给始终处于持续扩张通道。据Alphaliner数据,截至2026年9月,全球运营集装箱船已达7647艘、运力3472.7万TEU,创历史新高。船队规模的快速攀升、订单簿的高位运行与集中度的持续提升,共同构成了"运力洪峰"的完整图景,深刻影响着全球集运的供需格局、运价走势与竞争生态。

本专题聚焦"运力洪峰:7000艘时代"这一核心命题,从船队规模跃升、交付潮、订单洪峰、运力集中度、船舶大型化、供需博弈与中国船厂角色等维度,系统梳理2024年至2026年全球集运运力扩张的完整脉络,剖析运力洪峰的形成机理与影响路径,为行业参与者理解全球集运的结构性变化提供参考。
从6000到7000:37个月的最快跃升
全球集装箱船队从6000艘到7000艘,仅用37个月,创下集装箱化运输史上最快的千艘跃升纪录。据克拉克森数据,2022年9月全球船队约为6030艘,而到2025年11月初,船队已达7007艘、总运力约3270万TEU。这一跃升速度,远超此前的千艘增长周期——历史上,船队从5000艘增至6000艘用了约4年时间,而从6000艘增至7000艘压缩到3年左右,凸显了本轮运力扩张的加速度。
推动这一跃升的,是多重因素的交织。其一,2021-2022年疫情期间,集运运价飙升、运力短缺,船东在高利润驱动下大量订造新船,这批船舶在2023-2025年进入集中交付期;其二,船舶大型化趋势下,单船运力持续提升,船队总运力以更快速度扩张;其三,红海危机导致的绕航需求,虽阶段性吸收了部分运力,但也刺激了行业对运力的需求预期,进一步助推订船。37个月的最快跃升,正是全球集运运力洪峰形成的直接体现。

千艘跃升的加速,对全球集运产生深远影响。从供给侧看,船队规模的快速扩张,使全球集运总运力在数年内增长超过四成,为运价与供需平衡带来持续压力;从结构看,新增运力集中于大型船,使大型船在船队中的占比显著提升,重塑了全球集运的运力结构;从竞争看,船队的扩张与集中,使头部班轮与中小船东的差距进一步拉大。全球集运在"7000艘时代"的运力洪峰下,正经历深刻的规模扩张与结构重塑。
交付潮:2024年的运力洪峰起点
2024年,全球集装箱船交付迎来历史性高峰,成为运力洪峰的起点。据中国国际期货年报援引航运数据,2024年全球新增运力创下历史新高,总量达441艘新船、268.3万TEU,占全球运力的7%以上。这些新船主要集中在大型集装箱船和超大型船舶领域,12000TEU及以上的船舶占据了新增运力的65%以上,大型化特征显著。
上海航运交易所援引BIMCO的数据进一步显示,2024年前10个月,全球集装箱船交付量已达410艘、250万TEU,创下新的年度纪录,以TEU计已超过2023年创下的230万TEU高点。值得注意的是,由于运力需求旺盛、运价高位,2024年拆船率持续偏低,拆船活动有限。交付增加叠加拆船低迷,使全球集运运力净增显著,运力洪峰加速积累。2024年的交付潮,既是2021-2022年订单潮的集中兑现,也是全球集运运力扩张进入加速通道的标志。

2024年的交付潮,为"7000艘时代"的到来奠定了运力基础。从全年看,441艘、268.3万TEU的新增运力,使全球集运运力规模大幅攀升;从结构看,大型船的密集交付,提升了全球集运的整体运力效率,也加剧了主干航线的运力集中。尽管红海危机导致的好望角绕航,阶段性吸收了部分新增运力,使2024年运价维持高位,但交付潮的持续,为后续年份的运力增长埋下伏笔,使全球集运进入运力扩张周期,供需格局的再平衡由此展开。
订单洪峰:未来1400万TEU的"蓄水池"
如果说交付潮是运力洪峰的"闸门",那么订单簿就是运力洪峰的"蓄水池"。据信德海事援引Alphaliner数据,截至2026年8月中旬,全球集装箱船订单簿达1724艘、合计1397万TEU,与现有约3416万TEU船队相比,订单/船队比约40%,为2009年以来最高水平。这一比例接近2008-2009年金融危机前的历史高位,预示着未来数年新运力的集中释放。
更令人关注的是未来的交付增量。据Alphaliner数据,到2030年底前,全球还有超过1400万TEU的新增运力计划交付,相当于当前船队运力的约四成。这意味着即使未来订单放缓,全球集运运力仍将在未来数年内持续大幅扩张。2026年9月的另一组数据显示,全球集运运力即将突破3400万TEU,过去五年半累计新增约1000万TEU,而未来1400万TEU的待交付运力,将成为全球集运市场未来数年最大的供给变量。

订单洪峰的形成,源于船东对运力需求的乐观预期与资本市场的运力投资热情。2021-2022年订单潮的延续,叠加2024-2025年船东的持续订船,使全球集运订单簿保持高位。赫伯罗特等班轮巨头也多次关注订单簿规模与市场平衡。订单洪峰的规模之大,已足以引发市场对未来运力过剩的普遍担忧:一旦运力集中交付,叠加需求增速放缓或地缘因素缓和(绕航运力释放),运价将面临系统性下行压力。订单簿的持续高企,已成为决定全球集运未来数年供需格局与景气走向的核心变量。
运力集中度:前三大占47%的寡头化
在全球集运运力洪峰中,运力集中度的持续提升同样引人注目。据Alphaliner数据,截至2026年3月,全球在运营集装箱船数量共计7517艘、总运力3388万TEU,其中前三大班轮公司总运力占全球市场的47.35%,接近半壁江山。这一集中度,反映了头部班轮凭借规模优势与订单储备,在全球运力扩张中占据主导地位,行业竞争格局更趋寡头化。
头部班轮的运力扩张尤为显著。2025年11月,地中海航运(MSC)成为集装箱航运史上首家整体船队运力突破700万TEU的承运人,这一里程碑在MSC SALERNO与MSC GRACE两艘16000TEU新船交付后达成。作为全球最大班轮公司,MSC以创纪录的运力规模,进一步巩固了对竞争对手的领先优势。MSC的700万TEU运力,约占全球集运运力的两成以上,使头部班轮的运力集中度进一步提升,也压缩了中小船东与二线班轮的生存空间。

运力集中度的提升,对全球集运产生多重影响。对头部班轮而言,规模优势带来更强的议价能力、更广的航线覆盖与更高的成本效率,在运价谈判与货主合作中占据主动;对中小船东而言,运力洪峰叠加头部化,使其在运价竞争与货源获取中承压,生存空间进一步收窄;对货主而言,头部化虽带来更稳定的服务与更充足的舱位,但也压缩了议价空间。全球集运在运力洪峰与寡头化的双重作用下,竞争格局持续分化,头部班轮的运力主导地位日益巩固。
船舶大型化:规模经济的双刃剑
船舶大型化是"7000艘时代"运力洪峰的重要特征。据行业数据,2025年底全球集装箱船队运力约3360万TEU、船舶7492艘,船舶数量从2000年的2622艘增至7492艘,增长约2.9倍;而运力增长超过7倍——运力增速远超船数增速,正是船舶大型化的直接体现。平均载箱量从约1700标准箱提升至近4500标准箱,单船规模扩大近2.7倍,大型集装箱船成为全球集运的主力船型。
大型化的驱动,源于规模经济。大型船单箱成本更低、航线效率更高、单位运力的能耗与人力成本更优,成为船东追求成本优势的选择。2024年交付的新船中,12000TEU及以上的大型船占新增运力65%以上;2026年船队增长中,12000-16999TEU船型增长较快。船东更倾向于订购大容量、规模经济显著的大型集装箱船,以降低单箱成本,提升竞争力。

然而,船舶大型化是一把双刃剑。一方面,大型船带来规模经济,提升单船运力与航线效率,降低运输成本;另一方面,大型船的密集交付,加剧了部分干线的运力集中,使运力供给在特定航线快速扩张,对运价形成压力。大型船对港口水深、岸桥等基础设施的要求更高,也限制了其航线适应性。在全球集运运力洪峰下,船舶大型化既提升了行业效率,也加剧了运力过剩的风险,成为影响供需平衡与运价走势的重要变量。
供需博弈:运力洪峰下的运价逻辑
运力洪峰的核心影响,体现在供需博弈与运价走势上。全球集运运力的持续扩张,使供给端面临日益显著的压力。据Alphaliner数据,截至2026年9月,全球运营集装箱船已达7647艘、运力3472.7万TEU,较上月增加18艘、13.2万TEU,创历史新高。船队规模的持续攀升,叠加订单簿的高位运行,使全球集运供给端持续承压,运价逻辑随之变化。
然而,运价走势并非单纯由运力决定,而是供给、需求与地缘因素的共同作用。2024年以来,红海危机导致的好望角绕航,阶段性吸收了大量运力,使运价维持高位;2026年,虽然运力持续扩张,但地缘冲突、绕航等因素继续影响运力实际供给,部分吸收了新增运力。与此同时,全球贸易需求、库存周期与货主出货节奏,也影响运价走势。在运力洪峰与需求增速的博弈中,运价呈现高位震荡格局,供需平衡的脆弱性日益显现。

运力洪峰下的运价逻辑,对行业参与者具有深远影响。对船东与班轮公司而言,运力扩张使运价竞争加剧,需审慎管理运力投放与订单节奏,避免在订单高位追加运力;对货主而言,运力扩张在需求平稳期可能带来更充裕的舱位与更低的运价,但也需关注运价下行背后的行业景气与服务质量变化;对航运市场而言,运力洪峰与需求的匹配程度,将决定运价的长期中枢。全球集运正站在运力洪峰的"闸门"前,如何在运力扩张与市场需求间取得平衡,成为决定运价走势与行业景气的关键。
中国船厂:运力洪峰的中心
在全球集运运力洪峰的背后,中国船厂扮演着核心角色。据Alphaliner数据,到2030年底前全球还有超过1400万TEU的新增运力计划交付,而中国船厂正处于本轮订单周期的中心,承接了大量新造船订单。中国船厂的产能与交付能力,直接决定了运力洪峰的释放节奏,也使其成为全球集运运力扩张的关键枢纽。
中国船厂的崛起,源于其完善的产业链、强大的造修能力与有竞争力的交付周期。在本轮订单潮中,MSC、马士基、达飞等头部班轮以及众多船东,纷纷在中国船厂订造大型集装箱船。中国船厂承接的超大型船、双燃料船等高附加值船型订单持续增长,交付能力在全球占据领先地位。据行业数据,中国船厂在全球集装箱船建造市场中占据重要份额,成为运力洪峰最直接的"制造者"。

中国船厂的中心地位,对全球集运产生深远影响。一方面,中国船厂的高效交付,支撑了全球集运运力的快速扩张,满足了船东的订船需求;另一方面,中国船厂产能的集中,也使其成为运力洪峰释放节奏的重要决定因素,影响全球集运供需平衡。对中国航运与造船产业而言,这一地位既是机遇也是挑战:机遇在于订单饱满、产业地位提升;挑战在于需应对运力过剩风险,推动造船与航运的可持续发展。中国船厂作为运力洪峰的中心,其产能、交付与创新,将持续影响全球集运的格局与走向。
数据对比:船队规模与订单全景
为系统呈现全球集运运力洪峰的完整图景,下表对比了2024年至2026年全球集装箱船队规模与运力的关键数据:
| 时间节点 | 运营船队(艘) | 船队运力(万TEU) | 数据来源 |
|---|---|---|---|
| 2024年前10月 | — | 交付410艘/250万TEU | BIMCO |
| 2024年全年 | — | 新增441艘/268.3万TEU | CIFCO |
| 2025年11月初 | 7007 | 约3270 | 克拉克森 |
| 2025年12月底 | 7492 | 约3360 | 克拉克森/物流巴巴 |
| 2026年3月 | 7517 | 3388 | Alphaliner |
| 2026年9月 | 7647 | 3472.7 | Alphaliner |
另一组数据显示了订单簿与集中度等关键结构指标:
| 指标 | 数值 | 时间 | 数据来源 |
|---|---|---|---|
| 全球订单簿 | 1724艘/1397万TEU | 2026年8月 | Alphaliner |
| 订单/船队比 | 约40%(2009年以来最高) | 2026年8月 | Alphaliner |
| 前三大班轮运力占比 | 47.35% | 2026年3月 | Alphaliner |
| 最大单家运力(MSC) | 突破700万TEU | 2025年11月 | gCaptain |
| 未来待交付运力 | 超1400万TEU(至2030年底) | 2026年9月 | Alphaliner |
从以上数据可以看出,全球集运运力洪峰呈现出规模持续扩张、订单高位运行、集中度不断提升的显著特征。2024年交付潮拉开序幕,2025年突破7000艘并进入"7000艘时代",2026年船队规模与订单簿双双创下新高。这一运力洪峰,既是全球集运产能扩张的体现,也是供需格局重新平衡的起点,其后续释放节奏与需求匹配,将决定未来数年全球集运的景气走向与运价中枢,是全球航运最重要的结构性变量之一。
主干指数高位整理:运力洪峰下的供需再平衡
10月中旬全球集运运价进入高位整理通道,主干指数涨跌互现。上海出口集装箱运价指数(SCFI)10月9日报3664.11点,环比微涨0.05%,已连续数周在3600点上方走平,结束了此前连续多周的震荡回落;同期波罗的海干散货运价指数(BDI)却出现连跌,干散货与集运走势分化明显。10月14日德路里世界集装箱指数(WCI)周环比下降2%,欧线期货收2735点,显示旺季尾部运价上行乏力;而上海出口集装箱结算运价指数(SCFIS)欧线报2264.82点(环比降6.1%)、美西线报4700.23点(环比升11.4%),美强欧弱的格局依旧延续。

这一分化背后是运力洪峰的结构性再平衡:新造船交付高峰下,全球集装箱船队运力总量已进入“7000艘时代”,但霍尔木兹封峡、红海绕航、巴拿马运河限航三大地缘变量同时锁定了相当规模的有效运力,市场在“运力过剩”与“运力短缺”两种叙事之间反复摇摆。船东与货主端的应对也在分化:美线受益于抢出口与关税抢运,舱位利用率维持高位;欧线则在需求走弱与绕航回流的双重挤压下承压。对货主而言,运价高位整理意味着旺季定价难以下行,订舱仍需锁定舱位并预留附加费空间;对船司而言,高运价与高附加费叠加,盈利韧性好于年初预期。
| 指数 | 数值 | 环比 |
|---|---|---|
| SCFI(10月9日) | 3664.11点 | +0.05% |
| WCI(10月14日) | 约2735美元/FEU | -2% |
| SCFIS欧线 | 2264.82点 | -6.1% |
| SCFIS美西线 | 4700.23点 | +11.4% |
展望四季度,若霍尔木兹风险持续,绕航锁定运力的效应将继续对冲新船交付压力,运价中枢大概率维持3600点上方高位震荡。
免责声明: 本专题内容通过公开渠道搜集整理,仅供业界参考与内部交流使用,不构成任何形式的商业决策指导或法律建议。实际执行标准请以官方机构发布的最新原文为准。