
北极快航:常态化周班
从2025年单船首航到2026年8航次周班常态化,中欧北极快航打通联通亚欧的"冰上丝绸之路",成为中欧贸易高附加值货物的第三通道。
核心要点
2026年中欧北极快航实现周班常态化:8个固定航次、7艘船轮换、近8000TEU
北极航道较苏伊士运河缩短近半航程,18-20天直达北欧,绕开红海马六甲
储能系统、锂电池、电动汽车等高附加值货物成主力货,出口5.33亿元
多企业多船型加码:集装箱2万TEU、干散货140万载重吨
俄罗斯2035年前11艘核动力破冰船,北极航道通航能力持续提升
关键时间线
我国首台实船应用大功率极地破冰吊舱推进器在沪下线,首台交付指向欧洲
10月20日,我国首台实船应用大功率极地破冰型吊舱推进器在上海长兴岛倍豪船舶“大白鲸”工厂下线,依托国内40兆瓦满负载试验台完成整机验证。企业称其可破2.1米冰层,下线后发往欧洲,计划明年2月装船、6月实船测试,成为继ABB之后全球第二家供应商。

韩国PanStar集装箱船完成首次北极—欧洲商业往返航行
韩国航运企业PanStar旗下集装箱船“PanStar Acro”号10月11日返回釜山港,完成韩国首次经北极东北航道往返欧洲的商业航行,单程较苏伊士航线节省约10天,业界正评估常态化班轮服务可行性。

韩国新船管公司IOB接手四艘Arc4冰级LNG船并筹划扩队
釜山新设船管公司IOB已接手管理四艘韩华海洋建造的Arc4冰级LNG船,所有权结构关联俄罗斯诺瓦泰克;公司计划明年新增三至六艘Arc7并自2028年起继续扩队,北极LNG运力格局面临重塑。
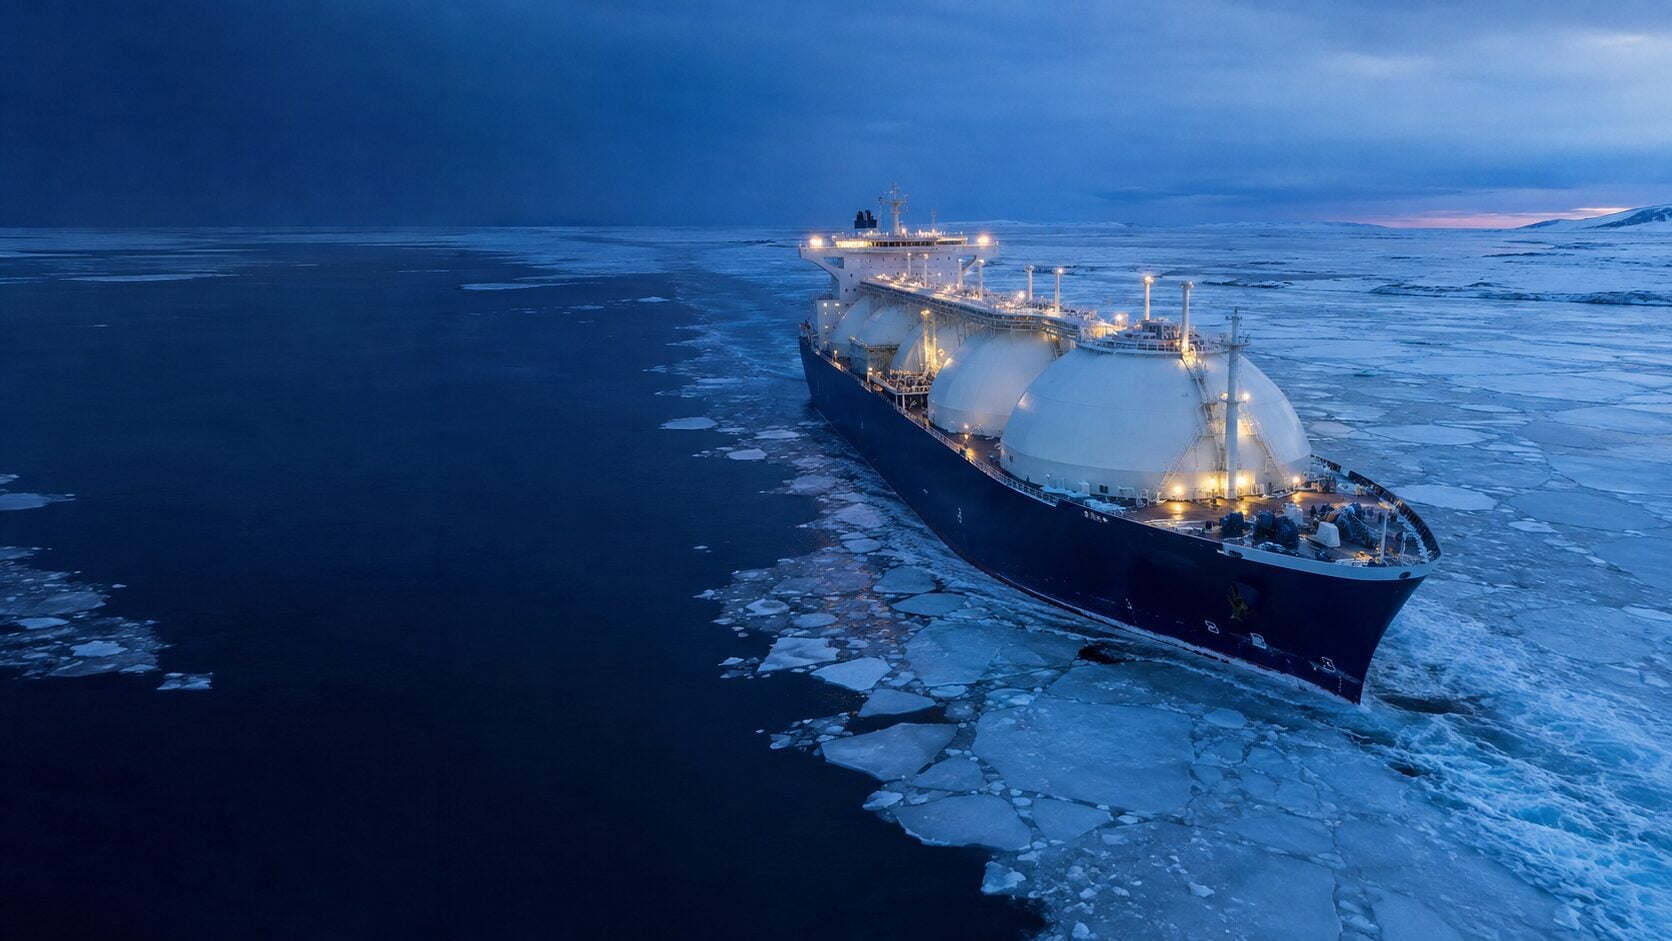
韩国新船管公司IOB接手四艘Arc4冰级LNG船并筹划扩队
釜山新设船管公司IOB已接手管理四艘韩华海洋建造的Arc4冰级LNG船,所有权结构关联俄罗斯诺瓦泰克;公司计划明年新增三至六艘Arc7并自2028年起继续扩队,北极LNG运力格局面临重塑。
北极航线班期收官:欧洲靠泊港迎合规考验
Container News 10月6日解读称,北方海航道上的集装箱船正与受制裁油轮船队共用航道,欧洲港口将决定其含义。本航季中欧北极快线投放8个周班、挂靠费利克斯托、鹿特丹、威廉港与格丁尼亚,箱量约八千TEU,10月3日后季节性停航。专项等泊与准班率暂无官方披露。

最新动态:货运量攀升与班期收官(10月上旬)

2026年10月上旬,北极航道的常态化运营迎来关键节点。俄罗斯《生意人报》10月6日报道,2026年前9个月北方海航道货运量约3100万吨,同比增长约20%,全年预测有望超过4000万吨;与此同时,海杰航运的中欧北极快航CAX航线完成2026年度收官,全年8个航次、近8000TEU,储能电池与电动车等高附加值货成为主力货种,其中第2航次以22天抵达英国创下时效标杆。韩国新船管公司IOB接手4艘Arc4冰级LNG船并筹划扩队,显示北极航运的商业参与者仍在扩容。
从试航到周班:第三通道的商业化验证

北极快航的商业化逻辑已经初步跑通:对货主而言,相较传统苏伊士航线,北极航线可缩短亚欧间航程约三分之一,在中欧贸易中形成"时效敏感型"货物的第三通道;对船东而言,季节性窗口内的周班化运营需要更高的船舶利用与冰区航线管理能力,海杰航运等先行者通过8航次验证了全流程可行。与此同时,"列宁格勒"号核破冰船计划11月下水,将进一步提升冰区通航保障能力,为2027年更大规模常态化运营打下基础。
挑战与展望

北极航道的常态化仍面临三重约束:其一,季节性——冰期窗口有限,10月后北方海路逐步关闭,全年运营依赖窗口期内的密集排班;其二,回程货——目前以中国出口为主,回程欧洲货源仍待培育,空箱与运力浪费影响经济性;其三,合规与保险——冰区航行、环保排放与极地规则要求更高,保险费用与船队配置门槛不低。即便挑战犹存,3100万吨的前9月货运量与周班收官仍表明:北极航道正在从"概念验证"走向"常态班期",其对全球亚欧航线的分流效应将在未来数年持续显现。
从首航到周班:北极快航的商业化跃迁

北极航道的常态化集装箱运营,是2025年以来全球航运最具标志性的商业化突破之一。2025年9月22日,"伊斯坦布尔桥"轮从宁波舟山港北仑港区启程,装载近3000标准箱,经北极东北航道驶往英国最大集装箱港口弗利克斯托,全程仅18天,开通了全球首条中欧北极集装箱快航航线,将中国至北欧的海上距离从约2.2万公里缩短至约1.5万公里。2025年10月,首艘货船又抵达波兰格但斯克港,验证了这条"冰上丝绸之路"的多港可达性。
从"一次航行"到"固定班期",北极快航在一年内完成跃迁。2026年7月15日,中欧北极快航推介会在宁波举办,正式发布季节性周班产品;8月15日,"迪拜塔"号首航,宁波舟山港中欧北极集装箱航线正式迈入通航季周班运营新阶段。据中国交通报报道,2026年北极航道通航窗口期为7月下旬至9月下旬,海杰航运在8月中旬至10月初连续安排8个固定航次、投入7至8艘船轮换执航,目标运输时间20至22天,"中欧北极快航"由此进入常态化运营。从首航试水到每周一班,这条联通亚欧大陆的北向物流大通道正式成型。
北极快航的常态化,折射出全球班轮格局的深层变化。在红海危机持续、绕行好望角推高成本与时间的背景下,航运企业开始寻求苏伊士运河之外的替代通道。北极航道以其显著的时效优势进入视野,成为缓解主干航线压力、构建多元化物流体系的现实选择。正如业界所言,北极航运正从"能不能走"的可行性讨论,进入"走得稳不稳"的商业模式与供应链韧性验证阶段。
运力与航线布局:多企业多船型加码

北极快航的常态化,建立在多企业、多船型、多货种的规模化运力投放之上。2026年首期中欧北极航次计划由中国船东协会发布,新新运航运、海杰航运(香港)、宁波宏昆船务、大连信风海运、天津悦乾海运、上海大华海运等6家企业参与运营,主要船型涵盖集装箱船、干散货船以及多用途船。其中,集装箱船和多用途船总运力达2万标箱,干散货船舶合计140万载重吨,运力规模较2025年显著放大。本轮船舶于通航窗口期内错峰开航,串联国内多个核心挂靠港,直达欧洲沿线枢纽港口。
海杰航运作为集装箱周班的主力,2026年计划投入7艘载箱量介于1384至4890标箱的船舶,自8月中旬至10月初连续安排8个固定周班航次。航线采取"国内多港集结—宁波舟山港—英国弗利克斯托"的布局,部分航次挂靠上海、太仓、青岛、福州、南沙等港补充集货,出境后依次停靠英国弗利克斯托、荷兰鹿特丹、德国汉堡、波兰格丁尼亚等北欧及波罗的海核心港口。2026年8月21日,"利雅得穆卡布"轮靠泊福州港江阴港区,成为该航线2026年度福建首靠,为福建锂电池、新能源汽车等"新三样"对欧出口开辟新通道。
| 企业 | 船型 | 运力规模 |
|---|---|---|
| 海杰航运 | 集装箱船(CAX周班) | 7艘,1384~4890TEU |
| 新新运航运 | 集装箱船/散货 | 中俄、中欧多线 |
| 宁波宏昆/大连信风/天津悦乾/上海大华 | 干散货/多用途船 | 干散货合计140万DWT |
干散货方面,北极航线同样加快放量。2026年9月3日,大连港时隔十余年重启散杂货北极航线首航,1.4万吨化工品发运,综合物流成本下降约30%,成为北方港口散杂货北极运输的标志性事件。干散货与集装箱"两轮驱动",使北极航线的货种与船型结构日趋多元,为这条季节性通道的常态化运营提供了更坚实的货量基础。
时效与成本:中欧贸易的"第三通道"

北极航道的核心价值,在于对中欧传统海运格局的时效与成本重塑。经北极东北航道,国内港口至欧洲波罗的海核心港口的航程可缩短近三分之一,全程18至20天,约为经苏伊士运河传统航线的一半。作为对比,走苏伊士运河约需40天,绕行好望角约50天。对时效敏感的外贸订单而言,20天的运输时效意味着更短的资金占用周期、更快的市场响应与更低的不确定性。
除时效外,北极航道还具备路径安全与冷链双重优势。该航线全程绕开红海、马六甲海峡等高风险海域,在红海危机持续、地缘风险高企的背景下,为外贸企业提供了稳定保障订单按期交付的替代路径。同时,北极航道具备天然低温冷链条件,夏季航行温度稳定在-10℃至-3℃,适配光伏、储能、精密机电等高附加值货物的恒温运输,货品损耗率更低。天津口岸的实践显示,北极航线以时效稳定、综合成本可控的优势,已成为京津冀大件工业装备出海的重要补充物流通道,2025年监管北极航线进出口货物52万吨、同比增近4倍,2026年基本班班满舱发运。
北极航道的"第三通道"定位日益清晰。在苏伊士运河(受红海局势扰动)与好望角(航程过长)之外,北极航道以其独特的时效与安全组合,为中欧贸易提供了第三个选择。虽然其运力规模与主流干线相比仍小,但作为高附加值、时效敏感货物的快速通道,北极航道的战略价值正随着周班常态化而持续提升。对跨境电商、新能源、精密制造等高增长货类而言,北极航道有望成长为具有实质竞争力的物流选项。
高附加值货主:储能电池电动车的运输革命

北极快航的货源结构,集中体现了其高附加值、时效敏感的定位。2026年北极航次的货物以储能系统、蓄电池和电动汽车为主,宁波海关数据显示全年对欧出口总值达5.33亿元人民币(约7950万美元)。从2025年首航装载的储能柜、动力电池、光伏组件,到2026年"迪拜塔"号承运的储能柜、动力电池、光伏组件等长三角高附加值新能源货物,北极航道已成为新能源产品对欧出口的"快车道"。
集装箱化锂电池的运输,是北极航道最具代表性的场景。据俄罗斯《生意人报》报道,中国亿纬锂能(EVE)公司通过"利雅得穆卡布"轮等航次,将广东惠州、湖北荆门工厂的电池发往其在德国、匈牙利的工厂。亿纬锂能指出,北极航道不仅将运输时间缩短50%、避开动荡的南部海域,且北极夏季航行温度稳定,可防止高品质热敏锂电池在远洋运输中的热降解。这类20至45吨级、集成于专用集装箱的锂电池,按联合国标准属第九类危险品,是海运增长最快的危险品类别之一,北极航道的低温稳定环境为其提供了理想的运输条件。
北极航道对高附加值货物的赋能,不仅体现在时效与温度,更体现在对欧洲市场的响应速度。对储能系统、电动汽车等需求波动大、迭代快的品类,20天的到货周期让企业能更灵活地应对欧洲订单与政策变化,抢占季节性消费窗口。正如媒体所言,北极快航为储能企业"省下的不只是时间"——更短的物流周期改善了现金流与库存管理,增强了中国新能源产品在欧洲市场的竞争力。随着更多新能源企业接入这条通道,北极航道正成为"新三样"出海的重要基础设施。
各国竞逐:中韩印俄的北极棋局

北极航道的战略价值,正吸引全球多国加快布局,形成中、韩、印、俄多极竞逐的格局。中国是北极集装箱航运的领跑者,2026年已有6家航运企业计划投入30来艘船舶、运营40多个北极航次,创2013年首航北极以来的新高;海杰航运更率先实现周班常态化,宁波舟山港成为"冰上丝绸之路"的核心枢纽。韩国紧随其后,2026年8月22日,韩国集装箱船"泛星阿克罗"号从釜山出发,21天抵英,成为韩国首艘经北极航线抵欧的集装箱船;"泛星宏图"号也于9月挂靠鹿特丹。韩国外交通商部此前专门为北极航线举行运力招标,显示出官方层面的战略推动。
| 国家/企业 | 2026年动作 | 定位 |
|---|---|---|
| 中国·海杰航运 | 8航次周班常态化 | 集装箱领跑者 |
| 中国·新新运航运 | 首航摩尔曼斯克 | 中俄集装箱通道 |
| 韩国·泛星航运 | 首航抵英/抵荷 | 官方招标推动 |
| 俄罗斯·北方海路总局 | 破冰船+货运目标 | 航道主导方 |
| 印度 | 拟与俄签北方海路协议 | 新兴参与方 |
俄罗斯作为北方海路的实际控制方,正加速基础设施建设。据新华网报道,俄国家原子能集团旗下"北方海路总局"表示,2035年前将有11艘俄核动力破冰船在北极航道运营,高破冰级船数量将达100艘左右;目前俄已有8艘核动力破冰船,另有多艘在建。俄方同时推进LNG船国产化(2026年9月普京视察红星造船厂)、萨贝塔港航道疏浚(Rosatom首艘自有挖泥船)等项目。2026年9月,俄罗斯与印度拟在年底前签署北方海路协议,印度也加入这条北极走廊的争夺。多国竞逐之下,北极航道正从区域性航线,演变为联通亚欧的新地缘物流变量。
基建与破冰:通航能力的天花板

北极航道的通航能力,受制于冰情、破冰船队与港口基础设施三大"天花板"。首先是季节性冰情限制。北极航道地处高纬度,受季节性冰情制约,仅每年6-10月具备通航条件,通航窗口期仅3-4个月,船期排布高度集中、容错空间小,这是北极航道难以摆脱的季节性约束。正如俄罗斯Arctic Russia网站所言,该航线"季节性运营,将于明年夏天恢复",全年通航仍是远期目标。
破冰船队是突破冰情约束的关键。俄罗斯正加快建设全球最强的核动力破冰船队:目前拥有"北极"号、"西伯利亚"号等8艘核动力破冰船,另有2艘22220型在建,以及10510型超强型"俄罗斯"号在建。俄罗斯政府此前公布的规划显示,到2035年前将有11艘俄核动力破冰船运营,高破冰级船数量将达100艘左右,并设立2035年前北极航道货运量超2.7亿吨的目标(2025年为3350万吨)。2026年9月,普京视察红星造船厂,推进Arc7级LNG船国产化,进一步提升俄方极地船队自给能力。韩国方面,2026年10月韩国新船管公司IOB接手4艘Arc4冰级LNG船并筹划扩队,也反映了亚洲对极地船队的布局。
港口配套同样决定通航效率。北极航道沿线港口的装卸能力、堆场与航道疏浚直接影响船舶周转。Rosatom首艘自有挖泥船启动萨贝塔港LNG航道疏浚,福州江阴港区1-7号泊位全面贯通形成年通过能力超300万标箱的"超级集装箱码头群",都是港口配套升级的缩影。可以预见,破冰船队的扩张与港口设施的完善,将逐步抬升北极航道的通航能力上限,使其向更长的通航期、更大的通航量演进。
挑战与前景:季节性、回程与合规

北极快航在取得突破的同时,也面临季节性、回程装载与合规三大现实挑战。其一是季节性的根本约束。北极航道每年仅6-10月通航,无法实现全年运营,这决定了它只能是主流干线之外的"季节性补充",而非替代性通道。船东需要在有限窗口内完成运力投入与回本,运营压力较大。其二是回程装载难题。北极航线的东行方向(欧洲至亚洲)货量有限,船舶往往需绕行苏伊士运河、好望角返回,或空舱折返,导致双向货流失衡、航线经济性承压。韩国泛星航运明确表示,从摩尔曼斯克及北极港口回程运往亚洲的货源问题,是其从试航走向常态化运营的关键障碍。
其三是合规与国际规则的考验。随着北极航线挂靠增多,欧洲港口对靠泊船舶的合规审查趋严。2026年10月,业界已关注北极航线班期收官时欧洲靠泊港的合规考验;IMO极地燃料新规也在酝酿之中,未来极地航行船舶的燃料与排放标准可能进一步收紧。此外,北极航道沿俄北方海路运行,涉俄航线在中美欧博弈下的合规风险,是航运企业必须审慎评估的变量。欧盟对俄制裁背景下,北极航线在服务俄罗斯航道的合规边界,仍需持续跟踪。
尽管挑战犹存,北极快航的前景总体积极。市场研判认为,随着破冰船队扩容、港口配套完善、多国积极参与,北极航道的通航能力与货量规模将持续提升。2026年8航次近8000TEU、出口5.33亿元的收官成绩,验证了这条通道的商业可行性。对未来而言,北极航道有望从中欧贸易的补充通道,逐步成长为联通亚欧、服务高附加值货物的常态化物流选项,其"冰上丝绸之路"的战略价值将随基础设施完善与多边合作深化而持续兑现,为全球航运多元化格局写下新的注脚。
趋势分析:北极航道货量攀升与运价景气

从宏观货量看,北极航道的运输规模正经历跨越式增长。俄罗斯北方海路货运量从2024年的约3000万吨,到2025年增至3350万吨,俄原子能预计2026年可达4000万吨,并设定了2035年前超2.7亿吨的远期目标。中国经北极对欧集装箱运输则从2025年首航的不足3000标箱,跃升至2026年8航次近8000标箱,出口货值达5.33亿元人民币。货运量的持续攀升,印证了北极航道从"试航探索"向"规模运营"的转型。
集装箱班轮化是北极航道货量增长的核心引擎。与散货、LNG等传统北极货种不同,集装箱周班的开通让北极航道首次进入可预测、可排期的商业运营轨道。从2025年单船试航到2026年7艘船周班,中欧北极快航以8个固定航次、近8000标箱的收官成绩,为北极航道注入了全新的货量与运力结构。同时,干散货北极航线(如大连港1.4万吨化工品发运)的恢复,进一步拓宽了货种基础。货量增长与运力投放相互促进,形成了北极航道商业化的良性循环。
货量攀升的同时,北极航道对全球运价与运力格局的影响正逐步显现。作为高附加值、时效敏感货物的快速通道,北极航道在一定程度上分流了部分本应经苏伊士运河或绕行好望角的货物,为货主提供了议价空间与运输弹性的新选择。综合来看,北极航道的趋势性机会在于:其一,季节性窗口内的运力价值持续凸显,2026年8个航次基本满舱即是例证;其二,随着更多国家与船东进入,北极航道的运力供给将更加多元,竞争加剧有望降低运输成本、提升服务品质;其三,若未来冰级船队扩张与全年通航取得进展,北极航道将从"季节性补充"跃升为具有实质运力规模的中欧"第三通道",深刻影响全球集装箱与能源海运的航线版图。市场判断,北极快航的常态化运营已为这一趋势奠定坚实基础。
免责声明: 本专题内容通过公开渠道搜集整理,仅供业界参考与内部交流使用,不构成任何形式的商业决策指导或法律建议。实际执行标准请以官方机构发布的最新原文为准。