
红海危机与“世纪复航”
从胡塞袭船停摆到班轮巨头集体回归,红海—苏伊士航道的两年动荡与渐进复航
核心要点
红海危机自2023年11月扣留银河领袖号爆发,四大航运巨头停航红海、转绕好望角,全球集运格局被改写
2024年苏伊士运河收入锐减六成、过境量腰斩,埃及财政外汇承压
2025年加沙停火、美胡停火等带来阶段性缓和,胡塞缩小或暂停袭击范围
2026年班轮巨头分阶段回归:达飞、马士基、赫伯罗特、MSC四大巨头逐步复航红海苏伊士
绕行好望角运力降至两年最低(约4.6%),红海航线正常化约27%,但曼德海峡地缘风险仍存
关键时间线
马士基下调欧线内陆燃油附加费,26日起生效至11月9日
马士基宣布修订比荷卢、DACH及波兰内陆运输燃油附加费,卡车与驳船段费率由16%降至15%或14%,波兰持平,新费率10月26日至11月9日有效,两周复核一次。

马士基宣布西地中海至北美航线12月起征收旺季附加费
马士基将于2026年12月1日起对西地中海至美国、加拿大方向货运征收旺季附加费,覆盖全部箱型并持续至另行通知,计费基准视FMC监管与现货/非现货订舱分别确定。

苏伊士复航释放运力,海空主干运价高位震荡、燃油成本撑底
10月前两周经苏伊士周均集装箱运力75.3万TEU,首超扰动前五成;FBX亚洲—北欧环比涨6%,SCFI报3679.58点;空运即期同比涨27%,航油同比涨113.7%,海空整体温度高位震荡。
马士基西非航线网络大改,新WAF1航线12月上线
Container News 10月20日报道,马士基宣布重构西地中海—西非航线网络,2026年12月第三周起生效:新增WAF1阿尔赫西拉斯—丹吉尔—达喀尔专线,并调整WAF3/WAF5/WAF6挂靠组合,强化直挂覆盖。
重大突发 欧线集运期货日内再跌6%报2482.50点,现货结算运价环比跌4.9%
10月21日早盘,集运指数(欧线)期货连续主力合约延续跌势,开盘跌4.33%后日内扩大至6%,报2482.50点,此前一日已跌7.96%。现货端,截至10月19日SCFIS欧洲航线报2154.77点、环比跌4.9%,欧线运价提涨落地预期降温。
重大突发 马士基确认加速全面重返苏伊士:目标2027年3月前全部服务复航
当地时间10月20日马士基官方确认正加速全面重返苏伊士运河,目标2027年3月前全部服务复航;双子星AE5/AE11/AE12/ME2转线苏伊士,运河通航运力已恢复危机前50%以上,欧线运价已开始反映复航预期。
马士基Gemini亚欧线大调整:三航线挂港变更并新增AE18
马士基10月19日公布Gemini网络新一轮亚欧航线调整:AE2、AE11、AE19三条航线挂港变更,并新增AE18航线,11月15日起陆续实施。AE19上海改挂南沙、AE2西行改挂鹿特丹、AE11新增萨拉拉。苏伊士复航推进下,班轮网络进入结构性重组阶段。
商船多线遇袭下航线再调整:红海复航提速、北约加强黑海护航侦察
本周商船在霍尔木兹与黑海等多条关键水域持续遇袭:伊朗革命卫队称两艘油轮在霍尔木兹海峡以南触雷起火,未经独立证实;北约宣布向黑海增派巡逻机、雷达与无人机。同时班轮公司仍逐步重返红海-苏伊士航线,预计明年一季度通行量完全恢复,亚洲-北欧即期运价上周回升6%。

亚欧航线超六成运力重返苏伊士,头部班轮仅两家未回
Alphaliner过去一个月对十大班轮网络的调查显示,远东—欧洲航线已有63%的海运运力重返红海—苏伊士通道,46条直达服务中24条经此航行;受高油价驱动,赫伯罗特、马士基等相继回航,仅长荣与以星尚未恢复。
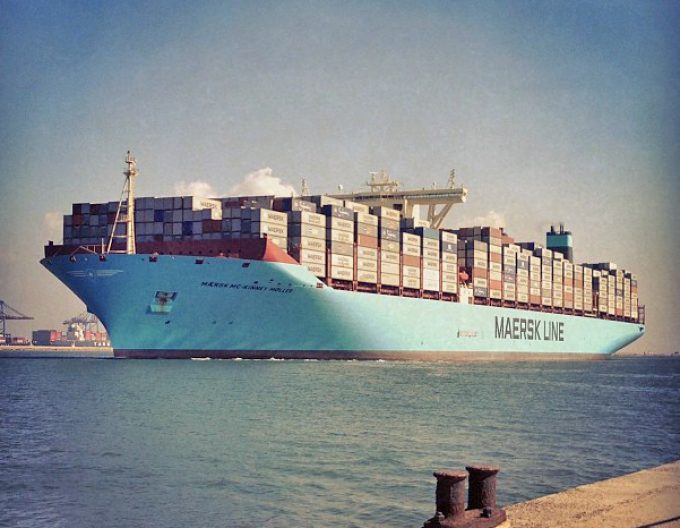
苏伊士复航释放运力,海空主干运价高位震荡、燃油成本撑底
10月前两周经苏伊士周均集装箱运力75.3万TEU,首超扰动前五成;FBX亚洲—北欧环比涨6%,SCFI报3679.58点;空运即期同比涨27%,航油同比涨113.7%,海空整体温度高位震荡。
马士基西非航线网络大改,新WAF1航线12月上线
Container News 10月20日报道,马士基宣布重构西地中海—西非航线网络,2026年12月第三周起生效:新增WAF1阿尔赫西拉斯—丹吉尔—达喀尔专线,并调整WAF3/WAF5/WAF6挂靠组合,强化直挂覆盖。
重大突发 欧线集运期货日内再跌6%报2482.50点,现货结算运价环比跌4.9%
10月21日早盘,集运指数(欧线)期货连续主力合约延续跌势,开盘跌4.33%后日内扩大至6%,报2482.50点,此前一日已跌7.96%。现货端,截至10月19日SCFIS欧洲航线报2154.77点、环比跌4.9%,欧线运价提涨落地预期降温。
重大突发 马士基确认加速全面重返苏伊士:目标2027年3月前全部服务复航
当地时间10月20日马士基官方确认正加速全面重返苏伊士运河,目标2027年3月前全部服务复航;双子星AE5/AE11/AE12/ME2转线苏伊士,运河通航运力已恢复危机前50%以上,欧线运价已开始反映复航预期。
马士基Gemini亚欧线大调整:三航线挂港变更并新增AE18
马士基10月19日公布Gemini网络新一轮亚欧航线调整:AE2、AE11、AE19三条航线挂港变更,并新增AE18航线,11月15日起陆续实施。AE19上海改挂南沙、AE2西行改挂鹿特丹、AE11新增萨拉拉。苏伊士复航推进下,班轮网络进入结构性重组阶段。
商船多线遇袭下航线再调整:红海复航提速、北约加强黑海护航侦察
本周商船在霍尔木兹与黑海等多条关键水域持续遇袭:伊朗革命卫队称两艘油轮在霍尔木兹海峡以南触雷起火,未经独立证实;北约宣布向黑海增派巡逻机、雷达与无人机。同时班轮公司仍逐步重返红海-苏伊士航线,预计明年一季度通行量完全恢复,亚洲-北欧即期运价上周回升6%。
亚欧航线超六成运力重返苏伊士,头部班轮仅两家未回
Alphaliner过去一个月对十大班轮网络的调查显示,远东—欧洲航线已有63%的海运运力重返红海—苏伊士通道,46条直达服务中24条经此航行;受高油价驱动,赫伯罗特、马士基等相继回航,仅长荣与以星尚未恢复。
马士基连发两公告扩容双子星网络:新增AE18、六条亚欧航线改港序
10月19日马士基连发两份公告,在“双子星”协作网络中新增AE18航线,并调整AE2、AE11、AE12、AE19与ME2六条航线挂靠:AE18直挂厦门整合西地中海枢纽,AE2改挂鹿特丹,ME2东行新增沙特吉达,科伦坡由AE15移至AE12,调整11月中旬起陆续生效。

赫伯罗特重构亚欧网络:Gemini新增SE5地中海航线
赫伯罗特10月20日宣布在Gemini Cooperation框架下重构远东—欧洲网络,11月中旬起调整六条干线:新增SE5上海/厦门直达西地中海,SE1-SE4及NE1同步改挂西得港、塞拉莱、南沙与鹿特丹,地中海枢纽布局显著倾斜。
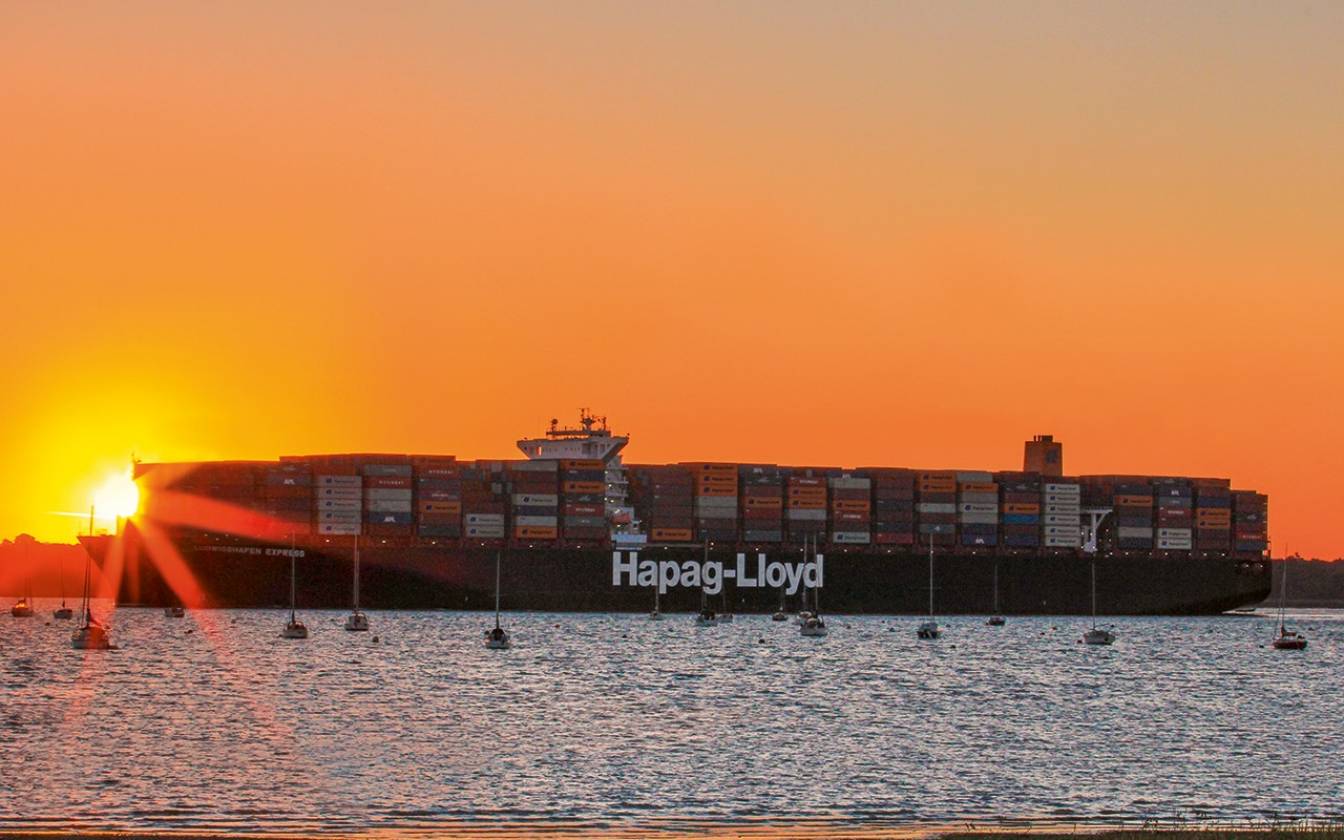
FBX欧线周涨6%冲3442美元,班轮公司抢在红海复航前推涨运价
FreightWaves援引FBX数据:亚洲至北欧运价周涨6%至3,442美元/FEU,地中海线涨3%,美东线涨1%至9,700美元;SCFI上周报3,679.58点微涨0.4%。苏伊士复航达常态30%-35%,运价短期高位偏强。
苏伊士回归叠加黄金周退潮,海空运价高位转向回调
Clarksons口径10月前两周苏伊士周通行集装箱运力75.3万TEU,首超中断前水平五成;Premier等联盟加速复航,5月以来逾200万TEU运力回流。Freightos亚欧即期周跌9%,美线仍高位;WorldACD第41周全球空运即期均价持平3.55美元/公斤、货量同比增9%,整体温度由偏热向中性偏热回归。
达飞与地中海航运恢复欧澳航线经苏伊士运河通行
据Container News 10月18日报道,达飞轮船与MSC已恢复其北欧—澳新联合航线双向经苏伊士运河通行,取代绕行好望角方案,投入船舶由18艘减至16艘,平均单船运力约9000TEU,挂靠港口范围维持不变。

海合会公报力挺红海与曼德海峡航行自由,双咽喉风险升温
海合会外长会议18日发表公报,谴责胡塞武装袭击沙特,强调霍尔木兹海峡、曼德海峡与红海航行安全为国际社会共同责任。叠加霍尔木兹受阻、沙特原油转道延布港,红海替代通道承压,航线绕行与枢纽拥堵风险上升。
卡塔尔LNG船罕见北穿红海赴波兰,途中遭快艇开火
gCaptain援引彭博报道,一艘8月在卡塔尔装载LNG的货船罕见北上穿越红海,信号目的地为波兰。UKMTO通报其曾在亚丁湾遭快艇开枪,安保还击后继续航行。该案凸显红海航线风险与绕行成本博弈。

双子星宣布亚地网络重组 马士基赫伯罗特拟Q1全面重返苏伊士
马士基与赫伯罗特的Gemini联盟10月19日公布亚欧网络进一步重组:11月下旬新开经苏伊士的中国—西地中海纯中转航线AE18/SE5,多条航线挂靠港调整;赫伯罗特CEO称明年一季度前几乎所有服务将重返苏伊士运河。

红海运力六周翻倍叠加美线停航保价,全球运价高位滞涨
Xeneta周度数据显示,截至10月16日远东至美西即期运价8296美元/FEU、美东11495美元/FEU,环比微跌0.2%与0.1%,欧线反弹2.5%至3.2%;红海运力六周翻倍,班轮停航保价,市场整体温度进入高位滞涨。
长荣、阳明时隔三年11月重启红海航线,苏伊士通航运力已恢复危机前50%以上
航运在线10月19日披露,长荣CES航线11月4日东向单航次经苏伊士、阳明远东—地中海航线拟11月双向复航;BIMCO数据显示苏伊士集装箱通航运力已恢复至危机前50%以上,10月前两周周均75.3万TEU。
专题概述
# 红海危机与"世纪复航"
副标题:从胡塞袭船停摆到班轮巨头集体回归,红海—苏伊士航道的两年动荡与渐进复航
---
最新动态:袭船升级与复航提速并行(10月中旬)

2026年10月上旬,红海-曼德海峡局势再度进入"战事反复"状态。10月8日,胡塞武装对沙特利雅得哈立德国王国际机场及曼德海峡附近也门政府军发动袭击,沙特战机随即空袭胡塞控制区的荷台达国际机场与通信设施,双方互相指责破坏停火;此前的10月4日至7日,也门方面宣称已控制曼德海峡沿岸关键点位,但红海航线改道仍按兵不动,班轮与油轮继续评估风险。新华社援引航运数据称,10月8日当周苏伊士运河集装箱周通过量回升至61艘次,创一年来新高,较去年同期增长约154%,显示复航试探与风险并存的双重图景。
风险与复航的博弈

从航运市场视角看,红海问题的核心在于"复航节奏"与"安全底线"的拉锯。一方面,双子星、MSC、达飞等头部班轮陆续恢复部分航线经苏伊士通行,超大型集装箱船集中过境令有效运力回补,欧线运价承压回落;另一方面,胡塞武装保留重启袭船权利,曼德海峡-红海北段的袭击事件并未绝迹,10月8日红海南部再传小艇开火,卡塔尔外海亦有油轮遇袭。船东与租家在"节省航程"与"战争险溢价"之间反复权衡,保险机构同步上调战争险费率预期,绕行好望角的航次比例虽较危机高峰期下降,但仍显著高于常态水平。
对市场的传导

红海风险的变化直接影响亚欧航线的运力与运价结构。若战事升级导致复航收缩,绕行好望角将重新吞噬约两周航程,集装箱有效运力趋紧,欧线即期运价与期货价格存在快速反弹空间;反之若局势缓和、复航扩大,前期回补运力将压制运价中枢。当前市场处于"高危不落地"的观察期:苏伊士过境量回升与袭船事件并存,运价高位波动加大,跨月基差频繁翻动。业内普遍判断,红海复航的最终节奏仍取决于停火机制的稳定度与胡塞武装的实际行动,任何单日袭击都可能引发运价重估,红海仍是2026年全球集运供给端最大的不确定性变量。
10月13日凌晨,胡塞武装以弹道导弹与自杀式无人机突袭红海航道,一艘关联西方的巨型油轮动力舱遭重创、燃起大火,船员紧急弃船,美军航母舰载机随后对也门内陆据点多轮空袭报复;10月12日德路里上调苏伊士复航预期,将亚欧航线重返苏伊士的基准假设改为2027年2月恢复至绕航前运力80%,袭船升级与复航提速形成鲜明对照。运价端,SCFI报3664.11点环比止跌微涨,欧线2274美元/TEU结束11周连跌,美西7584美元、美东10524美元高位盘整。
PART 01 危机缘起与演变:红海航道为何停摆

红海危机发端于2023年10月7日新一轮巴以冲突。也门胡塞武装以"支持巴勒斯坦"为由,对以色列频繁发动导弹与无人机攻击,并在红海—曼德海峡连续袭击"关联以色列"的船只。2023年11月19日,胡塞武装在红海水域扣留"银河领袖"号货船及25名船员,拉开红海危机的序幕。此后,胡塞武装宣称由以色列公司拥有、运营或悬挂以色列国旗的所有船只均为其"合法打击目标",袭船事件接连升级,先后袭击"团结探险家"号、"第九"号商船,击落美军MQ-9无人机,并对悬挂挪威国旗的油轮发动导弹攻击。
至2023年12月中旬,红海安全风险累积至临界点。地中海航运(MSC)、马士基(Maersk)、达飞轮船(CMA CGM)与赫伯罗特(Hapag-Lloyd)全球四大航运巨头于12月15日至16日相继宣布暂停所有穿越红海的航行,转绕好望角;中远海运、东方海外、长荣海运、阳明海运、ONE等船司随后跟进。绕行好望角较红海—苏伊士航线增加约3500—4000海里航程、10—15天航行时间,船舶周转效率下降30%—40%,全球集运有效运力被大幅消耗,集运指数(欧线)期货主力合约一度涨停。
危机在2024年初全面深化。1月5日,马士基宣布在可预见的未来所有船只不再通过红海,并警告客户"做好严重的供应中断准备";此前"马士基杭州"号遇袭令其无限期暂停。壳牌等能源巨头亦无限期停止红海航行,市场估计当时约90%的集装箱船驶离红海—苏伊士通道。苏伊士运河这一承载全球约12%贸易量、连接地中海与印度洋的关键航道,短期几乎丧失集装箱班轮通行,全球航运格局就此被深刻改写。红海危机由此从一次地缘冲突外溢,演变为历时两年多的全球航运结构性冲击。
PART 02 地缘缓和节点:从停火到阶段性降级

红海危机的缓和,与中东地缘进程深度绑定,经历了一个"缓和—反复—再缓和"的过程。2025年1月19日,加沙地带停火换俘协议正式生效,当晚3名被扣押的以色列人被哈马斯释放并抵达以色列。作为回应,胡塞武装同日宣布缩小红海袭击范围,仅保留对以色列个人或实体全资拥有、及悬挂以色列国旗船舶的攻击,并于1月22日释放25名"银河领袖"号船员。这一调整被视为红海危机有望结束的信号,集装箱海运价随之连续两周大跌。
2025年5月6日,在阿曼斡旋下,美国与胡塞武装达成停火协议,双方承诺不再互攻,包括不得针对红海及曼德海峡的美国船只,以确保航行自由与国际商贸航道畅通。美国总统特朗普表示将停止对胡塞武装的轰炸。但这一停火覆盖范围有限且执行机制薄弱——2025年7月6日,胡塞武装袭击并击沉红海散货船"魔法海洋"号,恢复对非美国船只的袭击,红海危机一度再度升温。
2025年10月初加沙停火协议生效后,胡塞武装自10月5日起暂停对红海船舶袭击。英国海上贸易行动办公室(UKMTO)周报评估,胡塞"高度可能"已暂停海上打击、转而监视停火执行,但警告若停火完全破裂将"几乎确定"恢复攻击。11月9日,胡塞武装总参谋长致信哈马斯,明确警告若以色列恢复进攻加沙、停火破裂,将重启对以色列的军事行动并再次封锁红海与阿拉伯海航运。这一系列地缘节点共同构成红海复航的政治前提:复航进程始终系于停火大局的稳固,任何地缘反复都迅速传导至航运市场。
PART 03 船司复航路线图:从试航到规模化回归

班轮公司对红海的回归,经历了从"单船试航"到"分航线、分航次"再到"规模化"的渐进过程,且各巨头节奏与路径各异。2025年11月25日,苏伊士运河管理局与马士基签署战略伙伴关系协议,马士基集装箱船自12月初陆续通过苏伊士,作为全面回归先导;达飞同期宣布INDAMEX航线全面回归。2026年1月15日,达飞正式复航印巴—美东INDAMEX航线,成为全球主要班轮公司中首个重启完整东西向主干航线的承运商;不过1月20日达飞又突然公告,将FAL1、FAL3、MEX三条航线由红海—苏伊士改道好望角,凸显复航的反复性。
2026年2月3日,双子星合作网络ME11服务成为首个改走红海的Gemini服务;7月6日,马士基与赫伯罗特官宣AE15航线改经苏伊士运河、首航船Majestic Maersk轮、航程缩短约4周;7月9日MECL、8月10日AE19先后回归。8月22日,马士基旗下Mathilde Maersk与Bangkok Maersk两艘超大型集装箱船同日完成苏伊士通航,标志回归从试航走向规模化。8月24日,MSC发布通告有限恢复部分东西向航线,首批涉及Jade、Tiger、Albatros、Himalaya四条服务五个航次;8月31日,MSC成为继达飞、马士基、赫伯罗特后第四家回归的全球班轮巨头。
9月,复航进入提速阶段。9月5日,MSC Irina(24232TEU)、Manchester Maersk、CMA CGM Notre Dame等超大型箱船集中过境苏伊士;9月14日,双子星宣布AE5、AE11、AE12、ME2四条航线改走苏伊士,连同此前AE15、AE19共六条亚欧干线回归;9月15日,中远海运、东方海外重返红海;9月21日双子星AE5首航;9月28日,双子星SE1/AE12复航更新,中远/OOCL五条亚欧地中海联营恢复过苏伊士,绕行好望角运力降至两年最低(约4.6%)。班轮公司从单船试水到主干网规模化回归的路径清晰,但始终保留好望角绕行应急预案以对冲地缘风险。
PART 04 苏伊士运河通航修复:从收入腰斩到过境回升

苏伊士运河是红海危机的最大直接受害者之一。苏伊士运河管理局年报显示,2024年运河收入约39.91亿美元,较2023年创纪录的102.5亿美元下降约61%;过境船只从2023年的26434艘降至13213艘,下降约50%。埃及官方此前披露,仅2024年运河因安全局势动荡造成的收入损失即高达70亿美元,运河收入锐减六成叠加旅游业等因素,令埃及财政与外汇储备承压。运河繁忙不再,一度成为这场危机的标志性画面。
随着2025年地缘缓和与2026年船司回归,苏伊士运河通航开始修复性反弹。2026年1月21日,苏伊士运河管理局公布,2025/2026财年上半年过境船舶+5.8%、货物吨位+16%、收入+18.5%,并称"积极迹象表明运河交通量将逐步恢复";年初以来已有1315艘过境、录得4.49亿美元收入。2026年8月,运河过境量同比增约27%,超大型箱船集中过境、净吨位明显回升。不过业内提醒,运河通航量仍较危机前低约六成,全面恢复仍需红海安全局势持续稳定。
| 指标 | 2023年 | 2024年 | 2025/26财年上半年 | 2026年8月 |
|---|---|---|---|---|
| 收入 | 102.5亿美元 | 39.91亿美元 | 同比+18.5% | — |
| 过境船只 | 26434艘 | 13213艘 | 同比+5.8% | 同比+27% |
| 货物吨位 | 156.8万吨净吨 | 52.5万吨净吨 | 同比+16% | 明显回升 |
PART 05 运力与运价传导:绕航率下降与市场重构

红海复航对全球运力结构与运价的影响显著。危机高峰期,约90%集装箱船驶离红海—苏伊士,绕行好望角运力占比一度高企;至2026年9月,仍绕行好望角的全球集装箱运力已降至约4.6%,为两年来低点,红海航线正常化程度约达27%。超大型箱船(Triple E级、24232TEU级)重返红海,推动亚欧航线单箱成本下降、航程缩短,东西向航线有效运力回补,对现货运价形成压制。
运价层面,红海危机经历"飙涨—高位—回落"的周期。2024年1月船司集体撤离时,中国出口欧洲海运价飙涨约1.5倍,集运指数期货涨停;2025年1月加沙停火、胡塞缩小袭击范围后,集运运价连续两周大跌;2026年复航提速后,亚欧航线运价在复航供给回补与地缘风险反复之间高波动运行。班轮公司对红海回归采取"分航线、分航次、可回退"策略,保留好望角绕行应急预案,使运力分配成为对地缘风险的动态博弈,运价也因此持续承压但维持高位震荡。
PART 06 政策与合规:运河激励与航线调整的官方口径

红海复航背后,苏伊士运河管理局与船司的战略协作、以及埃及官方的增收努力构成政策层面主线。2025年11月25日,苏伊士运河管理局与马士基签署战略伙伴关系协议,约定马士基集装箱船分批恢复通过苏伊士、作为全面回归先导,官方口径明确"苏伊士运河过去是、现在仍然是航运枢纽"。2026年1月21日,运河局在与20家航运公司及代理机构的会议中,以过境+5.8%、收入+18.5%的数据背书复航,并称沙姆沙伊赫和平峰会"恢复地区安全稳定、向全球海事界发出航行自由的安心信号"。
船司层面,马士基、赫伯罗特、MSC、达飞等均以"对红海安全局势的全面评估"作为回归前提的官方表述,强调分阶段、逐航线推进。马士基2026年2月的市场更新明确,双子星ME11成为首个改走红海的服务,回归是"服务逐一评估、风险审慎、而非全面网络回归",并保留安全局势变化时的应急调整。这些官方口径与政策安排,构成红海复航的制度与合规基础:复航不是无条件重启,而是建立在安全评估、战略合作与逐步验证之上的审慎决策。
PART 07 港口与供应链影响:从拥堵转移到效率重塑

红海危机对港口与供应链的影响深远,且随复航进程动态演变。危机期,船司绕行好望角使亚欧航次周期近乎翻倍,业内预计集装箱短缺与港口拥堵,空箱短缺曾一度冲击亚洲港口;苏伊士运河收入锐减、埃及港口吞吐下滑,红海沿岸港口(如以色列埃拉特港)因袭船威胁一度濒临萎缩。2026年9月,随着船司集中回归红海,全球外海待泊箱量首次回落,但拥堵并未消失,而是从国内转移到东南亚、印巴、北美等区域,港口拥堵呈"结构性转移"而非"总量消除"。
复航对供应链的效率重塑同样显著。苏伊士—红海航线的恢复,缩短亚欧航程约四周(双子星AE15口径),降低单箱运输成本,提升船期可预测性;超大型箱船集中过境推动干线运力回补。但中远海运、东方海外重返红海的同时,胡塞武装在2026年9月攻占也门摩卡港、控制曼德海峡最窄处佩里姆岛,显示红海—曼德海峡的地缘风险与航运恢复并存。供应链在享受复航效率红利的同时,仍需面对港口拥堵转移、地缘反复等不确定性。
PART 08 风险与前景展望:复航的可持续性考验

红海复航的前景,本质上系于安全局势的可持续性。当前积极因素包括:绕行好望角运力降至两年最低(约4.6%)、双子星六条亚欧干线回归、MSC/达飞/马士基/赫伯罗特四大巨头全面或部分回归、苏伊士运河过境量与收入修复性反弹。但风险变量同样突出:一是胡塞武装2026年9月攻占也门摩卡港、控制曼德海峡佩里姆岛,红海—曼德海峡控制权之争加剧,曼德通行一度骤降;二是胡塞武装保留导弹、无人机攻击能力,复航"可回退"的应急机制意味着船司随时可能再撤向好望角;三是苏伊士运河2026年7月宣布上调通行附加费约12%,可能增加通航成本、影响复航积极性。
展望2026年四季度及后续,红海复航预计延续"分航线、分船型、逐步推进"的节奏:更多联盟航线(如海洋联盟中远/OOCL五条亚欧地中海联营)恢复过苏伊士,绕行好望角运力占比有望进一步下降;但曼德海峡安全形势、护航体系完善程度与加沙停火大局,仍是决定全面复航时点的关键。对航运市场而言,红海复航既带来运力效率与成本改善的红利,也蕴含地缘反复的运价波动风险,全面正常化仍是一个漫长而审慎的过程。
---
趋势分析
数据说明:绕行好望角运力占比为行业估算,2026年9月约4.6%(两年低点);苏伊士运河过境船同比取自官方披露(2025/26财年上半年+5.8%、2026年8月+27%)。红海航线正常化程度约27%。
核心结论
红海危机自2023年11月爆发以来,历经"停摆—绕航—缓和—反复—复航"的完整周期。班轮巨头以审慎的分阶段策略推进回归,绕行好望角运力降至两年最低,苏伊士运河通航修复性反弹,但曼德海峡地缘风险与加沙停火大局仍决定复航的可持续性。全面正常化是漫长而审慎的过程,航运市场在复航红利与地缘风险之间保持高波动。
免责声明: 本专题内容通过公开渠道搜集整理,仅供业界参考与内部交流使用,不构成任何形式的商业决策指导或法律建议。实际执行标准请以官方机构发布的最新原文为准。