
WCI跌1%、SCFI回落53.9点,BDI创三周高:海运运价指数分化调整
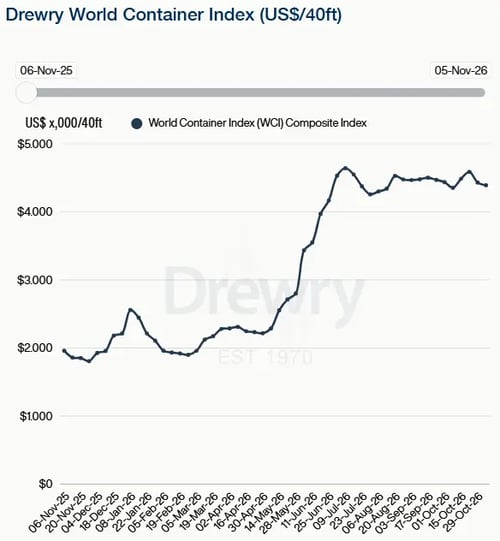
11月上旬海运主干运价指数集体回落:SCFI综合指数报3633.45点,环比跌53.9点;德路里WCI报4389美元/FEU,周跌1%;而波罗的海干散货指数BDI升至2740点三周高位。中国港口拥堵缓解、停航班次减少推动运力回补,集运运价降温但地缘与劳工风险仍存。
主干运价指数集体回落,散货逆势上行
据上海航运交易所数据,截至11月6日,上海出口集装箱运价综合指数SCFI报3633.45点,较上期下跌53.9点(约1.5%),统计周期为周度;英国德路里(Drewry)数据显示,世界集装箱运价指数WCI在11月5日当周报4389美元/40英尺箱,环比下跌1%。与之相反,波罗的海干散货运价指数BDI于11月5日报2740点,创逾三周新高,主要受长航线铁矿石货量增加及澳大利亚、印尼煤炭出口上升带动。集运回落、散货走高,海运整体运价呈结构性分化。
运力回补与拥堵缓解成主要驱动
据The DeepDraft 11月7日通报援引德路里11月6日运力评估,第46至50周(11月9日至12月14日)东西向主干航线已计划停航46班,约占717个排班航次的6%,其中亚欧及地中海航线占停航总量的50%。11月上旬中国港口拥堵明显缓解,此前因台风扰动造成的压港逐步消化,有效运力回补对即期运价形成下行压力;同时霍尔木兹海峡局势持续紧张、美西洛杉矶—长滩港劳资谈判存在变数,令远期运力供给仍存不确定性。

市场研判:运价温度降温但未失速
市场研判预测:本轮SCFI、WCI的个位数回落属旺季尾段的季节性降温,尚不构成趋势性反转——船公司正酝酿11月中旬再度推涨FAK运价,涨价落地力度需待货量与舱位去化验证。干散货方面,铁矿石与煤炭货量支撑下BDI短期料维持高位。整体看,海运运价温度由前期「高位偏热」转向「高位降温」,地缘政治与港口劳资事件仍构成运价上行的尾部风险。
