
SCFI终止连四涨周跌1.46%,美东失守万美元,WCI同步走低
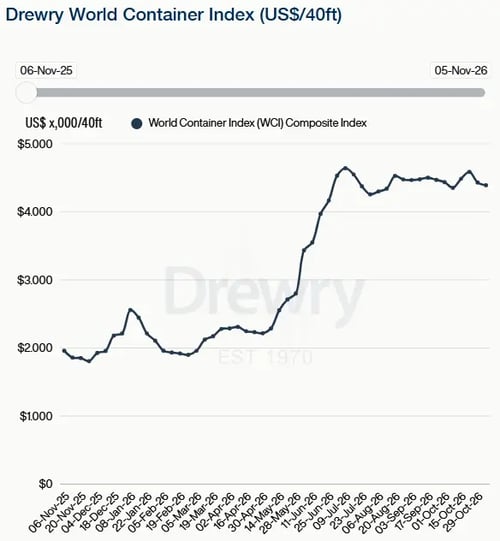
上海航运交易所11月6日数据显示,SCFI综合指数报3633.45点,环比下跌53.9点、周跌1.46%,终止连续四周上涨并创9月中旬以来新低;美东运价首度失守每FEU一万美元。德路里WCI同周下跌1%至4389美元。随着中国港口拥堵缓解、苏伊士复航释放舱位、停航班次下降,主干运价整体转弱。
SCFI终止连四涨,主干指数同步转弱
上海航运交易所11月6日数据显示,上海出口集装箱运价指数(SCFI,周度即期口径)报3633.45点,较上期下跌53.9点、周跌1.46%,终止连续四周上涨并回落至9月中旬以来低点;中国出口集装箱运价综合指数(CCFI)同日报1881.82点、环比涨0.3%,另有来源为1924.69点、涨2.3%,口径存在出入,本文取多数来源数值。分航线运价:欧洲3479美元/FEU(-3.0%)、地中海4366美元/FEU(+1.1%)、美西7381美元/FEU(-1.3%)、美东9857美元/FEU(-3.4%),美东首度失守万美元关口。德路里世界集装箱运价指数(WCI,周度、40尺柜)11月5日当周下跌1%至4389美元,上海—鹿特丹跌2%至3615美元、上海—纽约跌3%至9303美元。两大主干指数同向回落,拐点为跨口径共性信号。

市场温度研判:淡季确认,运力回补压制运价
市场研判预测,本轮转弱核心变量在供给侧:上海平均待泊时间回落至35小时,被台风与积压货量占用的运力重新入市;苏伊士复航使亚欧约六成运力回归短程航线,Xeneta测算已释放约60万TEU有效舱位。停航同步收缩,德路里11月6日班期评估预计第46至50周东西向主干航线取消46班,占717班约6%,单周口径下跨太下周停航3班、亚欧5班,均少于本周的5班与8班。船司仍计划11月15日再推一轮FAK上调,但在舱位宽松、美国11月海运进口量预计环比降11%的组合下,市场研判预测提价落地概率偏低,运价以温和阴跌为主。
风险点:地缘扰动与合约谈判构成双向变数
11月6日英国海事贸易行动中心通报一艘油轮在阿曼哈萨布以东约16海里处船舷水线发生爆炸,另有海湾油轮遇袭致一名船员死亡,霍尔木兹风险未平。市场研判预测,若海峡通行风险扩散、绕行与保险溢价回升,运价可能重新走强;欧洲码头工会罢工动向与洛杉矶—长滩守卫工会谈判亦为潜在扰动源。11月中下旬为相对有利的议价窗口,宜分批锁定即期价,避免按船司公布FAK水平签长约。
