
SCFI终结四连涨 周跌1.46%报3633.45点 美东线失守万美元
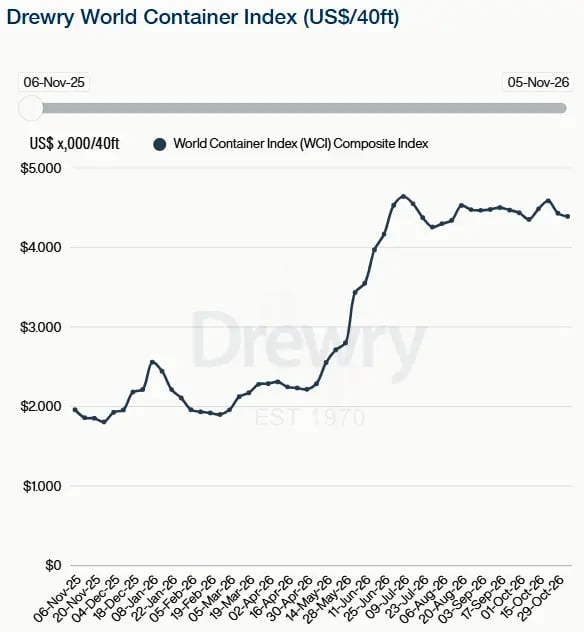
上海航运交易所11月6日公布SCFI综合指数报3633.45点,环比下跌53.9点、周跌幅1.46%,终结此前连续四周升势并创9月中旬以来新低;德路里WCI同步下跌1%至4389美元。分航线看美东线首破万美元关口,主干航线由推涨转向止跌。
主干指数终结四连涨,SCFI周跌1.46%
上海航运交易所11月6日公布的上海出口集装箱运价指数(综合指数)SCFI报3633.45点,较上期(10月30日3687.35点)下跌53.9点、周跌幅1.46%,终结此前连续四周上涨,为9月中旬以来最低;统计周期为周度,口径为上海出口即期运价加权。中国出口集装箱运价综合指数CCFI同日报1881.82点、环比上涨0.3%(财联社口径报1924.69点、涨2.3%,存差异)。德路里(Drewry)世界集装箱指数WCI最新一期报每40英尺集装箱4389美元,环比下跌1%,跌幅较上周的3%趋缓。两套主干指数同步转弱,显示11月行情进入旺季尾段回档。市场研判预测:本轮回落幅度温和,但方向意义大于点位,船公司动作已从推涨退回止跌。

分航线涨跌互现,美东线首破万美元
本期SCFI分航线运价:远东至美东每FEU 9857美元,较上期下跌342美元、周跌幅3.35%,首度失守1万美元;远东至美西每FEU 7381美元、下跌98美元(-1.31%);远东至欧洲每TEU 2325美元、下跌45美元(-1.89%);远东至地中海每TEU 3393美元、逆势上涨43美元(+1.28%);近洋线普遍偏弱,远东至东南亚每TEU 1159美元、下跌5美元(-0.42%)。德鲁里口径显示上海至纽约9303美元/FEU(-3%)、上海至鹿特丹3615美元/FEU(-2%)、上海至洛杉矶7539美元/FEU(持平)。两套指数柜型与取样范围不同,属口径差异,应并列看待而非互相校正。
运力回补与控舱并存,舱位仍相对紧张
德鲁里指出,中国主要港口持续数周的拥堵已开始缓解,上海平均船舶等待时间随天气好转与需求放缓缩短至35小时;跨太平洋下周宣布3班空班、少于本周5班,亚欧线下周5班、少于本周8班,有效运力回升。另一方面,物流业者与大型揽货公司认为,出货抵港时点贴近感恩节与圣诞假期,叠加深圳APEC交通管制影响华南出货节奏,11月货量动能放缓;但船商仍通过控舱比例与特定航次优惠维持仓位紧张,预估美国线运价短期维持高档。MSC十一月FAK参考价美西约9200美元、美东约13247美元/FEU,明显高于即期指数,属报价口径而非成交价。

市场温度研判:高位降温而非转冷
市场研判预测:主干指数单周波动约1.5%,未达趋势反转强度,整体温度属高位降温而非全面转冷;但四连涨终结、美东跌破万美元、空班减少与苏伊士运河通行恢复(约六成亚欧运力已回运河)等因素叠加,指向11至12月运价中枢逐步下移,12月跌幅可能扩大。欧洲线船公司仍拟推动11月中旬FAK上调,但在运力充裕与需求偏弱背景下能否落地存疑,实际开舱价与宣涨价偏差值得继续跟踪。
