
WCI周跌1%至4389美元 主干运价高位回落、11月涨价落地存疑
德路里WCI 11月5日当周环比跌1%至4389美元/FEU,跨太平洋与亚欧同步走弱;SCFI上期报3687.35点微涨0.16%。空班减少叠加苏伊士复航推升运力,欧线期货主力跌超4%,运价中枢或下移。
主干运价指数高位回落,海空市场由旺转淡
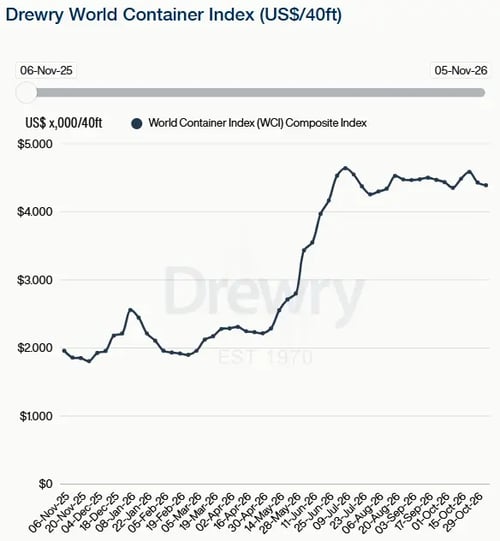
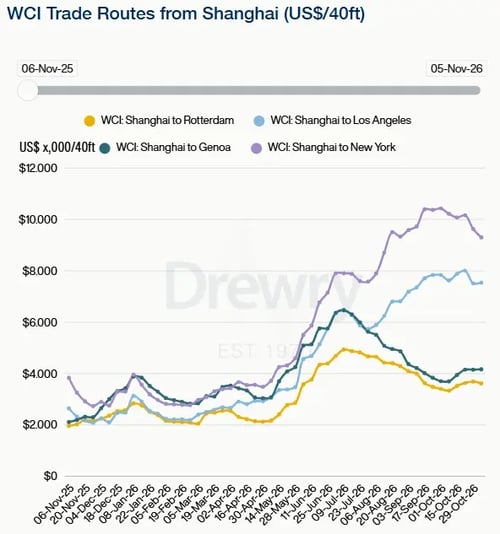
德路里世界集装箱运价指数(WCI)11月5日当周环比下跌1%,报4389美元/FEU,跌幅主要来自跨太平洋与亚欧航线同步走弱:上海—洛杉矶持平于7539美元/FEU,上海—纽约跌3%至9303美元/FEU,上海—鹿特丹跌2%至3615美元/FEU,上海—热那亚持平于4166美元/FEU。中国端,上海航运交易所10月30日发布的SCFI综合指数报3687.35点,较上期上涨6.01点、涨幅0.16%,为连续第四周上行但涨幅收窄;11月6日当周最新一期SCFI官方数据截至发稿尚未发布。空运相对偏暖,据WorldACD口径,10月19日至25日当周全球空运现货均价环比涨5%至3.80美元/公斤,同比高38%。
运力端松绑:空班减少叠加苏伊士复航
运力管理正从“收”转“放”。德路里《集装箱运力洞察》显示,跨太平洋线下周仅公布3个空班航次,低于本周的5个;亚欧线下周空班5个,同样少于本周的8个,有效运力供给回升。港口侧,受天气好转与货量回落影响,上海港平均待泊时间已改善至35小时,此前持续数周的拥堵开始缓解。苏伊士方向,上周双向通行船舶达53艘,亚欧运力中约60%已回到苏伊士航线,在缩短航程的同时释放额外舱位,也推高欧洲港船舶集中到港风险。
涨价预期承压,市场研判预测运价中枢下移

衍生品市场已先行定价:财联社消息,11月5日上期所集运指数(欧线)期货主力合约盘中跌超4%,报2335点,即期挺价预期快速降温。德路里认为,在有效运力增加而需求趋弱的组合下,下周跨太平洋运价仍将承压下行,亚欧线运价大体维稳,11月中旬船公司FAK涨价的实施存在不确定性。市场研判预测:四季度主干航线运价中枢大概率震荡下移,若空班继续收缩、复航运力放量,SCFI高位横盘可能被打破;货主宜按航线分批锁舱,避免按宣涨水平锁定即期舱位。