
麦格雷戈Q3订单激增126% 手持订单升至13.4亿欧元
MacGregor发布2026年三季度报告,单季新签订单3.054亿欧元同比增126%,期末手持订单13.372亿欧元,经调整EBIT同比增27%至3590万欧元,利润率提升3.8个百分点,盈利创历史新高。
三季度盈利创纪录,订单量同比翻倍
瑞典海事装备集团 MacGregor(麦格雷戈)于11月2日公布2026年第三季度中期报告,本季度呈现"全业务板块接单强劲、盈利创历史新高"的格局。单季新签订单3.054亿欧元,同比大增126%(去年同期1.350亿欧元),订单收入比(book-to-bill)达1.5倍;期末手持订单攀升至13.372亿欧元,较2025年9月底的9.986亿欧元增长34%。营收1.965亿欧元,同比仅微增1%,但经调整EBITDA增长23%至3860万欧元、利润率19.6%,经调整EBIT增长27%至3590万欧元、利润率18.3%,同比提升3.8个百分点;EBIT增长35%,经营活动现金流从上年同期的1760万欧元跃升至6750万欧元。
"Full Ahead"战略见效,结构重组与降本共振
利润率的显著改善并非源于量的爆发,而是战略执行的结果。公司把盈利提升归因于"Full Ahead"价值创造计划:产品成本削减、价格实现能力改善、海工板块围绕盈利核心产品重新定位,以及更精简的成本基数与严格的项目执行纪律。前三季度累计新签订单9.088亿欧元、同比增长52%,经调整EBIT增长28%至9990万欧元,经营现金流翻倍至1.329亿欧元,杠杆率由年初的1.01降至0.51,资产负债表修复明显。分板块看,服务业务销售增长5%成为重要支撑,商船板块因客户交付节奏同比下滑8%,海工板块销售则明显回升——这印证了装备制造商在服务化转型与存量市场维护上的抗周期能力。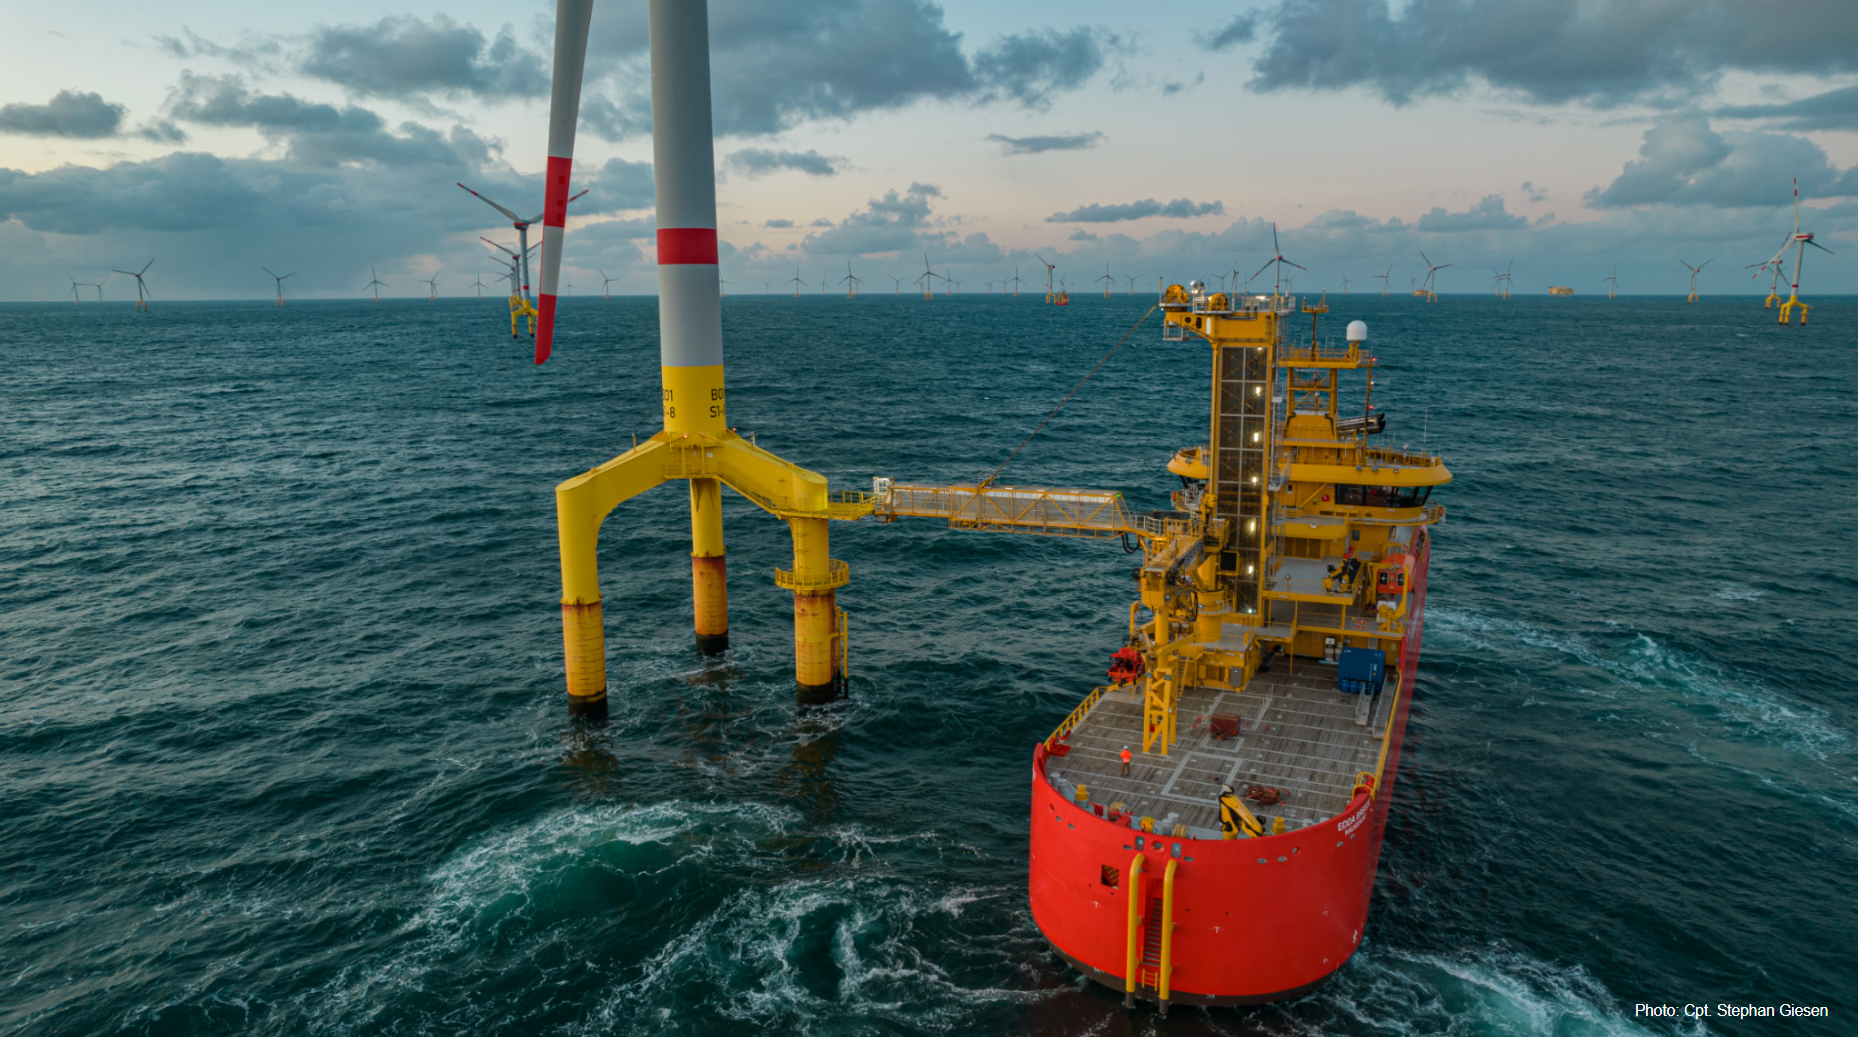
市场研判预测
CEO Jonas Gustavsson 表示,13亿欧元级手持订单叠加持续扩张的服务平台,为公司进入四季度提供了较高确定性,并对2026年之后的盈利性增长保持信心。需要留意的是,公司同时披露对2025年三、四季度部分分期数据进行重述,但不影响2025全年业绩与年末资产负债表,投资者在比对季度环比数据时需注意口径变化。市场研判预测:MacGregor 的接单结构与韩中船厂近期的高交付量、绿色船型改装周期高度相关,其订单簿中改装与服务类占比上升,意味着未来两至三年航运资本开支正从"造新船"向"提效率"边际倾斜;若新造船订单增速放缓,装备商凭借服务收入的韧性,业绩波动幅度大概率小于船厂板块,但商船板块收入确认节奏带来的季度错配仍会放大短期业绩噪音。