
欧线结算运价指数涨4.8%,SCFI连四周走扬涨幅收敛
11月2日上海出口集装箱结算运价指数欧洲航线报2304.32点、环比涨4.8%,美西航线报4788.23点、涨0.8%;即期SCFI报3687.35点、连四周上涨但涨幅仅0.16%。市场研判预测运价高位钝化、供需拉锯。
结算指数双双上行,欧线涨幅领先
据上海航运交易所数据,截至2026年11月2日,上海出口集装箱结算运价指数(欧洲航线)报2304.32点,与上期相比上涨4.8%;同口径的美西航线结算指数报4788.23点,与上期相比上涨0.8%。财联社、每日经济新闻与东方财富网引用的点位与幅度完全一致,统计周期为截至11月2日的最新一期结算数据,同比幅度官方未明确。结算指数反映船舶开航后的实际成交水平,欧线4.8%的升幅显著强于美西的0.8%,显示远东至欧洲基本港的议价能力正在修复。
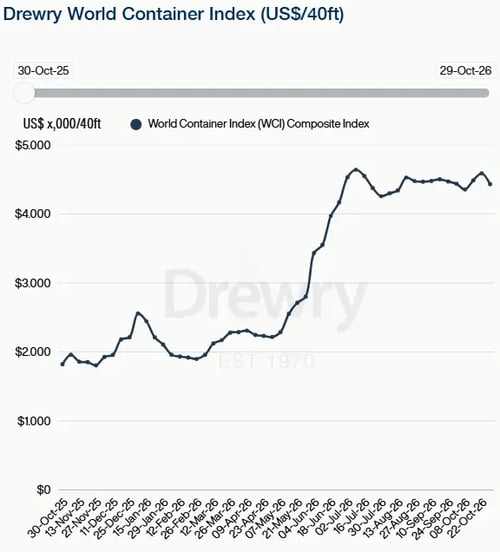
即期SCFI连四周走扬,涨幅持续收敛
即期端,最新一期上海出口集装箱运价指数(SCFI)报3687.35点,较上期上涨6.01点、涨幅0.16%,为连续第四周上涨,统计周期为一周。分航线看,远东至欧洲每20呎柜2370美元(涨19美元,+0.81%)、40呎柜3587美元(涨30美元,+0.84%);地中海20呎柜3350美元(+2.92%)、40呎柜4318美元(+4.48%)。北美线则回档,美西40呎柜7479美元(-0.56%)、美东10199美元(-1.82%),已连续三周小幅修正。
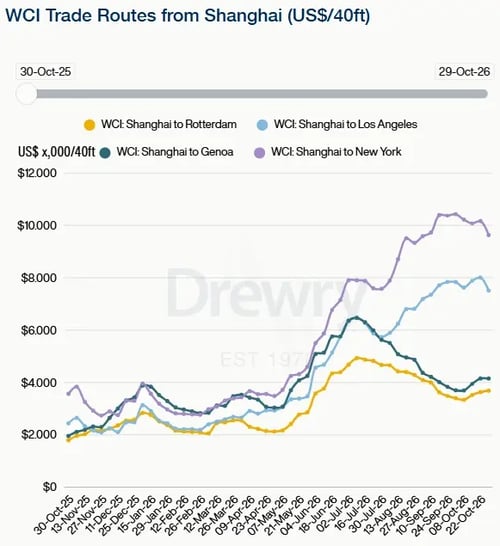
市场温度研判:高位钝化、供需拉锯
运力与需求两侧的信号仍相互抵消。巴拿马运河通行等待时间仍达3至6天,叠加美国港口壅塞及水灾造成IPI内陆运输延误,业者预估11月中旬前美线运价维持高档,FAK报价美西约8300美元、美东约12500美元;欧线则因需求偏弱、苏伊士航线逐步恢复与新船投入,红海绕行带来的运价支撑转弱,预估在2900至3500美元区间震荡。上述均为市场研判预测:整体海运运价已处于高位钝化阶段,主干指数周波动不足1%,温度由旺季节奏转向高位盘整,后续走向取决于船公司空班收紧力度与美国进口需求回落幅度。
