
亚洲港口拥堵致船舶扎堆,东西干线投放运力创历史新高
Sea-Intelligence监测显示,受亚洲港口拥堵与班期可靠性恶化影响,船舶扎堆涌入10—11月:亚洲—北欧周均投放运力突破35万TEU、亚洲—美西11月预计达约40万TEU的历史高位,运力扩容属被动堆积而非主动增班,班期与运价承压。
亚欧与跨太平洋干线投放运力双双创历史新高
据运力分析机构Sea-Intelligence最新监测,2026年10—11月主要东西向干线投放的集装箱运力已升至历史高位:亚洲—北欧周均投放运力突破35万TEU,亚洲—地中海超过26万TEU,亚洲—美西10月接近39.3万TEU、11月预计升至约40万TEU的空前周均水平,亚洲—美东10—11月投放亦为历年同期最高。传统上黄金周后运力应随四季度需求趋软而收缩,今年的走势与2012—2025年的历史规律完全背离。

根因:亚洲港口拥堵引发船舶扎堆
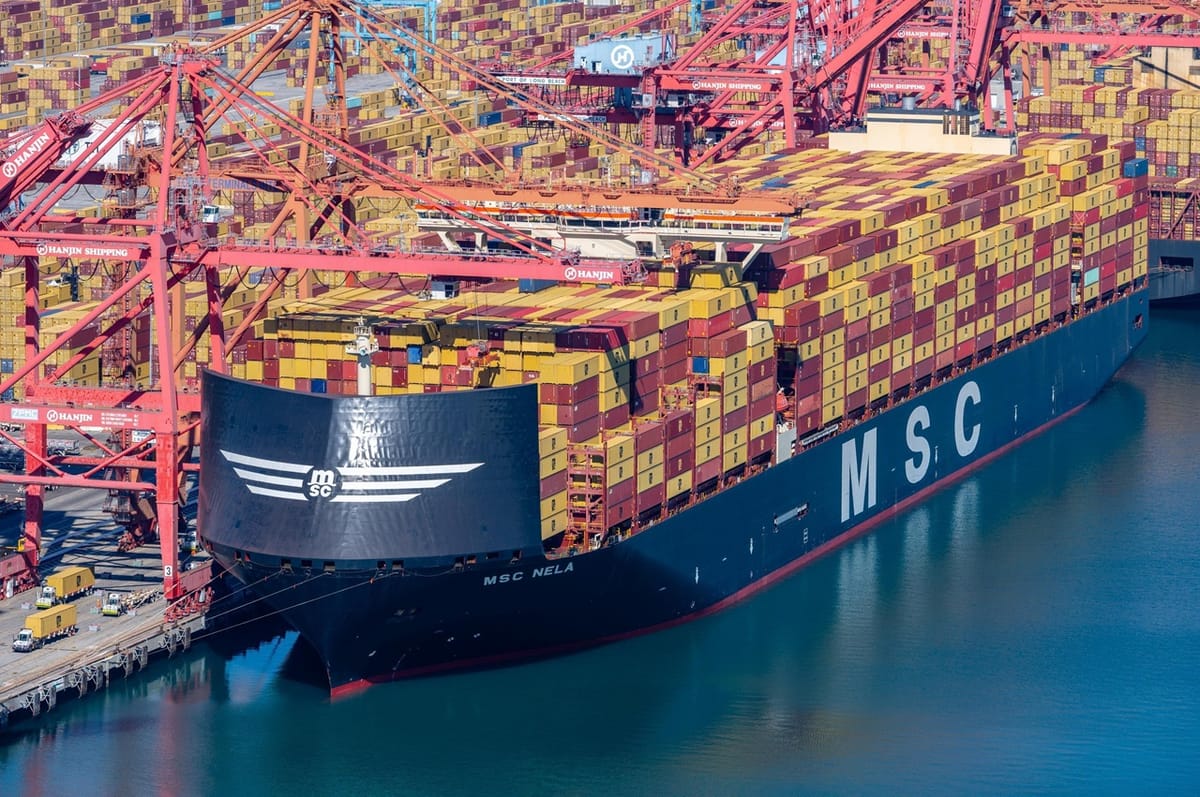
Sea-Intelligence指出,这一异常扩容并非船公司主动增班,而是亚洲港口拥堵与班期可靠性恶化下的直接症状:大量原定三季度开航的船舶被严重延误,集中涌入10月与11月,人为抬高了投放运力规模。经交叉验证的行业报道显示,亚洲—地中海航线10—11月双班并行(迟到船与下一班正班船同周开航)占比约19%,已高于2021年疫情大拥堵时期峰值。名义运力在锚地等待与班期紊乱中被稀释,而船舶扎堆到港又反过来加剧码头泊位、堆场与空箱周转压力,形成自我强化的拥堵循环。
影响研判(市场研判预测)
市场研判预测:短期"高名义运力、低有效运力"的错配将延续,班期可靠性仍承压,临时跳港与计划外停航的概率上升;若美西线11月维持约40万TEU周均投放而亚洲拥堵未见缓解,卸货港船队扎堆与闸口堆场压力将进一步加剧。运价端,冗余投放正在抵消船公司的涨价动作,11月公告的即期运价上调(GRI)全面落地概率被判断为偏低,部分货代已观察到船司折扣回吐。建议货主为11月订舱预留更长交期缓冲,并与承运人确认哪些服务受运力保护、避免受跳港波及。
