
SCFI四连涨0.2%、WCI跌3%,主干运价转分化
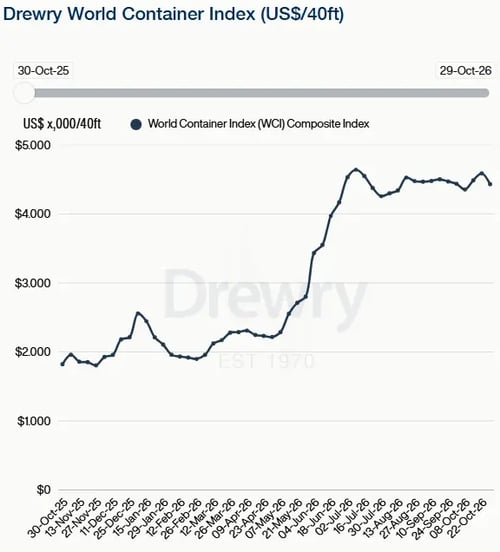
SCFI综指报3,687.35点、周涨0.2%,德路里WCI报4,429美元/40呎柜、周跌3%,美线领跌、亚欧持稳。船公司11月涨价函遭即期折价削弱,东西干线运力创纪录,运价整体温度自高位回落。
主干指数分歧:SCFI四连涨0.2%、WCI回落3%
上海航运交易所10月30日发布SCFI综合指数报3,687.35点,环比涨6.01点、涨幅0.2%,连续四周上行但涨幅收敛(统计周期为10月23日至30日当周);德路里10月29日评估的WCI报4,429美元/40呎柜,环比跌3%,终结前两周连涨。背离源于口径差异:SCFI显示远东至欧洲2,370美元/TEU、周涨0.8%,地中海3,350美元/TEU、周涨2.9%;WCI的美线大跌,上海至洛杉矶跌6%至7,514美元、上海至纽约跌5%至9,631美元。市场研判预测:主干指数由普涨转入分化,运价整体温度自高位回落。
涨价函与折让报价并存
MSC、达飞为11月1日北欧及地中海开出4,500至5,200美元/FEU的目标FAK,但Linerlytica监测到11月初北欧实际即期仅3,000至3,500美元/FEU,认为此轮涨价注定落空;跨太平洋GRI宣涨2,000至3,000美元/FEU,美国货代反馈价格沿用上周水平、舱位转松。德路里统计下周跨太平洋空班增至6班、亚欧减至4班;Sea-Intelligence记录亚欧周均投放运力在10至11月突破35万TEU,创历史纪录。市场研判预测:11月中旬第二轮宣涨同样难以全额落地。

需求退坡与新船运力叠加
美国零售联合会预计11月美国海运进口量环比降11%;SCFI中美西报7,479美元/FEU、周跌0.6%,美东10,199美元/FEU、周跌1.8%。供给端,MSC再向外高桥订购3艘21,000TEU船,Alphaliner称其10月底船队约747万TEU、手持订单约337.9万TEU、占全球45.2%。市场研判预测:苏伊士复航与绕行船并行至港释放的有效运力,将持续压制主干运价中枢。
