
马士基宣布11月16日上调远东至欧地运费,主干运价周度普涨
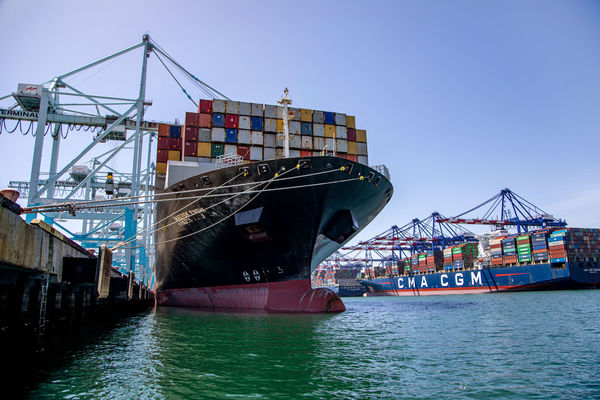
马士基10月29日公告上调远东至北欧及地中海运费、11月16日生效。Freightos周报显示四条主干航线运价齐涨,亚洲至美东周涨9%创年内新高;Xeneta口径亚欧涨6.8%。复航释放运力与船司停航宣涨对冲,整体运价维持高位震荡。
主干运价全线续涨,指数口径出现分化
本周集运市场整体温度继续偏热,涨价与控舱同步推进。财联社10月29日消息,马士基公告上调远东至北欧及地中海航线运费,生效日期为2026年11月16日,头部班轮公司进入11月延续挺价动作。指数层面,Freightos Baltic Index最新周报显示四条主干航线运价齐涨,其中亚洲至美东周涨9%至每40英尺柜10565美元,创年内新高;行业机构TBGFS援引Xeneta数据称,截至10月23日当周亚洲至北欧涨6.8%至3698美元、地中海涨5.8%至4442美元,美西、美东仅微涨0.2%。德鲁里世界集装箱运价指数(WCI)最近一次公布为10月22日的4585美元/40英尺柜(周涨2%,统计周期一周),10月29日本期点位截至发稿官方未明确;上海出口集装箱运价指数(SCFI)10月23日报3681.34点,周涨0.05%。

供需两端:复航释放运力,停航宣涨对冲
供给端呈现明显对冲。Freightos周报指出,据Alphaliner估算近三分之二的亚欧运力已回归苏伊士航线,红海复航持续释放此前被绕行吞噬的有效运力;TBGFS亦载明MSC、达飞、马士基、赫伯罗特、中远海运已恢复部分服务,ONE、HMM、阳明宣布回归计划。但运价并未因此回落——各机构同时反映班轮公司加大停航与FAK宣涨力度以收紧舱位,市场有效运力仍偏紧,美线舱位紧张程度较9月峰值有所缓解但仍处高位。
市场温度研判:高位震荡,方向待现货验证
期现信号出现背离:10月29日国内集运指数(欧线)期货主力合约收涨1.28%报2681.5点,成交16.72亿元,较10月27日盘中逾8%的跌幅明显修复。Freightos数据显示空运即期价格同步走强,中国至北美周涨4%至每公斤7.13美元、中国至北欧涨12%至4.35美元,旺季货量支撑明显。就整体温度而言,市场研判预测:主干运价大概率在11月上半月维持高位震荡,复航带来的运力释放与船司控舱宣涨相互抵消,单边大涨或大跌的条件均不具备;若11月中旬后停航兑现不及预期,欧线或率先回吐部分涨幅。
