全球班轮准班率9月回升至50.6%,终结连续三个月下滑
Sea-Intelligence最新GLP报告显示,9月全球集装箱班轮准班率环比回升0.9个百分点至50.6%,结束自5月峰值以来累计14.8个百分点的连跌;晚到船舶平均延误收窄0.3天至6.65天,仍为历史第二高的9月水平,13家主要班轮公司无一同比改善。
准班率止跌回升,修复幅度有限
Sea-Intelligence最新一期《全球班轮绩效》(GLP第182期)显示,2026年9月全球集装箱班轮准班率环比回升0.9个百分点至50.6%,结束了自5月64.5%峰值以来累计14.8个百分点的连续三个月下滑;晚到船舶平均延误同步收窄0.3天至6.65天,但仍是有记录以来第二高的9月数字。多家行业媒体均提示,本轮回升仅是「边际改善」,运力网络尚未回到年初的宽松状态。

头部班轮分化明显,航线冷热不均
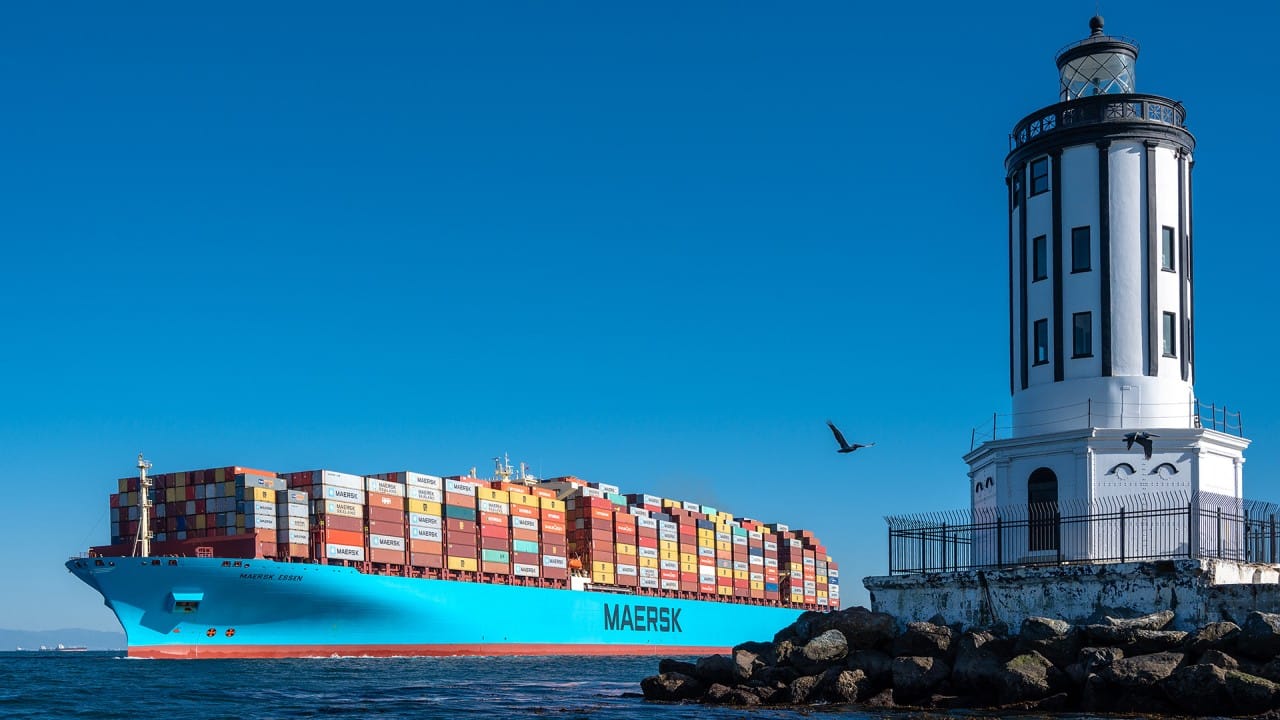
分船公司看,马士基以64.8%居13家主要班轮之首,赫伯罗特60.4%、MSC 57.7%、达飞51.8%紧随,万海以26.7%垫底;ZIM环比改善4.7个百分点为最大赢家,马士基则是唯一环比明显下滑的头部班轮。联盟层面,MSC以68.9%险胜双子星(Gemini)的68.4%,海洋联盟44.8%、Premier联盟41.5%靠后。航线分化更为剧烈:亚洲-美西准班率下滑7.1个百分点至53.5%,亚洲-美东下滑8.6个百分点至53%,而欧洲-大洋洲改善7.5个百分点至74.2%。值得警惕的是,同比口径下13家班轮公司无一改善,PIL暴跌27.3个百分点。

影响研判:拥堵缓解信号与美西劳动力风险叠加
从实况看,Seatrade指出中国主要港口在受恶劣天气冲击后的拥堵已开始缓解,这与准班率止跌的方向互相印证;报告口径未对回升给出官方归因,本报告不作外推。市场研判预测:若亚洲拥堵延续缓解、红海复航船舶集中到港的节奏不进一步恶化,10-11月准班率或维持低位徘徊而非显著修复;反之,洛杉矶/长滩港250名守望员工会已授权11月1日起罢工,一旦成行并触发拒越纠察线效应,美西在港拥堵与船期跳港风险将再度放大,建议进出口企业预留更长交付提前期,关注船司11月停航天与改港公告,并提前锁定内陆拖车与铁路舱位。