
海空主干指数高位企稳,运力收紧推升市场温度
BAI00周涨3.9%至2775点、WCI涨2%至4585美元/FEU、SCFI欧线持平于3557美元/FEU;霍尔木兹袭击与台风拥堵叠加停航班次增至56班,有效运力收紧,油轮与空运运价明显偏热,集装箱主干线维持高位震荡。
主干指数高位企稳,价格与运力双向博弈
10月下旬,海空主干运价指数集体结束前期跌势,转入高位盘整。TAC编制的波罗的海空运指数(BAI00)10月26日当周报2775点,周环比上涨3.9%(+103点)、同比上涨27.1%;Drewry世界集装箱指数(WCI)10月22日当周续涨2%至每40英尺箱4585美元,为15周来最高;上海出口集装箱运价指数(SCFI)项下上海至北欧即期运价10月23日当周报3557美元/FEU,与前一周基本持平(综合指数单周点位与环比幅度官方未明确)。市场研判预测:主干运价已脱离7月以来的下行通道,短期内更可能维持高位震荡,单边大涨与快速回落都缺乏需求端支撑。
有效运力被安全风险与拥堵双重挤压
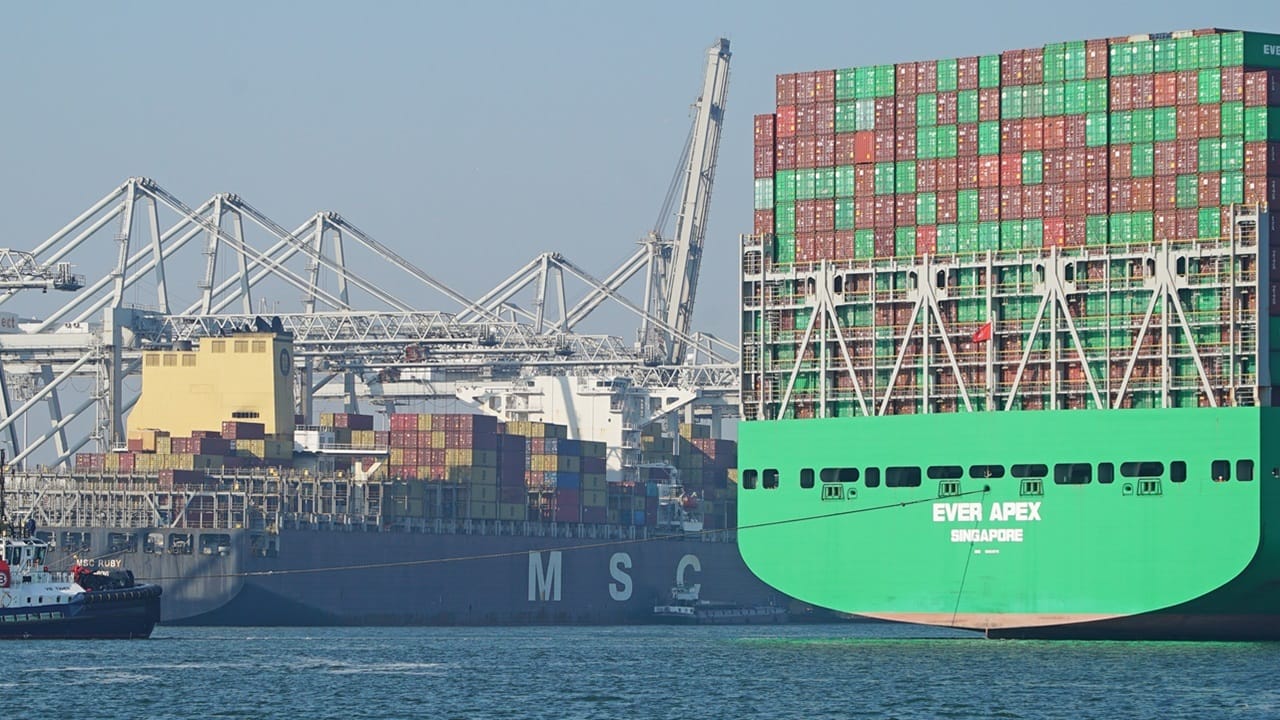
运力端仍在收紧。据S&P Global Commodities at Sea统计,10月24日至25日霍尔木兹海峡船舶通行总量稳定在17艘,25日超大型油轮(VLCC)过峡6艘,为10月17日以来单日最高,英国海事贸易行动组织10月26日通报一艘驶出海峡的油轮遭不明弹体袭击失能;国际海事组织记录10月1日至22日区域内袭击29起,超过3月以来任何单月。瑞银测算10月前三周经霍尔木兹与替代管道的合计原油流量约1880万桶/日,仍低于冲突前1至2月的1990万桶/日。亚洲区域内,台风“蔷琵”叠加东南亚、南亚港口船舶扎堆,使北亚拥堵占全球港口积压的35%,承运人亦把公告停航班次由34班增至56班以挺价。


成本抬升与高运价共振,市场温度偏热但分化明显
成本与盈利同步走高:瑞银把布伦特年底预测由每桶100美元上调至110美元,并称中东至中国VLCC运价升至每桶30至40美元,远高于过去十年约1至3美元的水平;西班牙《国家报》英文版则称10月中旬西非至中国200万桶级油轮日收益逾77万美元,海运平均收益同比增75%、较十年均值高92%。市场研判预测:集装箱市场温度呈“美线高位横盘、欧线弱反弹、油轮与空运偏热”的分化格局,11月1日涨价通知能否落地取决于运力削减力度,部分机构判断货量偏弱下实际成交涨幅将与报价存在落差。
