
招商轮船披露2026年三季报 前三季净利同比增263.15%
招商轮船10月29日发布2026年三季报,前三季度营收324.22亿元同比增67.9%,归母净利润119.83亿元同比增263.15%,油轮业务贡献超八成利润,此前子公司签署28亿美元长期运输协议。
业绩创历史新高 营收净利双大幅增长
招商轮船于10月29日正式披露2026年第三季度报告,业绩表现大幅超出市场预期。财报显示,公司前三季度实现营业总收入324.22亿元,同比增长67.90%;归属于上市公司股东的净利润119.83亿元,同比增长263.15%;扣非归母净利润114.06亿元,同比增长293.18%,营收与利润增速均创下上市以来同期新高。单季度来看,第三季度公司实现营业收入127.71亿元,同比增长89.89%;归母净利润50.24亿元,同比增长327.45%,单季利润增速显著高于收入增速,盈利水平大幅提升。

多板块协同发力 油运业务贡献核心增量
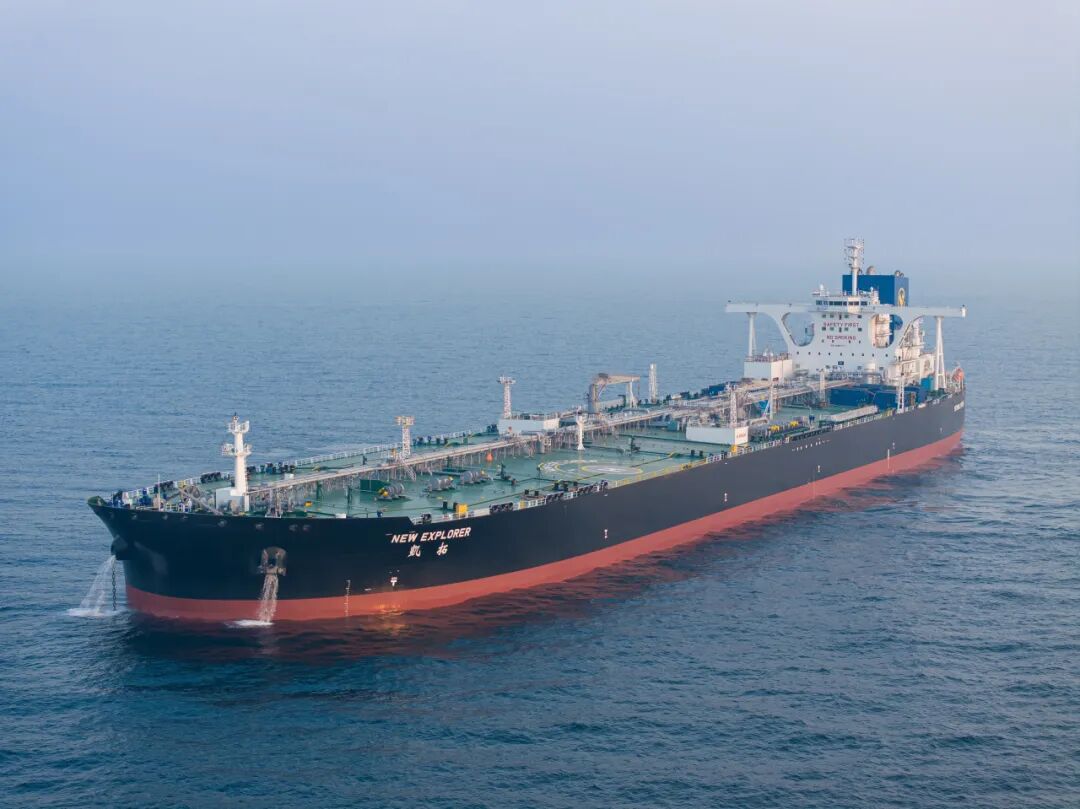
分业务板块来看,油轮运输是本期业绩最核心的利润来源。前三季度油轮运输业务实现净利润99.34亿元,同比增长425.61%,贡献了公司同期约83%的归母净利润,主要受地缘冲突影响下霍尔木兹海峡通航波动、油轮有效运力短缺推动运价大幅上涨带动。干散货、集装箱、滚装、LNG运输板块也同步实现增长:干散货业务净利润18.41亿元,同比增长157.84%;集装箱业务净利润15.56亿元,同比增长50.05%;滚装业务受益于汽车出口高增长,净利润5.18亿元,同比增长254.79%;LNG业务净利润5.89亿元,保持稳定收益。此前公司全资子公司香港明华签署6艘VLOC船舶25年长期运输协议,总金额不低于28亿美元,深度参与西芒杜铁矿项目,为干散货板块长期收益锁定基础。
后续市场研判 高景气度有望延续
截至三季度末,招商轮船总资产达1108.88亿元,较上年度末增长35.14%,资产规模随盈利积累与运力投入持续扩张。公司披露目前已锁定四季度油轮船队约三分之二营运天,锁定运费率较前三季度实际水平大幅增长,为四季度业绩提供坚实支撑。「市场研判预测」:中长期来看,考虑到油轮新船交付节奏、老旧船舶淘汰高峰以及地缘因素带来的供应链重构,不排除VLCC超级周期刚刚开启的可能性;干散货板块受益于西芒杜项目逐步放量,2027年市场表现有望进一步向好,公司多板块协同的业务结构将持续增强盈利稳定性。
