
美国9月商品贸易逆差扩至1349亿美元 AI资本品进口跃升7.5%
美国商务部10月28日公布,9月商品贸易逆差环比扩大2.1%至1349亿美元,创2025年3月以来新高,超出市场预期。电脑、半导体等AI相关资本品进口跃升7.5%成为主要推手,进口增速快于出口。
数据速览:美国9月商品贸易逆差扩至1349亿美元
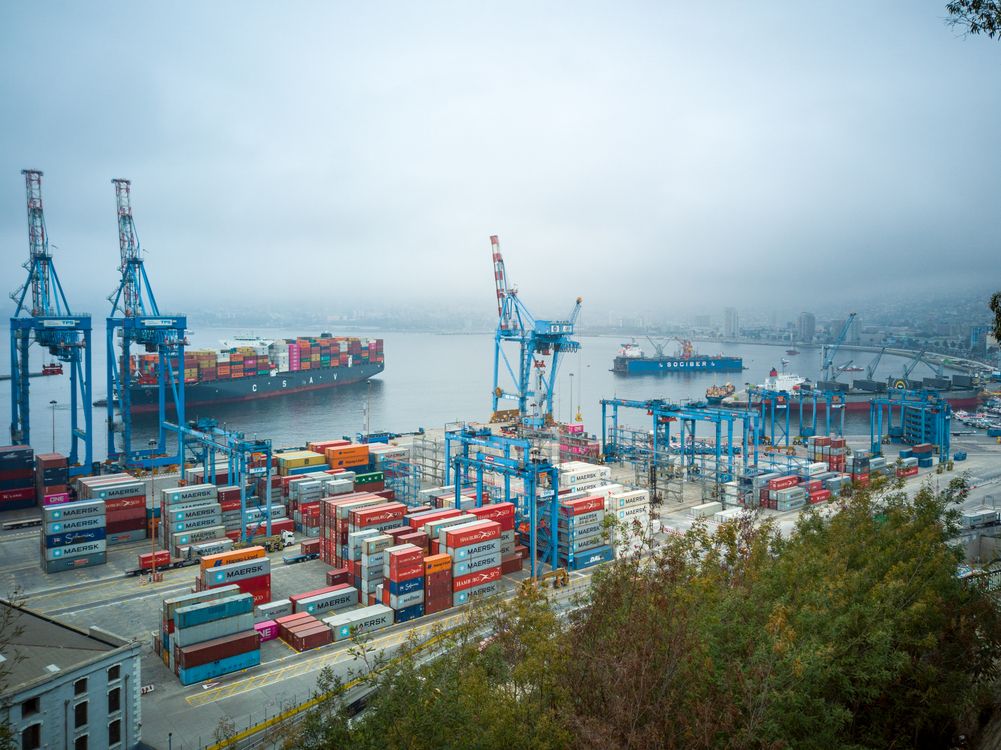
美国商务部经济分析局10月28日公布的数据显示,未经通胀调整的9月美国商品贸易逆差环比扩大2.1%,至1349亿美元,创2025年3月以来最高水平,高于彭博调查经济学家1302亿美元的中位预期。同期商品进口额增长2.4%,出口额增长2.6%,进口增速快于出口是逆差走阔的直接原因。图中为港口集装箱装卸场景,反映美国商品进口仍维持高位吞吐。
政策与结构要点:资本品进口跃升7.5%成主引擎
本轮逆差扩大的核心结构变量是资本品——包括电脑及配件、半导体、电信设备在内的AI基础设施建设相关品类,9月进口额环比跃升7.5%,延续了过去一年美国贸易逆差恶化的主要推动力。需要说明的是,本次发布为例行贸易统计,官方未调整任何关税税率,也未公布新的适用国家/地区名单或HS编码范围,涉及的具体品类范围以美国商务部《国际贸易经济表格》(I-T) 原始数据为准;生效日期为数据公布当日(2026年10月28日,北京时间21:22),不适用于任何海关征税环节。

影响研判(市场研判预测)

市场研判预测:美国企业为数据中心扩产而前置采购海外零部件,意味着在关税预期与算力资本开支双重驱动下,亚洲半导体与算力硬件出口链条的订单可见度仍高,中短期集装箱货量对美航线支撑偏强;但逆差持续处于历史高位,也可能为美方以“贸易失衡”为由酝酿新的加征关税或338/232条款范围调整提供政策叙事。建议对美出口企业提前梳理HTSUS税号归类与原产地证明材料,关注10月30日美对加拿大Section 338税目清单调整落地后的外溢效应,并为潜在税率变动预留报价与船期弹性。