
挪威组合船东KCC三季利润增14%,四季度TCE指引创历史新高
KCC发布2026年三季报:EBITDA 4,040万美元、税后利润2,360万美元,环比增5%与14%;股息上调20%至每股0.36美元,并给出创新高的四季度TCE指引。
三季度业绩:利润环比双位数增长
10月27日,挪威组合船东Klaveness Combination Carriers ASA(KCC,奥斯陆上市)发布2026年三季报,实现EBITDA 4,040万美元、税后利润2,360万美元,较二季度的3,850万与2,080万美元分别增长5%和14%,属其历史上最强季度之一。船队平均TCE收入为36,116美元/天,低于二季度的37,782美元/天;盈利改善主要由三艘CABU新船全部交付后营运天数增加、以及干坞停租减少驱动。公司同时宣布三季度每股0.36美元股息,环比提高20%,总额约2,140万美元。

运营结构:19艘组合船切换干湿货
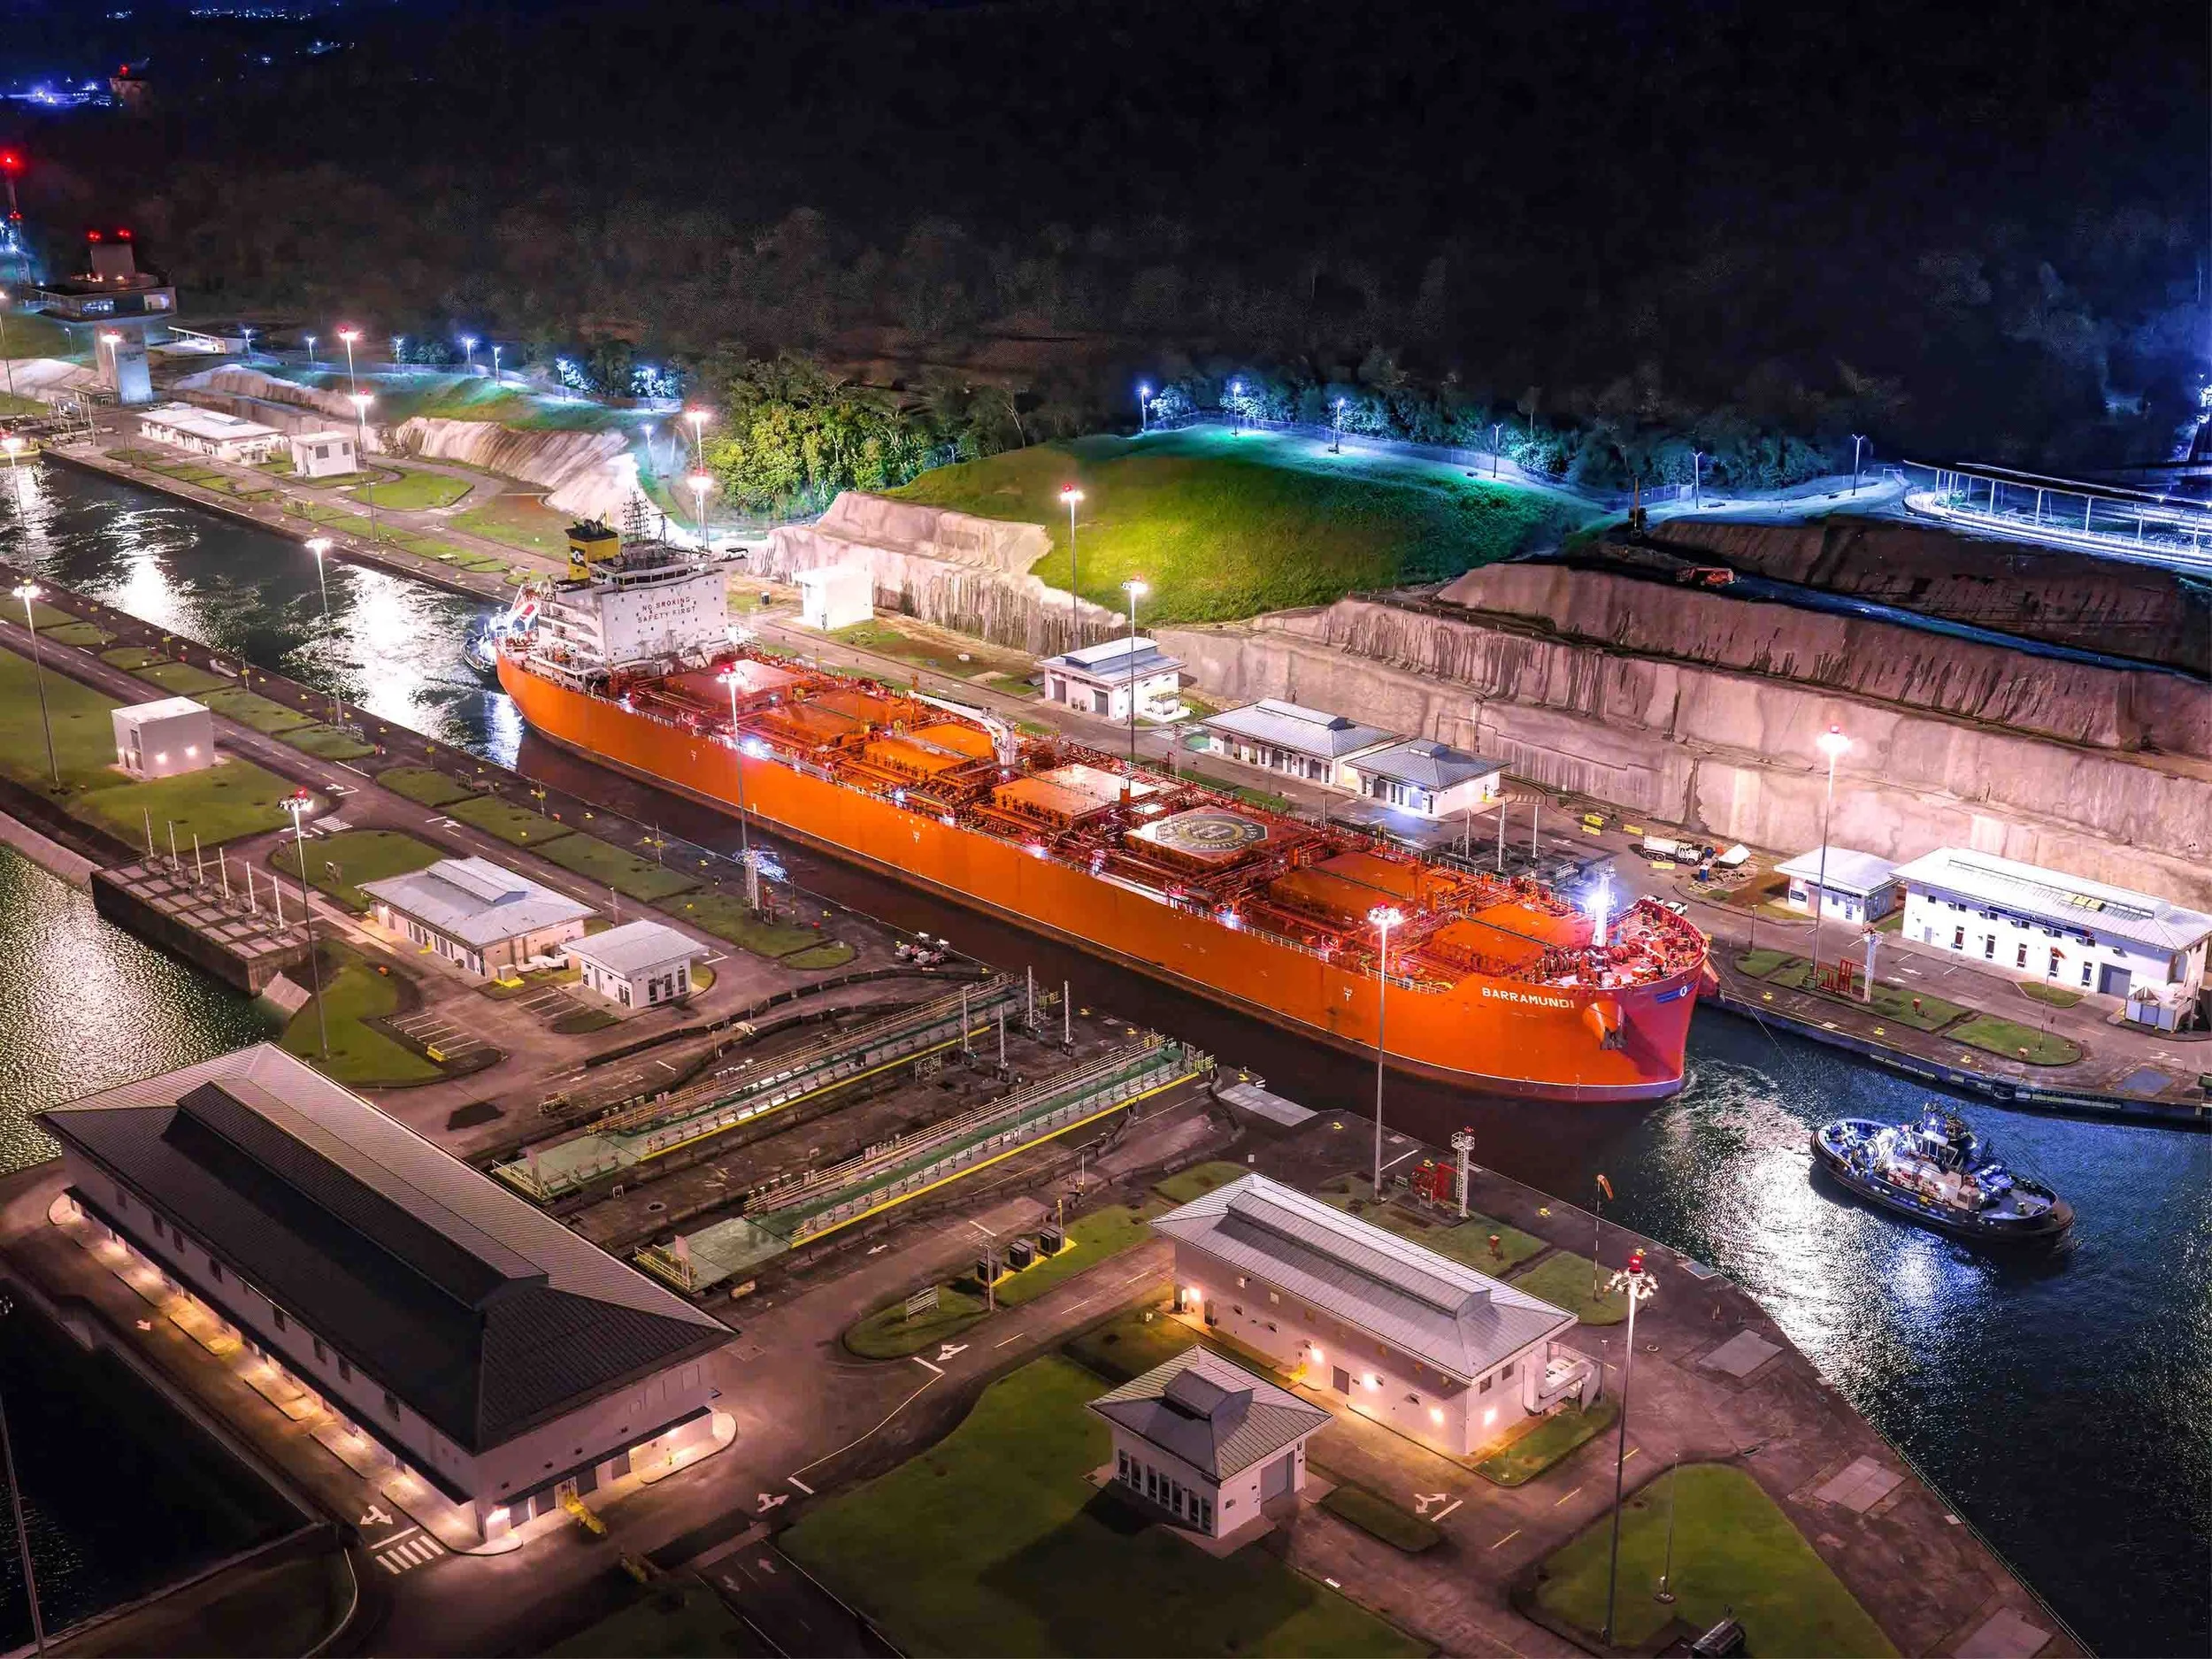
KCC目前运营11艘CABU与8艘CLEANBU共19艘组合船,在同一航次内混配液体与干散货以减少压载空放。按其对奥斯陆证券交易所的公告,在夏季产品油轮市况走弱、霍尔木兹海峡通行受扰的背景下,公司依靠指数挂钩合约占比提升与交易效率改善稳住盈利:三季度CABU船队TCE为34,499美元/天、CLEANBU为38,164美元/天,分别相当于MR与LR1即期水平的1.4倍和1.1倍。财经门户进一步解读称,船舶运营净收入环比增15%至6,020万美元,EBITDA利润率稳定在67%,年化ROCE约15%、ROE约24%。
四季度指引与研判
公司给出历史最高的四季度TCE指引:CABU船队43,000至48,000美元/天、CLEANBU船队57,000至67,000美元/天,船队整体平均49,100至56,200美元/天。官方摘要口径为64%运力已锁定,业绩解读材料则按CABU 74%、CLEANBU 50%分别列示,属统计口径差异而非事实矛盾;管理层称年度合约谈判仍在进行,预计以稳健合约簿收尾。市场研判预测:若四季度产品油轮与矿石市况不再恶化,较高的锁定率足以支撑创纪录业绩;但随新船融资落地,公司净有息债务升至3.07亿美元、净债务/EBITDA约2.3倍,权益比率降至49%,后续盈利弹性将更依赖运价而非船队规模扩张。

整体看,本次三季报属船东例行业绩披露,未涉及运力或航线结构调整,对即期运价与舱位格局不构成新增扰动。