
主干运价指数连三周微涨 SCFI涨幅收敛至0.05%
上海出口集装箱运价指数10月23日报3,681.34点,环比涨1.76点、0.05%,连续第三周上行但涨幅明显收敛。欧线、地中海线小涨,美西美东线高位微跌;Drewry与Xeneta口径下欧线涨幅更大。市场整体呈高位趋稳、运力管控托底格局。
主干指数连三周微涨,涨幅收敛
10月27日多家机构数据显示,全球集装箱即期运价高位窄幅整理。上海航运交易所10月23日发布的上海出口集装箱运价指数(SCFI)综合指数报3,681.34点,环比上涨1.76点、0.05%,为连续第三周上行,涨幅由上期0.42%明显收敛(统计周期为一周)。同日更新的韩国海洋振兴公社KCCI报4,666、周涨20点(0.43%)。

航线分化:欧线偏强、美线横盘
SCFI口径下,远东到欧洲每40呎柜3,557美元、周涨0.28%,地中海线4,133美元、周涨0.88%;远东到美西7,521美元/FEU、周跌0.05%,美东10,388美元/FEU、周跌0.16%。机构口径存在差异:Drewry世界集装箱指数10月22日报4,585美元/FEU、周涨2%;Xeneta截至10月23日周数据显示远东—北欧涨6.8%至3,698美元/FEU、远东—美西仅涨0.2%至8,311美元/FEU,差异源于箱型、样本港与计价口径不同,方向上均指向欧线走强、美线持平。SCFI同比幅度来源未给出,官方未明确。
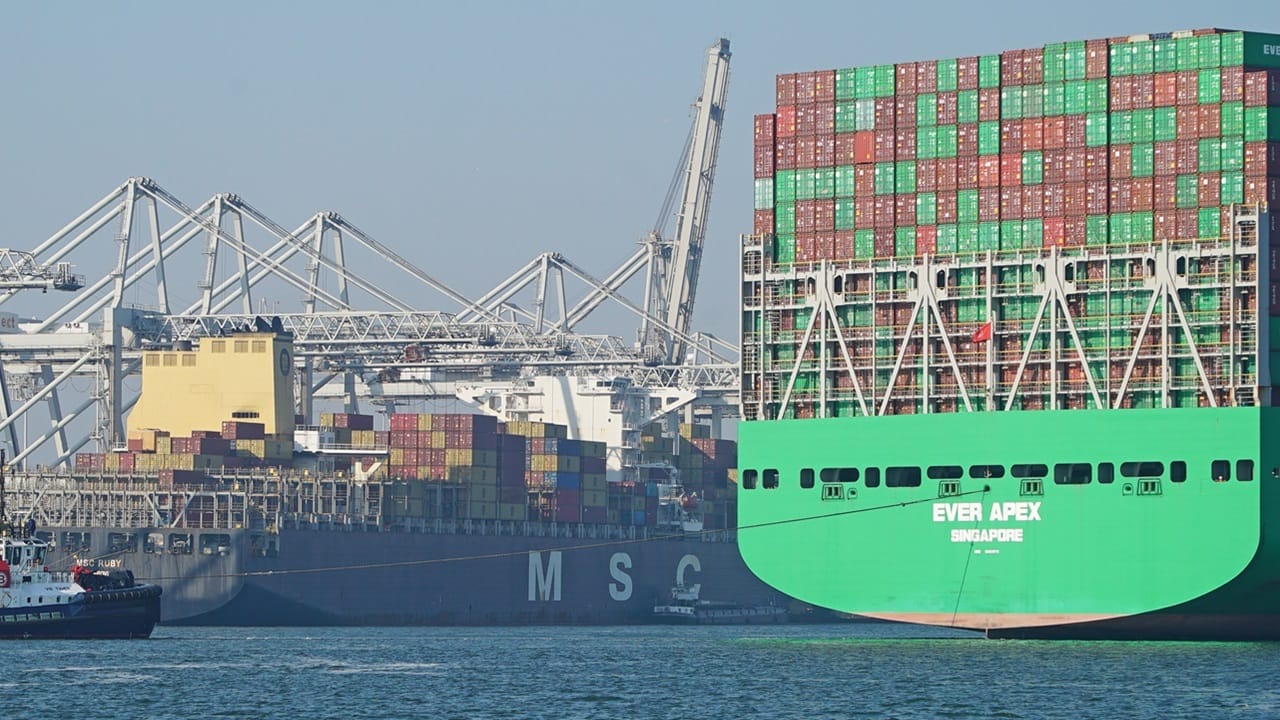
运力管控托底,枢纽港拥堵缓解
Drewry运力监测显示,亚欧航线下周宣布停航8班(本周2班),跨太平洋下周仅2班(本周6班);至11月30日东西向主干714班中已取消56班,其中54%集中在亚洲—北欧及地中海。上海港船舶平均等泊时间由第38周97小时降至第42周38小时,拥堵改善使运价支撑力道减弱。

市场温度研判
整体看,本周海运温度呈「高位趋稳、涨幅收敛」,主干指数周波动不足1%,但绝对水平仍显著偏高。市场研判预测:随11月长约谈判与红海—苏伊士复航逐步释放运力,运价上行将更依赖船公司控舱与提价函落地;若货量季节性回落快于停航削减,美线与欧线即期运价或先后转入下行通道。