
海运运价现分化:欧线两连涨、美线确认见顶,BDI年内涨超70%
Xeneta数据显示截至10月23日当周,远东至欧线与地中海即期运价周涨6.8%和5.8%,实现连续第二周回升;美线仅涨0.2%被判断已见顶。苏伊士通行运力首超扰动前一半但未能压低运价,BDI报2628点年内涨逾七成,地缘与停航仍是四季度运价核心变量。
主干运价现分化:欧线回暖、美线确认见顶
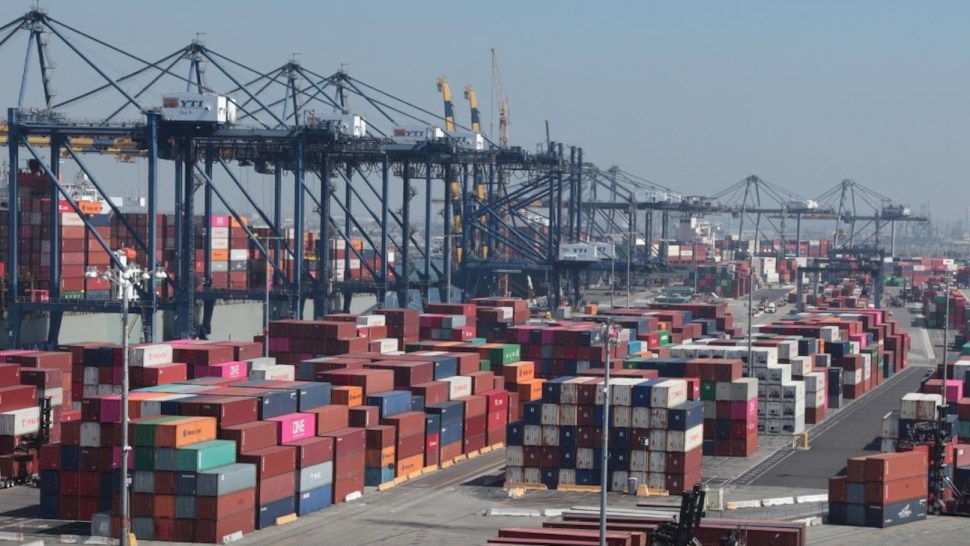
10月下旬,全球海运集运即期市场呈现「一边高位持稳、一边触底反弹」的分化格局。据FreightWaves援引Xeneta市场平均即期运价(统计周期截至10月23日当周):远东—美西、远东—美东每40尺柜分别为8,311美元与11,525美元,周环比仅微涨0.2%,双双创出自7月以来的最弱周涨幅;远东—北欧、远东—地中海则分别上涨6.8%和5.8%,至3,698美元与4,442美元/FEU,扭转7月以来的持续跌势并实现连续第二周回升。Maritime News同样印证亚欧线运价已于9月底止跌转涨。干散货方面,波罗的海干散货运价指数(BDI)10月26日报2,628点,较年初低点1,532点累计上涨超70%(日度统计)。上海出口集装箱运价指数(SCFI)最新官方周值环比仅涨0.05%,与上述即期指数口径不同,仅作参考。
运力松紧与地缘变量:停航加码挺价
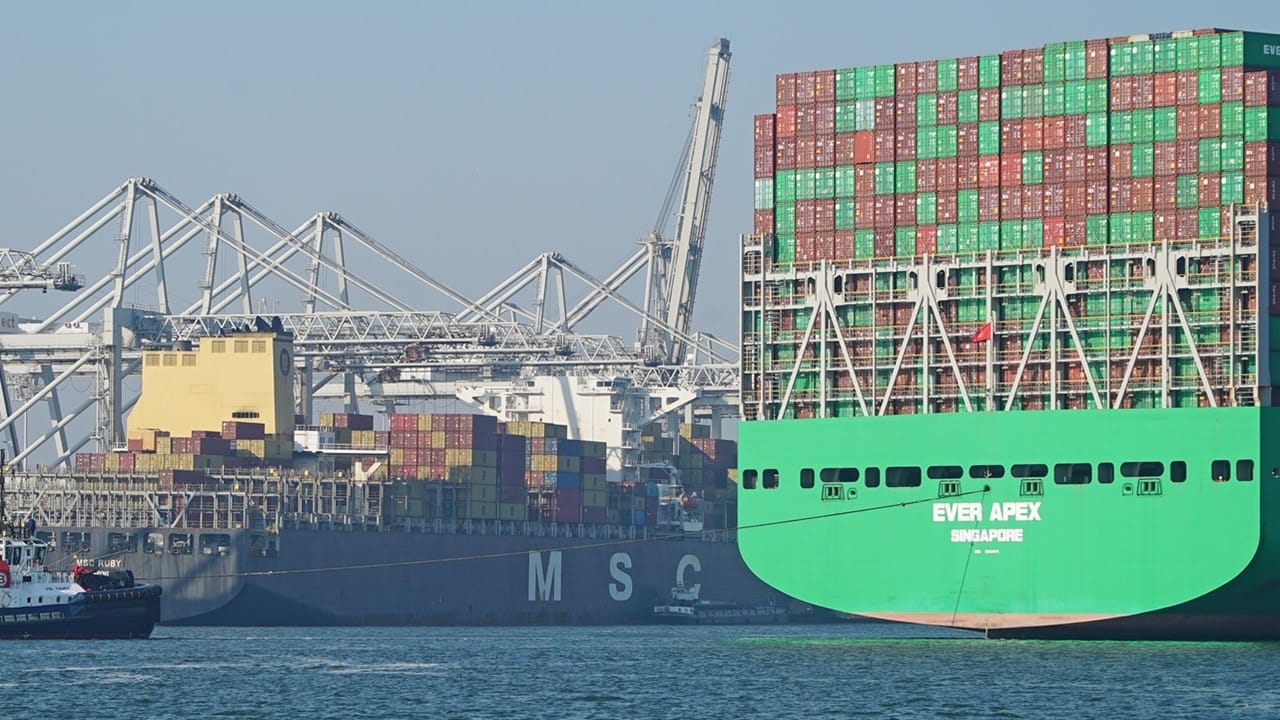
运力端,苏伊士航线持续恢复:Maritime News援引Clarksons数据显示,10月前两周经苏伊士运河的周均集装箱船运力达75.3万TEU,为红海扰动以来首次超过2023年同期(145.7万TEU)的一半,绕行好望角船舶降至约180艘。但运力释放并未压低运价——FreightWaves指出,1-7月远东对欧货量增长12.2%构成需求支撑,班轮公司同时以停航与运价管理托底运价,上海锚地等泊时间一周内由97小时降至42小时,拥堵缓解。21世纪经济报道则指出,美国对伊朗海上封锁及霍尔木兹海峡多起船只安全事件令地缘紧张升级,华泰证券预计10月油运与干散货运价环比继续走高。市场研判预测:美线大概率高位缓降、难现断崖式回落,亚欧线将借停航与新一轮FAK宣涨尝试上探,四季度运价整体温度仍取决于需求韧性与霍尔木兹局势演变。