
海空运价高位运行:SCFI较战前基线涨175%、美东线逼近历史峰值
中东冲突与绕行推高货运整体温度:SCFI较2月27日基线累涨175%,上海至纽约运价距历史峰值仅约200美元,美国进口订舱同比增20%,约12%全球舱位被拥堵占用,空运成本同步攀升。
海空运价同步偏热,主干指数处历史高位
中东冲突与绕行双重驱动下,货运市场整体温度维持高位。据首尔经济日报,上海出口集装箱运价指数SCFI自2月27日战前基线1333.11点升至9月30日的3662.3点,累计上涨175%(统计周期2026年2-9月);Yahoo Finance引述分析称SCFI过去一年涨逾三倍,但仍较2022年1月峰值低约28%。油轮方面,波罗的海肮脏油轮指数最新读数为7444点(上周二口径),同比涨超六倍、创2010年以来新高。空运成本因沙特空域关闭等因素同步攀升,其最新指数点位官方未明确发布。(市场研判预测:整体供需偏紧,运价中枢已系统性上移。)

美线运价逼近历史峰值,拥堵吞噬有效舱位
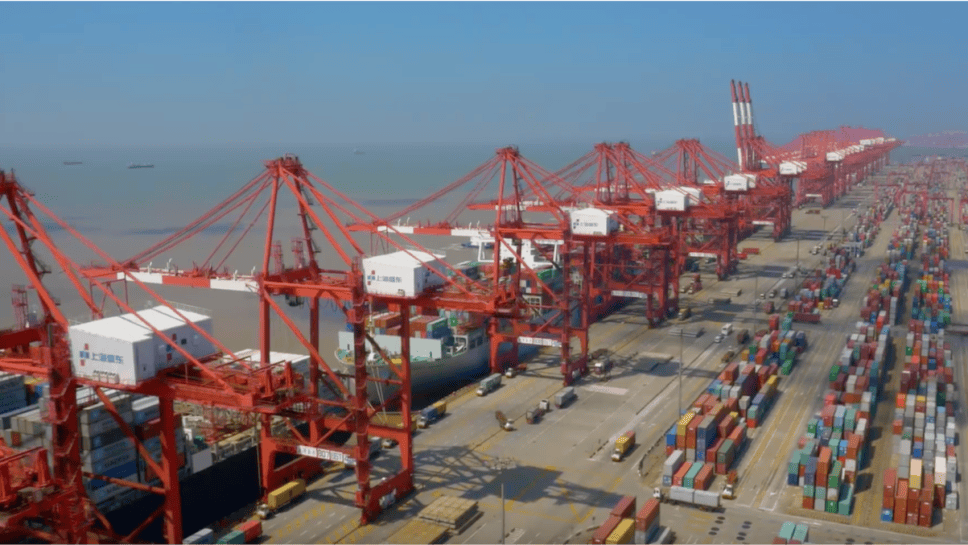
主干航线分化明显:按Drewry世界集装箱运价指数口径,上海至纽约即期运价报10428美元/FEU,较6月中旬上涨78%,距2022年4月历史峰值仅差约200美元;上海至鹿特丹则因部分服务重返苏伊士运河自7月回落约31%(统计周期7-10月)。需求端,NTG Freight称美国进港TEU订舱量同比增20%、为2023年以来最快,洛杉矶/长滩港滞留约7天与6.8天;C.H. Robinson估算约12%全球舱位正被港口拥堵占用。
市场研判预测:高位震荡为主,远端运力风险累积
燃料成本抬升、绕行低效与到港拥堵共同支撑运价短期缺乏深度回调空间。但供给端隐患同步积累:集装箱新船订单已达1300万TEU、约相当于全球船队现有运力的37%(Alphaliner口径,经Yahoo Finance引述)。市场研判预测:若红海与霍尔木兹局势恢复正常,被占用运力将被一次性释放,运价或在2027年前后显著承压;今年四季度主干指数更可能维持高位窄幅震荡而非崩塌,建议货主预留舱位与时效缓冲。