
德迅三季报EBIT大增53%,三度上调全年指引并预判班轮重返苏伊士
德迅10月22日三季报EBIT同比增53%至4.35亿瑞郎,营收增22%至73.9亿瑞郎,全年指引三度上调至15亿—16亿瑞郎;CEO称多数班轮料2027年年初重返苏伊士。
三度上调指引,货代巨头季度业绩全面超预期
瑞士物流巨头德迅(Kuehne+Nagel)10月22日公布2026年三季度业绩:季度息税前利润(EBIT)同比大增53%至4.35亿瑞郎,明显高于分析师共识的3.98亿瑞郎;净营收同比增长22%至73.9亿瑞郎。公司同时宣布将全年经常性EBIT指引从13.5亿—15.5亿瑞郎上调至15亿—16亿瑞郎,为年内第三次上调,中值较此前提高1亿瑞郎并高于市场共识约4%。管理层将业绩归因于货量强劲增长、运价收益改善以及降本计划超前兑现,全年降本总收益目标已从至少1.2亿瑞郎上调至超过1.5亿瑞郎。

空运领涨、海运修复,多源数据口径略有差异
分板块看,空运物流是最强引擎:据Air Cargo News报道,三季度空运收入同比增38%至24亿瑞郎,EBIT大增84%至1.69亿瑞郎,运输量61.9万吨、同比增10%,显著跑赢市场增速,云基础设施与半导体客户需求是核心驱动力,德迅空运量已超过竞争对手DSV的56.089万吨。海运物流同步修复:据Breakbulk News报道,季度箱量同比增5%至116万TEU,分部EBIT同比增55%至1.72亿瑞郎,转化率从去年同期的23%升至32%,但前九月海运EBIT仍同比下降11%至4.25亿瑞郎,复苏主要集中于三季度。各源口径存在差异:集团净收入有报道为3.07亿瑞郎(同比+58%)、另有报道为3.16亿瑞郎(同比+53%),或分别对应归属母公司与家长期口径(分见Breakbulk News与Air Cargo News),此处并列供参考。
苏伊士重返预期下的战略卡位

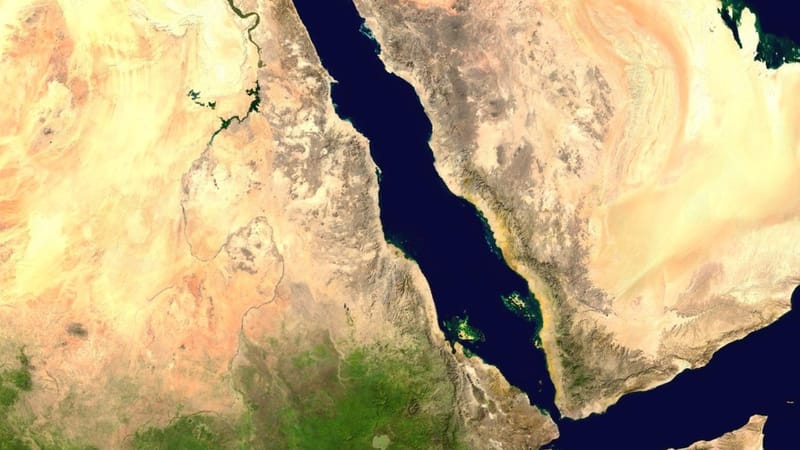
CEO斯特凡·保罗在财报日发布路透独家表态称,「船东合作伙伴重返苏伊士航线的意愿明确」,预计多数班轮公司将在2027年一季度末或二季度初恢复经苏伊士运河的亚欧航线;他指出油价高企提升了短航程的吸引力,但航线重开「不会实质改变客户需求」。市场研判预测:红海重返将以渐进方式落地,短期对班轮盈利影响有限,而德迅这类不自有船舶的货代更依赖货量而非运价,航程缩短与供应链回稳有利于其亚欧双板块接单放量;年内三度上调指引叠加与亚马逊及AWS的长期合作落地,亦强化了其与DSV争夺空海运头名的全年竞争叙事。