
SCFI微涨站稳3679点 欧线运价结束十三周连跌 红海复航施压远期货舱
SCFI综合指数报3679.58点、周涨15.47点,WCI涨3%至4485美元/FEU;欧线即期运价结束十三周连跌,美线高位微降、承运人大规模停航护价。红海复航运力六周翻倍,市场研判预测四季度运价高位承压回落。
主干指数周度小幅回升 欧线结束三个月连跌
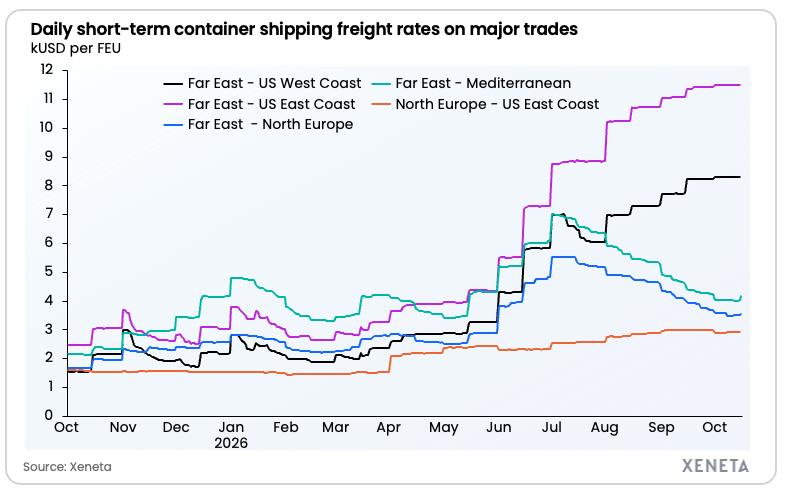
上海航运交易所10月16日发布SCFI(上海出口集装箱运价指数)综合指数报3679.58点,较上期3664.11点上涨15.47点、约+0.4%,统计周期一周;CCFI(中国出口集装箱运价指数)涨0.5%至1922.64点。Drewry WCI(世界集装箱指数)10月15日报4485美元/40尺箱,周涨3%。转折出现在欧线:WCI上海-鹿特丹涨6%至3522美元/FEU、上海-热那亚涨7%至3945美元,结束连续13周下跌;Xeneta口径远东-北欧即期运价周涨2.5%至3568美元/FEU、远东-地中海涨3.2%至4165美元/FEU。
美线高位盘整 承运人停航护价
SCFI上海至美西40尺运价跌约1%至7525美元/FEU、美东跌约1%至10405美元/FEU;Xeneta远东-美西报8296美元/FEU(周环比-0.2%)、远东-美东11495美元/FEU(-0.1%),仍较2月底霍尔木兹危机前高逾三倍。Xeneta统计本周远东-美西停航运力5.82万TEU、远东-美东3.55万TEU。市场研判预测:黄金周后需求转弱,承运人减班护价,美线运价将高位缓慢回落。

红海复航加速释放运力 成为最大变量
Xeneta测算10月5日曼德海峡至少单向每周排班运力448273TEU,六周翻倍,为2023年8月绕行前48%;BIMCO援引Clarksons数据称10月前两周苏伊士每周过境运力75.3万TEU,占苏伊士与好望角路径总量36%,远高于此前8%均值。BIMCO估计绕行曾增加约10%运力需求,该溢价正快速回吐。货代反馈10月19日FAK涨价(北欧4200-4600美元/FEU)多仅限31日前有效且已有下调。市场研判预测:本轮欧线回升属超跌再平衡,2027年长约开局有效运力将更宽裕,运价中枢面临下移压力。
