前三季度外贸进出口增18.8%,SCFI微涨而SCFIS欧线跌6.1%
海关总署10月14日发布:前三季度我国货物贸易进出口39.94万亿元、同比增长18.8%,9月单月首破5万亿元、增27.5%。同期上海航运交易所SCFI综合指数报3664.11点、周环比涨1.81点,CCFI跌0.6%;SCFIS欧线跌6.1%、美西涨11.4%,货量强而运价分化。
外贸货量创同期新高,运价指数高位盘整
据海关总署10月14日在国新办发布会披露:前三季度我国货物贸易进出口39.94万亿元,同比增长18.8%,为近5年同期最快;其中出口23.2万亿元、增长16.4%,进口16.74万亿元、增长22.3%,进口增速快于出口5.9个百分点。9月单月进出口5.16万亿元,首次突破5万亿元、同比增长27.5%,月度增速已连续6个月保持两位数增长;以美元计9月出口4471.8亿美元、同比增长36.3%。运价端,上海航运交易所SCFI综合指数本期(统计周期周度,2026年10月9日)报3664.11点,较上期(2026年9月30日)3662.30点上涨1.81点;CCFI综合指数报1912.38点,环比下跌0.6%,同比幅度官方未明确。货量放量而指数仅微涨,构成本轮温度主特征。
结算指数显著分化:欧线走弱、美西跳涨
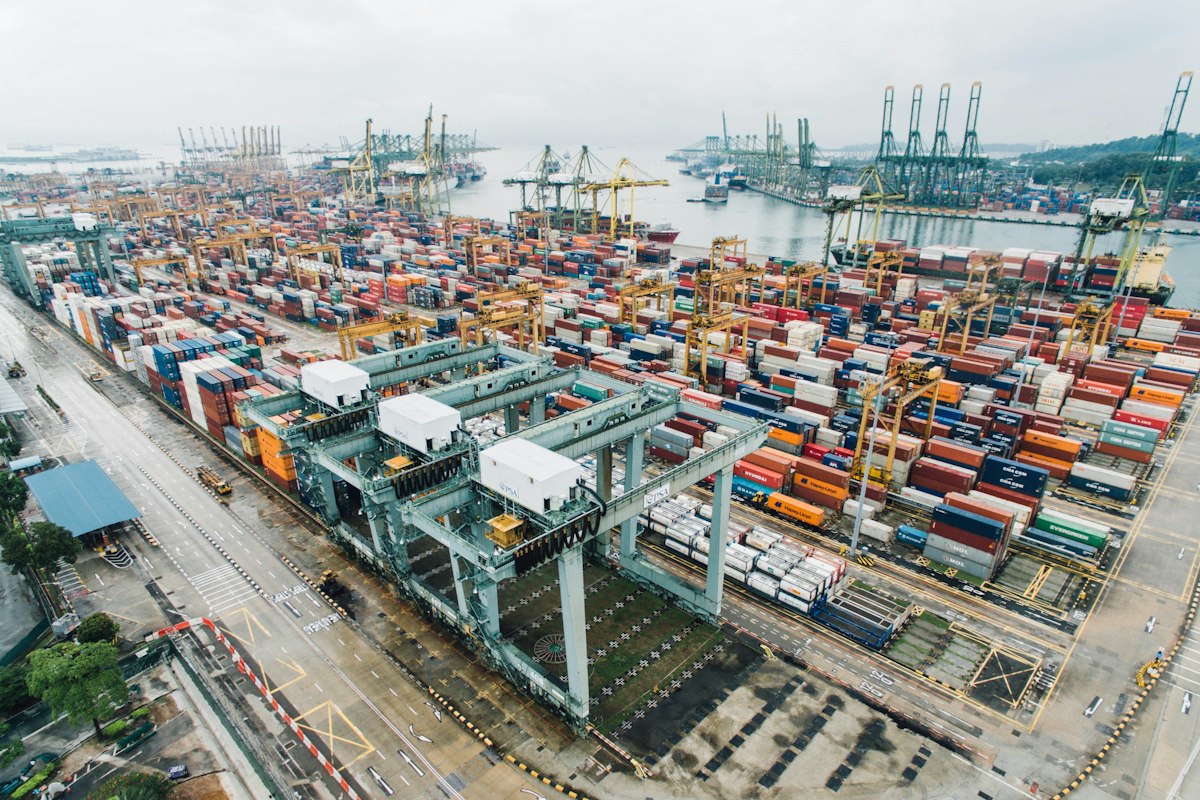
分航线看,运价并未同向运行。上海航运交易所2026年10月12日发布的上海出口集装箱结算运价指数(SCFIS,周度统计)显示:欧洲航线(基本港)报2264.82点,环比下跌6.1%;美西航线(基本港)报4700.23点,环比上涨11.4%。CCFI分项同步分化,美东航线环比上涨2.4%、美西涨0.9%,欧洲航线跌2.0%、地中海跌4.3%、东南亚涨3.8%。主干综合指数单周仅上涨1.81点,未出现整体性单边异动,波动集中在航线结构层面。
市场温度研判:货量托底运价,运力松紧定方向
出口结构继续向高附加值倾斜:前三季度装备制造业贡献近九成出口增量,集成电路出口增长99.1%,电动汽车、锂电池、风力发电机组及其零部件出口分别增长72.3%、36.4%、22.4%,船舶出口超3500亿元、增长24.6%;工业机器人、电子元件、电工器材等产品进出口合计超10万亿元、增长58.9%。海关总署明确表示四季度进出口持续增长有基础、有支撑。市场研判预测:外贸货量的强劲表现将继续为海运整箱与空运舱位提供底部支撑;欧线受有效供给偏宽影响,SCFIS单周跌6.1%的走势或延续;美西在运力管控下短线仍有韧性,但若节后需求回落、停航力度不足,主干指数存在阶段性回调风险,高价值电子类货源则有望抬升跨太平洋空运价格中枢。