
ClarkSea指数破纪录报日均84951美元 全球海运运价极端偏热
ClarkSea指数周涨12%至每日84951美元,连续第五次创历史新高;SCFI约3664点、同比涨215%;亚洲港口拥堵吞噬约8.5%全球运力,海运整体温度极端偏热。
跨板块收益:ClarkSea指数连续第五次破纪录
克拉克森研究跨板块基准ClarkSea指数最新一周环比上涨12%,报每日84951美元,连续第五次刷新历史纪录(统计周期为周度日均收益,覆盖油轮、散货、集装箱与气体船约八成运力),较2007年峰值50714美元/天高出约67%,今年均值高于2025年70%、高于十年趋势87%。其中VLCC日均收益环比涨21%至804601美元、Suezmax涨17%至724398美元、Aframax涨46%至393951美元;散货转弱,Capesize回落16%至31130美元。
班轮与区域市场:高位钝化、拥堵收紧运力
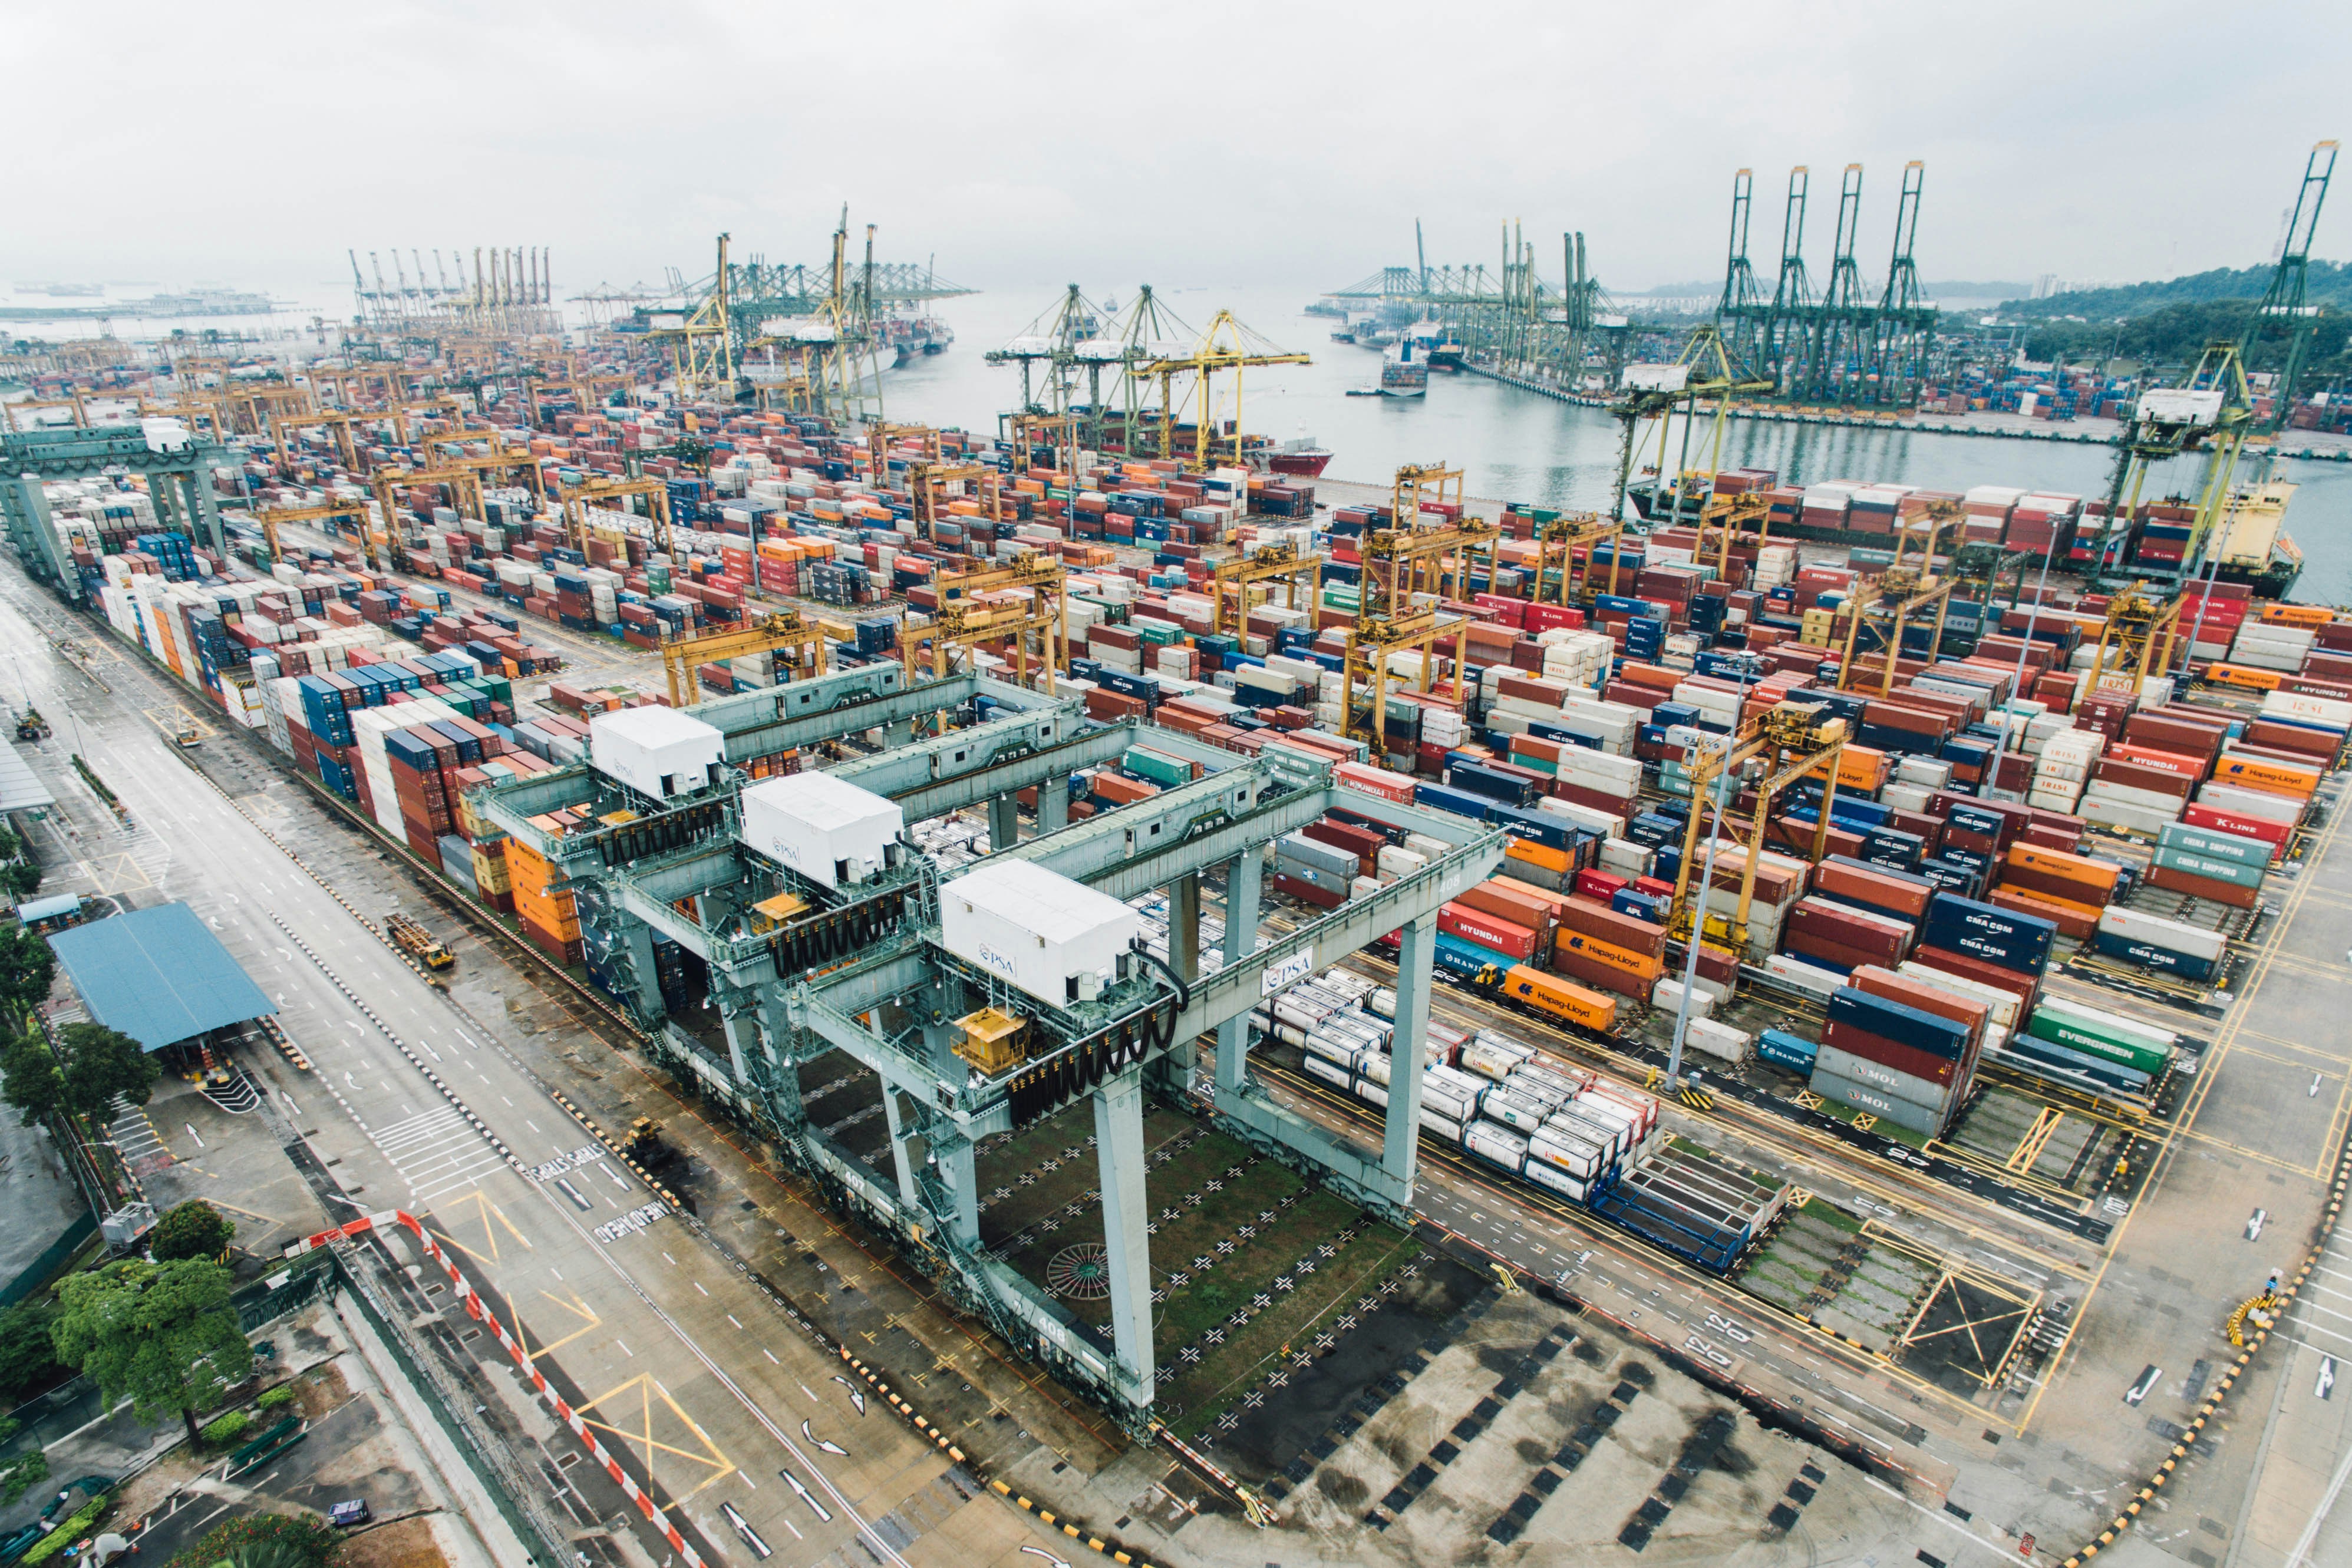
克拉克森同时指出,反映上海出口即期水平的SCFI综合指数目前报约3664点,同比上涨215%,周度环比幅度官方未明确;Drewry世界集装箱运价指数(WCI)最新一期环比幅度原文未明确。亚洲港口拥堵继续收紧有效供给:Sea-Intelligence估算延误已吞噬全球集装箱船约8.5%运力、折合约300万标箱,Drewry亚洲区域内集装箱指数创历史高位,上海—林查班运价周涨22%至1609美元/FEU、上海—雅加达涨12%至2300美元/FEU。
成本传导与温度研判

Platts于10月13日评估西非—欧陆26万吨VLCC运价为w75,较10月6日的19个月低点w41上涨32点,创16周新高;OPEC+在同日利雅得部长级会议后声明称油轮航运与保险成本已升至所载货值的三分之一以上,将加重产消两侧负担并加剧通胀。市场研判预测:整体温度呈跨板块收益破纪录、主干班轮指数高位钝化的组合,属极端偏热但环比动能趋弱;若绕行与拥堵春节前难以缓解,运价回调空间受限,反之苏伊士复航加速将令亚欧航线率先降温。