
黄金周后主干运价齐跌,拥堵锁运力令高位缓降
Drewry WCI周环比跌2%至4351美元/FEU,跨太平洋与欧线同步回落;但Sea-Intelligence估算拥堵吞噬约8.5%全球运力,机构研判运价峰值已过、年底前高位缓降而非崩盘。
整体运价高位回落,主干指数环比走弱
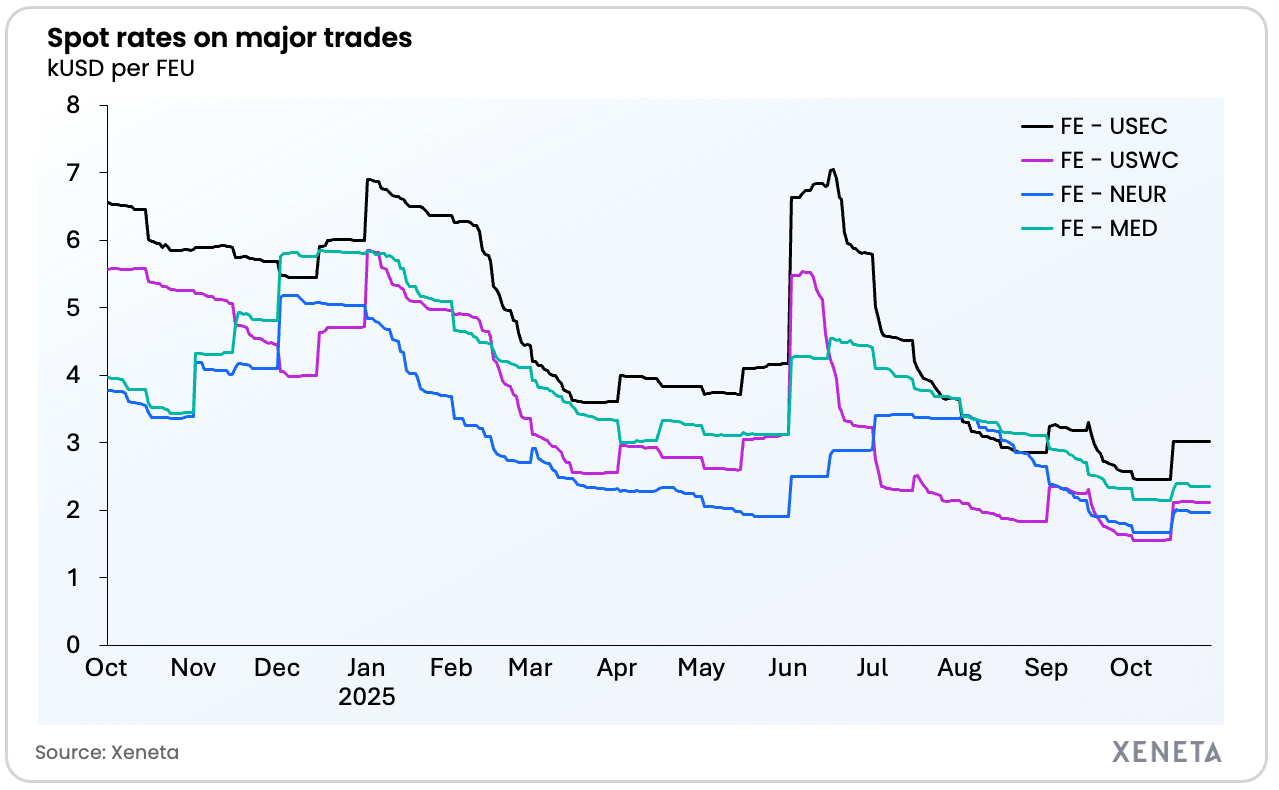
国庆黄金周收尾、被拉长的旺季随之退潮,主干航线即期运价集体回吐。Drewry世界集装箱运价指数(WCI,周统计期截至10月9日)环比下跌2%至每40英尺箱4,351美元:上海—洛杉矶跌3%至7,624美元,上海—纽约跌2%至10,220美元,上海—鹿特丹跌2%至3,337美元。Xeneta的XSI同期显示远东—北欧跌2.5%至3,645美元、远东—地中海跌5.9%至4,007美元。福布斯援引数据称,上海出口集装箱运价指数(SCFI)过去一年涨逾两倍,但仍低于2022年1月峰值约28%,运价绝对水平依旧处在霍尔木兹危机后的高位区间。
拥堵锁死有效运力,班期紊乱延续
拥堵仍在持续吞噬有效供给。Sea-Intelligence估算,班期延误正吸收约8.5%的全球集装箱船队运力,折合约300万TEU;C.H. Robinson口径则为港口拥堵锁住约12%的运力,两机构统计角度不同但均指向运力偏紧。Drewry数据显示,第40周上海港与宁波港平均锚地等待时间分别达74小时和58小时;中东局势恶化下上海—杰贝阿里运价维持8,662美元/40英尺箱高位。亚洲区域市场在连涨六周后,Drewry亚洲区域内集装箱运价指数(IACI)本周微跌1%至1,503美元,同比仍飙升209%,布伦特油价9月以来站上100美元桶、达飞紧急燃油附加费落地构成成本支撑。

市场研判:峰值大概率已过,低位同样难见
多机构口径趋同地指向" peaked未崩塌 "格局:Xeneta首席分析师Peter Sand称本轮霍尔木兹危机后的运价峰值已经出现,年底前将温和回落但不会崩盘;《飞利浦达日报》引述业界判断称亚洲港口拥堵或持续到2027年,HSBC提示延误正向东南亚与印度次大陆蔓延。与此同时,班轮公司正推动10月下半月FAK提价,多空信号交织。市场研判预测:黄金周后订舱回补叠加中东海运风险,短期运价下方弹性有限,整体市场温度将维持"高位缓降、区域分化",10月中下旬欧美线运力部署与拥堵演变是下一轮方向的关键观察点。
