
油轮运价连创历史新高,主干运价指数全线上行
克拉克森周报显示全球VLCC平均日收益达80.5万美元、运费每桶20至45美元,波斯湾至东亚航线评估达130万至140万美元/日;德鲁里亚洲区域内指数微跌1%至1503美元,主干运价整体维持历史高位、运力偏紧。
主干运价指标连创历史新高,海运整体温度继续升温
据克拉克森研究10月9日发布的每周回顾(统计周期为截至10月9日的一周),全球超大型油轮(VLCC)平均现货日收益为80.5万美元;运费折合约每桶20至45美元,其中美湾至中国线达37.5美元/桶,而2025年同期均值仅约5美元/桶。同期波斯湾至东亚基准航线评估值在130万至140万美元/日区间(各机构口径存在差异),环比升幅约10%至40%不等,跨板块综合指数克拉克森海运指数(ClarkSea)单周涨幅官方未明确。

运价飙升源于风险溢价的运力吸收,而非货量增长
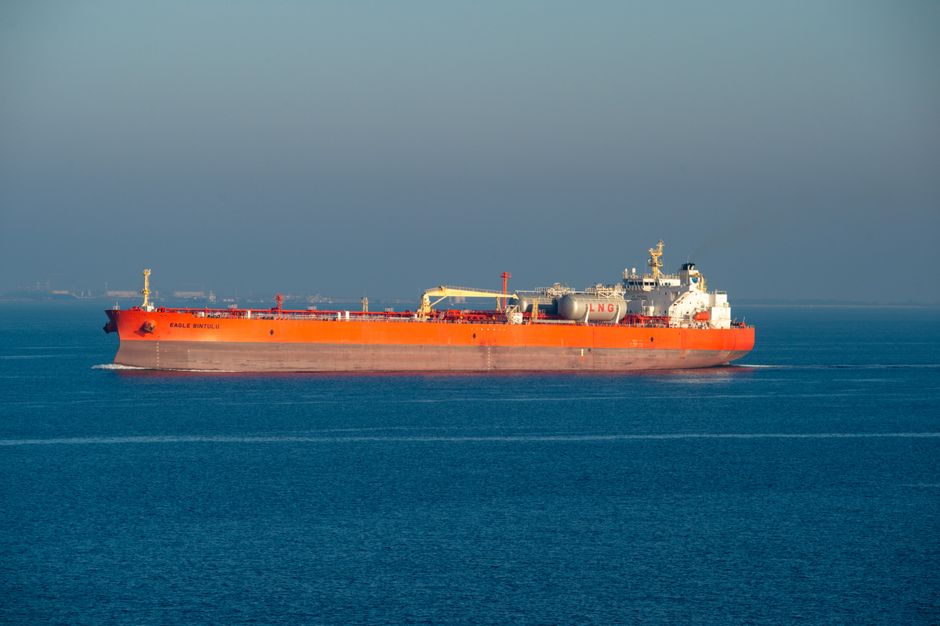
多家来源一致指出,霍尔木兹海峡通行风险迫使船东采用"穿梭运输+阿曼湾船对船转运"模式,大量船舶滞留等待,有效运力被显著抽走。克拉克森估算,近期约1000万桶/日中东原油完成外运(2025年为1500万桶/日),总量约为正常水平的九成,但现行贸易组织方式使原油油轮需求额外增加逾13%。英国海事贸易组织数据显示本月海峡已发生9起袭击,与9月全月事件数的一半相当——即期运价上涨主要由运力效率损失定价,而非终端需求扩张。
集装箱即期运价高位盘整,运力仍偏紧
德鲁里亚洲区域内集装箱指数本周微跌1%至每40英尺箱1503美元,结束了此前连续六周上涨,黄金周期间需求走弱但降幅有限;上海—杰贝阿里运价因中东局势维持在8662美元/40英尺箱的高位。上海、宁波第40周平均待泊时间分别为74小时和58小时,船舶集中到港与班期延误继续压缩可用舱位。整体看,主干航线运价处于高位、松紧并存。

市场研判预测:高位或可延续,回落取决于运价承受力
市场研判预测:本轮运价的核心变量是炼厂利润与承租人的支付意愿,而非原油供应量。克拉克森提醒,运力紧张并不构成运价不下跌的理由——若炼厂毛利转弱,承租人出价能力可能快速回落。多数机构判断年内运价将维持高位震荡,一旦海峡风险实质缓和或替代航线运力重新释放,油轮与集装箱运价均存在阶段性快速回调的风险。