
主干运价指数高位小幅分化 成本与地缘支撑运价韧性
截至10月9日SCFI综合指数报3664.11点、环比涨0.05%;德鲁里WCI 10月8日报4351美元/FEU、周跌2%,亚欧航线连续13周回落。中东冲突推高油轮与燃油成本,班轮公司维持空班管控,运价高位韧性明显,市场研判预测短期以稳为主、中期分化加深。
主干指数高位盘整 整体运价温差明显
最新一期上海出口集装箱运价指数(SCFI,上海航运交易所编制,统计周期截至2026年10月9日当周、每周五发布)综合指数报3664.11点,较上期(9月30日)3662.30点上涨1.81点、环比上涨0.05%,升幅接近停滞;官方未明确分航线运价明细。国际方面,德鲁里世界集装箱运价指数(WCI,每40英尺箱、覆盖八条主干东西向航线、每周四评估)10月8日报4351美元,环比下跌2%,其中上海-洛杉矶7624美元(-3%)、上海-纽约10220美元(-2%)、上海-鹿特丹3337美元(-2%)、上海-热那亚3696美元(持平)。中国出口集装箱运价指数CCFI同期报1912.38点,环比微跌0.6%。整体看,主干即期运价在历史高位区间窄幅震荡,跨太平洋与亚欧继续南辕北辙。()
供需温度分化 亚欧连跌十三周
亚欧方向是当前最冷的板块:WCI显示亚洲-欧洲运价已连续13周下行,7月至10月上海-鹿特丹由约4900美元跌至3337美元;德鲁里认为复航苏伊士的船舶快于预期,是10月下旬船公司提价的最大威胁,MSC、赫伯罗特均已公布10月19日生效的远东-欧洲FAK新价(北欧40英尺箱4200美元)。跨太平洋则刚从黄金周旺季退潮转入温和回调,Freightos数据显示10月6日当周美西即期运价环比跌3%。班轮公司继续以减班控舱托底:9月28日至11月1日主要东西向航线计划取消58个航次(占712班约8%),中国港口拥堵自峰值缓解但上海仍存积压、等泊约5至10天;同期即期运价仍远高于二季度水平,供需整体偏紧但未再趋紧。(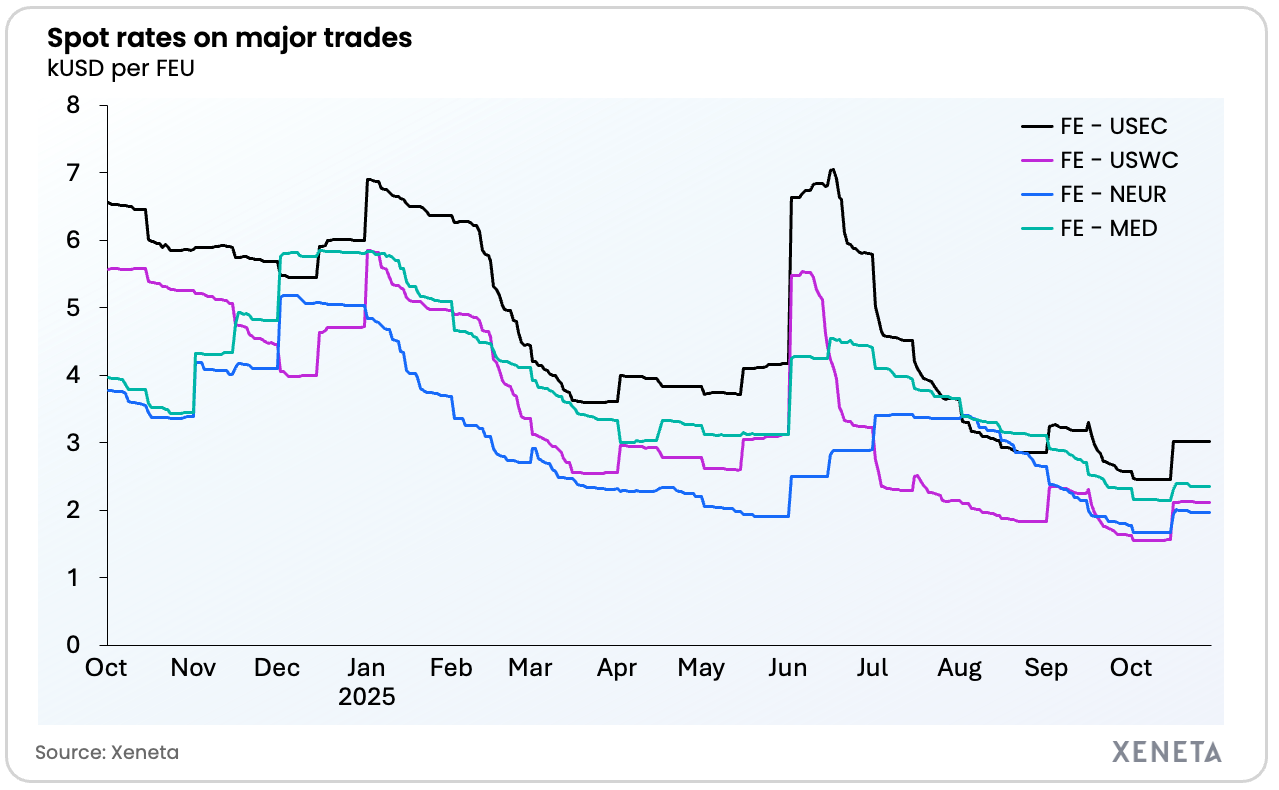)
成本与地缘变量升温 运价中枢或维持高位(市场研判预测)
成本端压力继续累积:荷兰NL Times援引ING研究称,油轮日租已达约50万美元、约为2025年均值的10倍,沙特-鹿特丹原油单位运费由约2美元/桶升至35美元以上;布伦特原油10月8日收于104.28美元/桶(+4.1%),20港平均低硫燃油报价升至901.5美元/吨(2月底为543.5美元),航司与船司的紧急燃油附加费密集上调,空运方面波罗的海空运指数BAI00截至10月5日一周跳涨5%、同比高25.5%,整体运输温度偏热。市场研判预测:短期主干运价大概率高位持稳,亚欧10月下旬涨价函实际落地存疑;中期在运力过剩、苏伊士复航推进压制下运价中枢有望回落,但霍尔木兹局势反复、燃油高企与结构性空班管控决定回调斜率偏缓。另需关注美东高位运费对通胀与供应链成本的传导风险。