
纽约联储:关税令67类商品物价高出2.9个百分点
纽约联邦储备银行研究显示,截至2026年2月,特朗普政府关税使美国67类日常商品价格水平高出2.9个百分点;若无关税,同期价格本应下跌近1%。平均关税率每升1个百分点,一年后消费物价约涨0.25个百分点,涨价压力预计延续至2027年。
纽约联储研究:关税令67类商品物价高出2.9个百分点
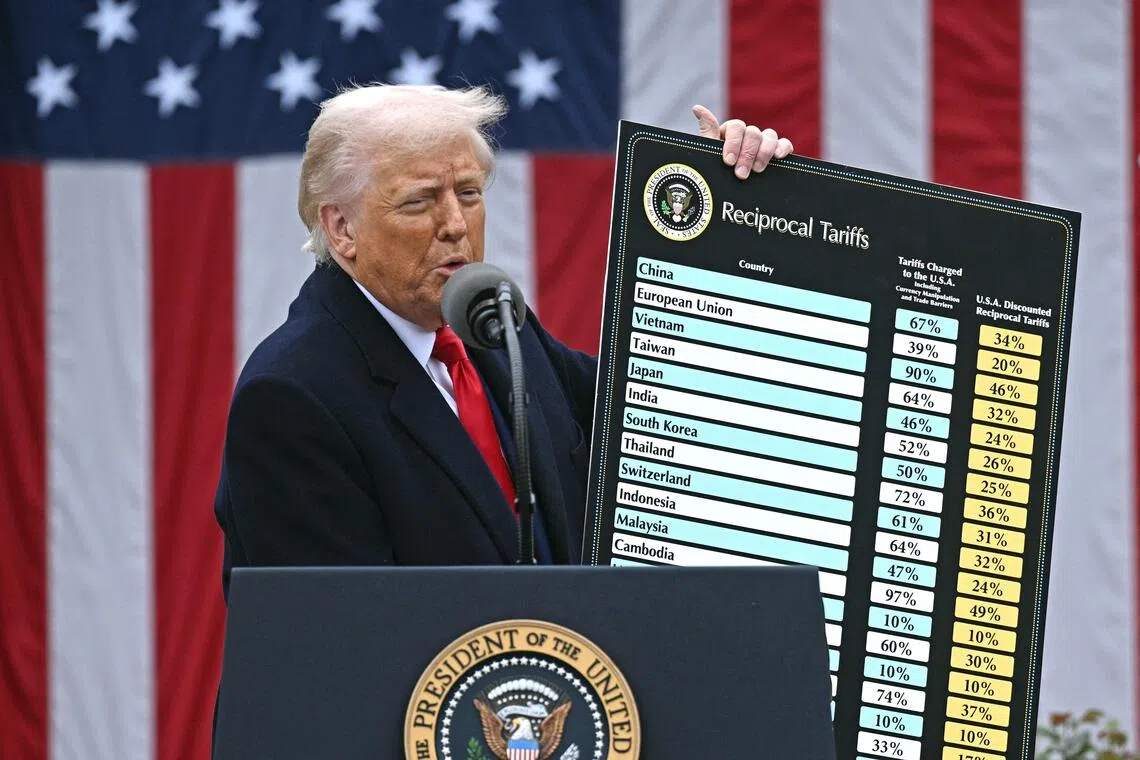
据美国消费者新闻与商业频道10月8日报道,纽约联邦储备银行发布的研究显示,截至2026年2月,特朗普政府关税使67类日常商品价格水平整体提高2.9个百分点;若不含关税影响,这批商品价格原本会下跌近1%。特朗普去年4月推出大规模关税后一直辩称成本将由商家吸纳而非转嫁给消费者,但研究证实,上调的关税率中约26%最终显现在零售价格上涨。该研究由纽约联储经济学家阿米蒂、海泽与哥伦比亚大学韦恩斯坦完成,被视为本轮关税冲击美国居民消费支出最清晰的量化证据之一。报告同时指出,平均关税率每增加1个百分点,消费物价将在一年后上扬约0.25个百分点。
政策要点:评估口径、适用对象与HS编码范围
就合规执行口径而言,本次为官方机构研究成果,不构成新的关税措施,故无新增生效日期;评估对象为2025年4月起陆续实施、并在今年2月美国最高法院裁定部分关税违法后由第122条、第232条与第301条等法律工具承接的既有税率安排。适用国家/地区为美国进口端,品类为67类非石油日常消费品,具体品类与对应HS编码范围官方未明确披露。传导结构上,约三分之二涨价来自进口关税直接冲击,其余为美国企业使用进口零部件与原材料形成的间接效应,后者显现需9至12个月。白宫发言人罗杰斯回应仍主张,关税成本最终由依赖美国市场的外国出口商承担。
影响研判(市场研判预测)
市场研判预测:以美联储系统研究口径确认关税向零售端实质传导,将强化“关税即通胀”的交易逻辑,也削弱以关税替代所得税的政策叙事。对进口商而言,价格中枢已被抬高且回落缓慢,即使部分税率因司法裁决或退税安排下调,货架价格短期内难回原位,报价与购销合同中的关税调整条款应予保留。对亚洲出口制造商,顺价空间被压缩,议价重心或转向规格、包装与产地多元化。叠加美联储消费者财务报告显示美国家庭未能按时偿债比率升至近20%、为2010年以来最差,需求端承压预计放大后续订单波动,涨价压力或延续至2027年。