
黄金周后海运温度回落:WCI跌2%,SCFI高位持平
黄金周后海运温度回落:德路里WCI报4351美元/40ft、周跌2%,SCFI报3664.11点、微涨1.81点,CCFI跌0.6%。美线现9月中旬以来首跌,亚欧十三连跌,停航减少使运力转松。
三大指数集体转弱,主干运价高位松动
德路里10月8日发布的世界集装箱运价指数(WCI)报4,351美元/40ft,周环比下跌2%(统计周期为一周);上海出口集装箱运价指数(SCFI)10月9日报3664.11点,较上期(9月30日3662.30点)上涨1.81点、基本持平;中国出口集装箱运价指数(CCFI)报1912.38点,环比下跌0.6%。WCI回落由跨太平洋与亚欧双线下行共同带动,SCFI则在高位横盘,主干指数呈现「外弱内稳」的分化。

航线分化:美线首跌,欧线十三连跌
分航线看,德路里评估上海—洛杉矶运价报7,624美元/40ft、周跌3%,上海—纽约报10,220美元/40ft、周跌2%;Xeneta的XSI数据显示远东—美西10月7日单日回落2美元,为9月中旬以来首次下跌(周口径仍涨1.1%至8,336美元)。欧洲方向,上海—鹿特丹报3,337美元/40ft、周跌2%,上海—热那亚持平于3,696美元,亚欧航线运价已连续13周下跌;Xeneta口径下远东—北欧周跌2.5%至3,645美元、远东—地中海周跌5.9%至4,007美元,与德路里点位存在采样口径差异,但下行方向一致。
运力松紧与整体温度研判
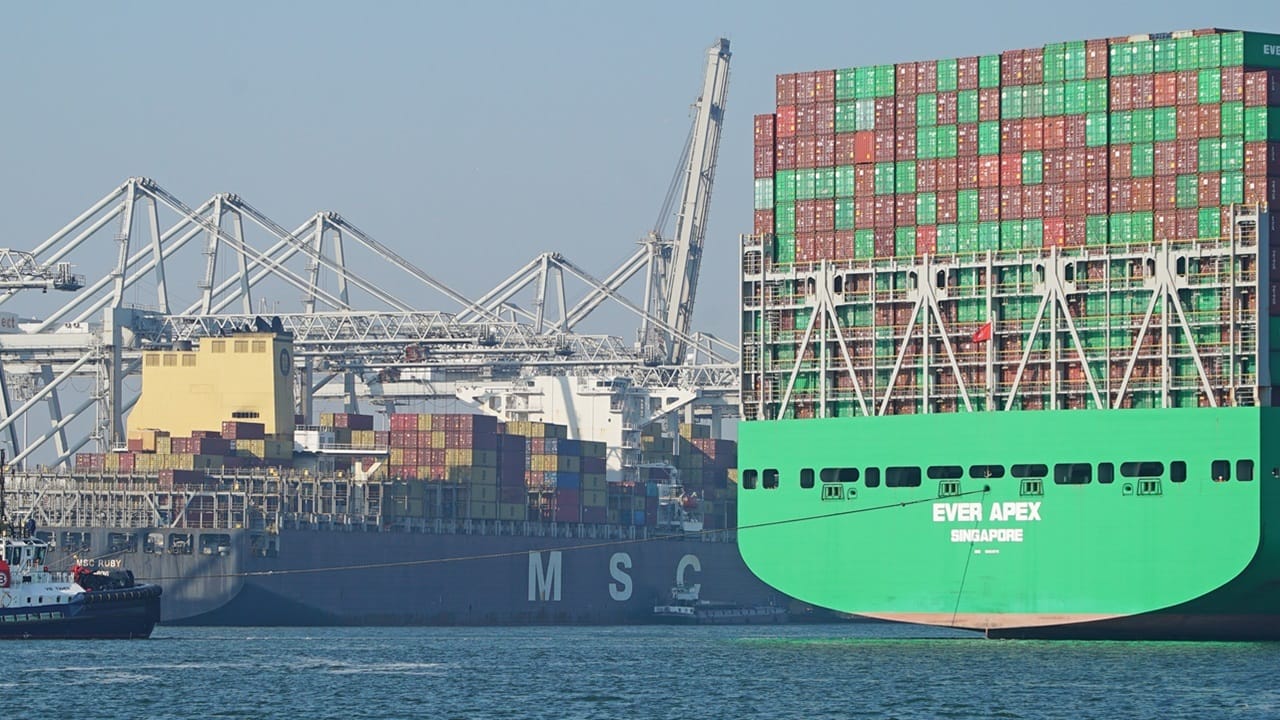
运力端,德路里停航追踪显示10月5日至11月8日东西向主干航线710个班次中39班取消、取消率约5%;其跨太平洋下周公告停航由11班降至4班,苏伊士航线回归快于预期被机构视为运价支撑的最大威胁。班轮公司拟于10月下旬推高FAK报价,能否落地尚无定论。市场研判预测:黄金周扰动消退后,海运整体温度或由「高位偏热」转入「高位降温」,主干指数周波动幅度仍小、绝对运价显著高于去年同期,全年运价中枢维持高位的判断暂未改变。
