
主干指数高位横盘:BDI报2994点、黄金周后运价待验证
10月7日BDI报2,994点、日跌8点;最新SCFI(9月30日)报3,662.30点、周跌24.32点,黄金周当周官方未明确新读数。海峡油流回升至战前八成但袭击未止,布伦特收100.58美元,空运受AI货量支撑偏热。
主干指数高位横盘:BDI微降、集运指数待更新
10月7日波罗的海干散货指数(BDI,由伦敦波罗的海交易所按全球代理每日询价编制,覆盖煤炭、粮食、矿石等干散货船型运价)报2,994点,较前一交易日下跌8点,日环比约-0.27%,统计周期为当日。集装箱方面,最新一期上海出口集装箱运价指数(SCFI,周度发布)为9月30日的3,662.30点,较上期3,686.62点下跌24.32点、约-0.66%,黄金周当周官方未明确发布新一期读数,德鲁里世界集装箱指数(WCI)等主干即期评估将在下一工作日刷新。

市场研判预测:主干指数已由单边上涨转入高位横盘,节后首个完整读数将决定四季度运价方向。
成本底仍在:油流回升而风险溢价未散
9月海湾地区(不含伊朗)原油、凝析油及燃料出口均值约每日1,920万桶,相当于2月28日开战前2,360万桶均值的81%,其中原油与凝析油恢复至战前91%、成品油仅约60%;另有Kpler口径显示9月经霍尔木兹海峡的原油出口回升至每日1,650万桶,远高于3月500万桶的低点。过去两周九艘商船在海峡附近遇袭并造成一名船员死亡,油轮公司为维持通航单航次最高支付2.5万美元奖励,布伦特原油收于100.58美元/桶,全球柴油与航油供应仍偏紧。

市场研判预测:高油价与战争险溢价共同构成运价下行的成本底,海峡通行真正常态化之后运价回调窗口才会打开。
供需温度:空运结构性偏热、海运待节后验证
空运侧,NX物流研究院预计2026财年日本空运出口增长11.9%至113万吨,为五年内首次两位数增长,总量增6.8%至241万吨;亚洲方向增16.5%、跨太平洋增6.4%,全球数据中心相关空运量约每月10.7万吨,而中国至美国高货值科技货量降9%,增量主要来自AI与半导体而非电商补货。

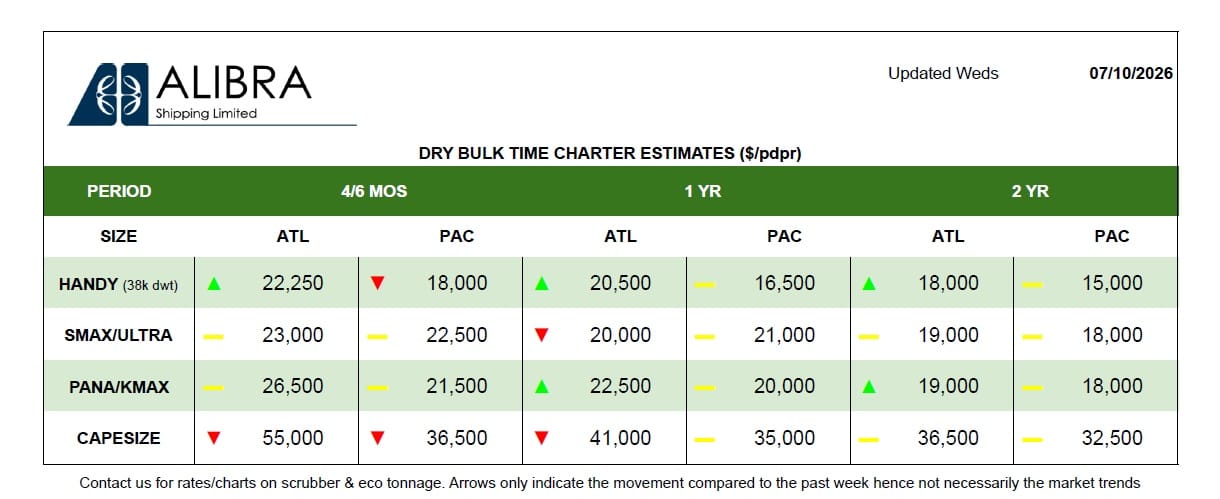
海运侧,10月7日当周油轮与干散货期租费率周报(Alibra Shipping,经Seatrade Maritime发布)已更新,但公开页面未给出可逐项比对的船型日收益数值,具体见原文。
市场研判预测:国庆假期(10月1日至7日)后复工与积压货量集中释放,海运整体温度呈高而不涨,舱位与船期可靠性比名义运价更值得关注。