
Xeneta调查:附加费侵蚀长约,主干航线运价仍处历史高位
Xeneta披露:伊朗战事以来远东至阿拉伯湾即期运价累计涨558%、美东涨327%;9月30日SCFI报3662.30点、环比跌0.7%。货主转向短约与指数化,市场研判预测运价高位震荡将延续至明年初。
市场总览:附加费浪潮侵蚀长约谈判,全球运价仍居历史高位
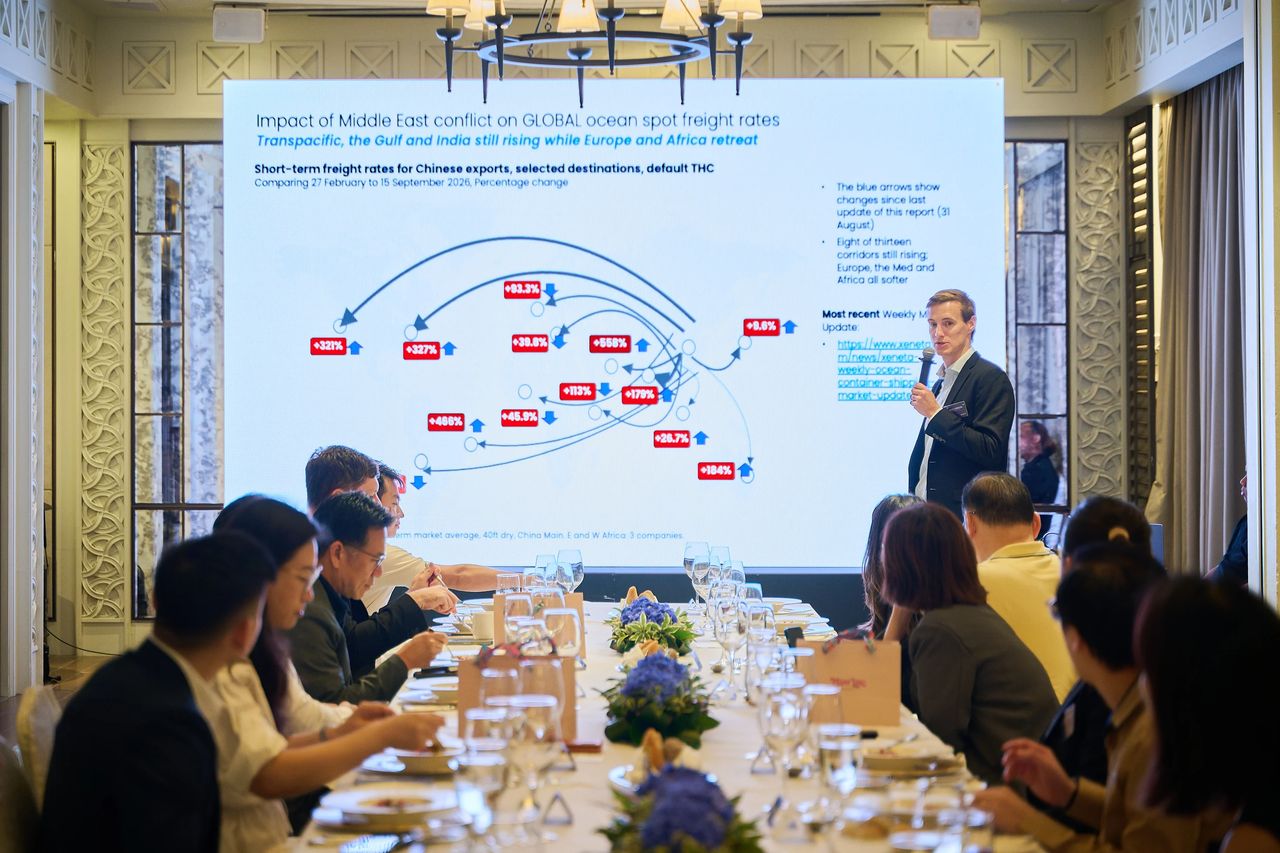
据Seatrade Maritime 10月6日报道,Xeneta在最新一期新加坡货运预算圆桌会上披露:自2月底伊朗战事爆发以来,其监测的主干航线短期运价累计涨幅达——远东至阿拉伯湾558%、南美东岸466%、美东327%、美西321%;燃油附加费同步翻倍,远东至地中海BAF由2月的250美元/FEU升至7月底533美元/FEU,远东至美西BAF由426美元/FEU升至717美元/FEU。货主普遍抱怨附加费触发条件与计算方式不透明,长约谈判逻辑正被重塑。
指数与运价数据:SCFI环比转跌,跨太平洋与亚欧分化延续
统计周期层面:上海航运交易所9月30日公布的上海出口集装箱运价指数(SCFI)综合指数报3662.30点,较上期(9月24日3686.62点)下跌24.32点、跌幅约0.7%,同比变动官方未明确。Xeneta最新一期主干航线即期报价(统计周期截至10月1日):远东至美西8,346美元/FEU(周环比+1.4%)、远东至美东11,523美元/FEU(+0.7%)、远东至北欧3,726美元/FEU(-2.1%)、远东至地中海4,105美元/FEU(-4.6%)。美洲线高位坚挺、亚欧线回落,构成当前市场温度的主线分化。

市场温度研判:舱位紧平衡短期难逆转,预算目标转向“保障供应”
锚点报道显示,约20%-35%的货主在预算中改选3个月滚动合约以期博取运价回落,但市场并未如期走低;货主原话是“预算的意义在于保障供应”,无一人把最低运价列为首要目标。市场研判预测:2027年1-4月厄尔尼诺峰值期巴拿马运河通行与吃水受限,亚洲至美东或迎来新一轮附加费;美西港口拥堵难以吸收转移货量,即期运价高位震荡格局料将延续至明年初。市场研判预测:若中东局势缓和、燃油价格回落,SCFI存在温和下探窗口,但战险溢价与停航管控将托底,整体回落幅度受限。合约指数化、短周期化将成为2027年度签约季的主导趋势。
