
集运运价确认周期见顶:美线高位滞涨、欧线十二连跌,节后运力回升
Xeneta10月2日周报判断霍尔木兹危机后运价顶部已现;SCFI报3662.30点结束连涨,欧线即期价十二周连跌,节后亚欧计划运力同比高出27%,市场整体温度由高位向震荡回落过渡。
主干指数转弱,运价整体温度高位滞涨
Xeneta于10月2日发布的周度海运市场更新显示,远东至美西平均即期运价报8346美元/FEU,周环比上涨1.4%;远东至美东报11523美元/FEU,环比仅涨0.7%,两者较2月底霍尔木兹危机前仍高出约344%和335%。其首席分析师Peter Sand判断,2026年危机后运价高点已经出现,后续将回落但不会崩塌。国内方面,上海航运交易所9月30日发布的SCFI综合指数报3662.30点,环比下跌24.32点、跌幅0.7%,结束此前连续多周上行;CCFI综合指数报1923.93点,环比微涨0.3%(统计周期:截至9月30日当周)。市场研判预测:全球集运整体温度正由“高位过热”转入震荡降温阶段。
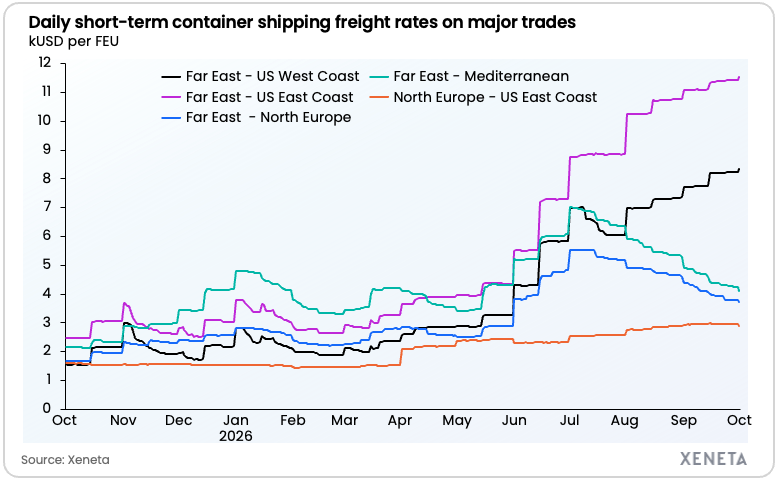
欧线十二连跌,节后运力回增构成压制
期货日报援引航交所数据,9月30日上海港出口至欧洲基本港运价报2199美元/TEU,环比下跌4.9%;地中海基本港报2996美元/TEU,环比下跌2.3%;东方海外已将10月6日至14日欧线现货报价下调至3000~3100美元/TEU。Tradlinx博客援引Drewry 10月1日评估称,上海—鹿特丹即期运价再降2%至3399美元/FEU,上海—热那亚降3%至3702美元/FEU,亚欧即期运价已连续十二周下跌。Sea-Intelligence统计显示,围绕国庆的四周亚欧至北欧计划运力达150万TEU,较2025年同期多27%、较2017—2019年均值高60%,延误船舶与正班叠加形成12次同周双班,市场研判预测:10月下旬欧线面临临时停航与运价进一步走弱的双重风险。

拥堵消退削弱缓冲,整体供需边际转松
拥堵对有效运力的“隐性吸收”正在退潮。期货日报援引机构监测,上海港拥堵指数9月27日降至53.5万,跌破56.6万的基线水平,在港船数由188艘降至119艘;Xeneta亦指出台风季结束使亚洲港口拥堵缓解,叠加国庆假期出口回落,共同促成运价见顶回落。船司方面正以宣涨与空班对冲:多家班轮公司公布10月下半月FAK上调价,Drewry认为其落实存在不确定性。市场研判预测:四季度主干航线整体温度将温和下移,运价基数偏高的美东线回调幅度或大于美西线,远东—欧美价差将从目前约3177美元/FEU逐步收敛。
