集运运价中心高位滞涨:SCFI掉头、美热欧冷分化扩大
上海航运交易所SCFI综合指数报3662.30点、环比跌24.32点,Drewry WCI环比降1%至4468美元/FEU;跨太即期运价仍创年内新高,亚欧航线连续回落,市场呈高位滞涨、板块分化格局。
整体运价仍处高位但上行动能明显减弱
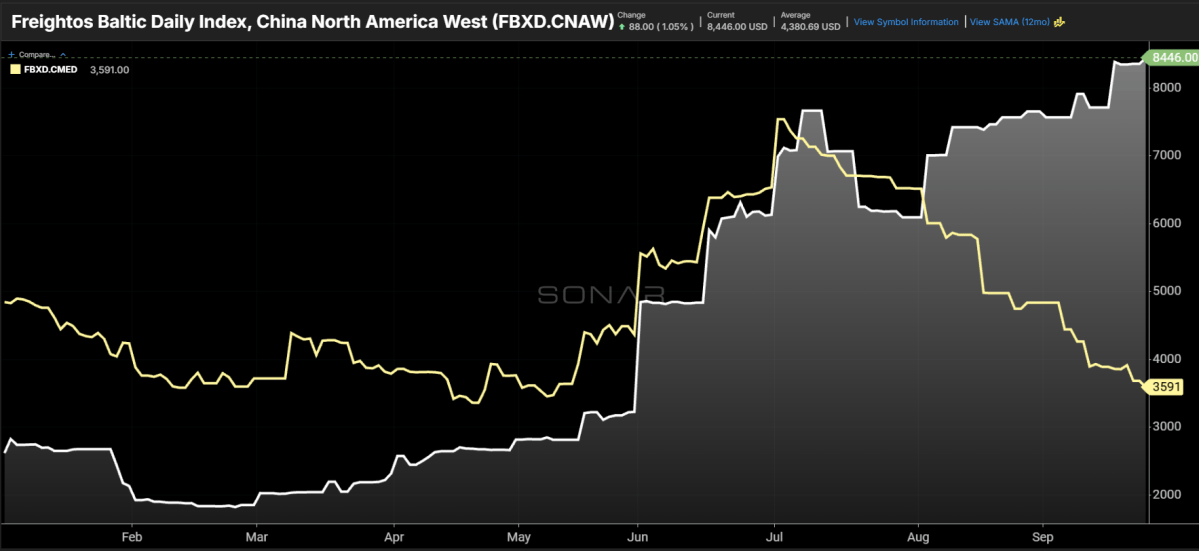
截至10月2日,集运市场整体呈「美线偏热、欧线转冷、综合指数回落」格局。上海航运交易所数据显示,截至9月30日当周,上海出口集装箱运价指数(SCFI)综合指数报3662.30点,较上期下跌24.32点(周度环比);中国出口集装箱运价综合指数(CCFI)报1923.93点,环比上涨0.3%。国际方面,Drewry世界集装箱指数(WCI)最新周度均价报4468美元/40尺箱,环比下降1%;Freightos SONAR显示亚洲至美西即期运价升至8400美元/FEU,续创年内新高。同比变动官方未明确。
航线分化:跨太靠运力管理托底,亚欧延续回落
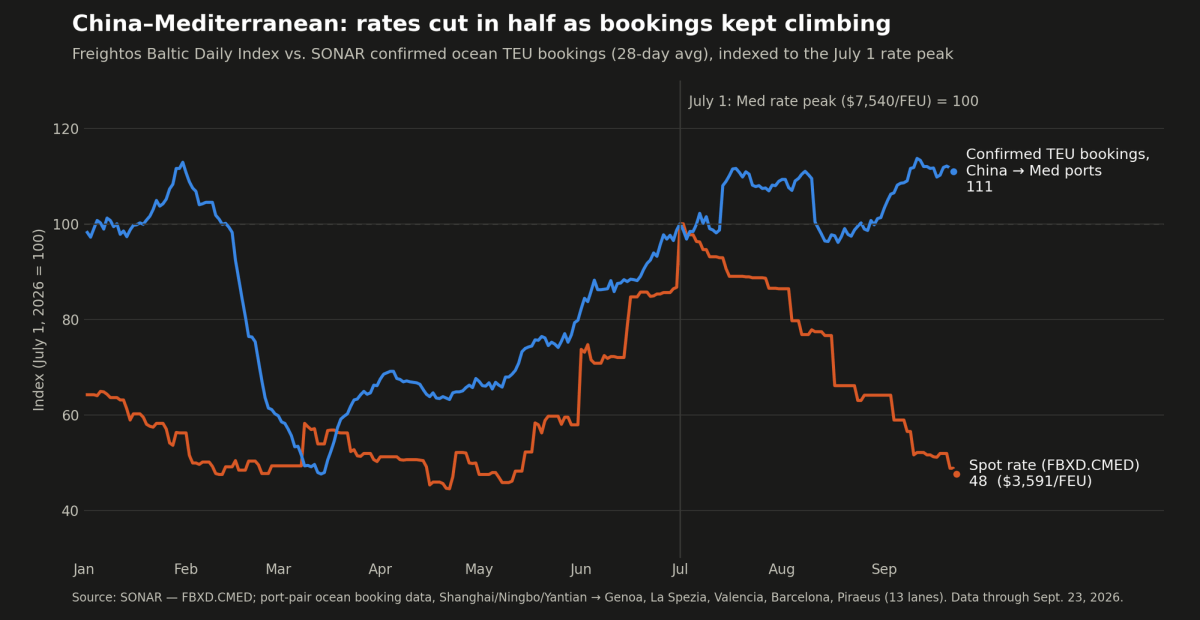
分航线看,Drewry口径下上海—洛杉矶运价环比涨2%至7838美元/FEU,上海—纽约持平于10373美元/FEU;而上海—鹿特丹跌4%至3485美元/FEU、上海—热那亚跌5%至3835美元/FEU。Freightos口径下亚洲—北欧跌9%至约3400美元/FEU、亚洲—地中海跌7%至3600美元/FEU(两家指数口径不同,点位不可直接互换)。运力端,Drewry数据显示下周已公告停航15班(本周9班);Sea-Intelligence估计港口延误正占用逾8%的全球运力;苏伊士运河通行量由第37周的41艘升至第38周的48艘,亚欧有效运力部分恢复,成为欧线运价下行主因。
市场研判预测:高温平台期进入降温转换窗口
(市场研判预测)当前整体市场温度仍处于高位平台,但8月以来的连续上涨动能已显著衰减:黄金周前抢运或为跨太运价提供最后一波支撑,节后峰值季收尾将使需求承压;多家班轮公司拟于10月下旬推出一轮综合费率上涨,反映其减缓跌价的意图。霍尔木兹局势反复与油价高企继续推升燃油与风险溢价,为运价中枢提供底部支撑。综合判断,四季度整体运价大概率高位震荡、中枢缓慢下移,亚欧线领跌、美线滞后回落。