
全球班轮准班率跌破50%,港口拥堵吞噬有效运力
Sea-Intelligence第181期GLP报告显示,8月全球班轮准班率环比降5.9个百分点至49.9%,创2022年9月以来新低;亚洲港口到港准班率仅32.2%,SCFI周度微跌24.32点,市场呈高运价、紧供给格局。
全球班轮准班率跌破50%,拥堵正在吞噬有效运力
北京时间2026年10月1日21时45分,权威海事媒体 Seatrade Maritime News 披露航运分析机构 Sea-Intelligence 第181期《全球班轮绩效报告》(GLP,统计周期截至2026年8月):受亚洲港口严重拥堵拖累,全球班轮准班率环比再降5.9个百分点至49.9%,为2022年9月以来最低;延误船舶平均晚点天数环比增加0.60天至6.81天,同比拉长1.92天。头部13家班轮公司无一家实现环比改善,最差者准班率仅23.2%。亚洲港口到港准班率跌至32.2%,新加坡由42.6%降至32.4%。
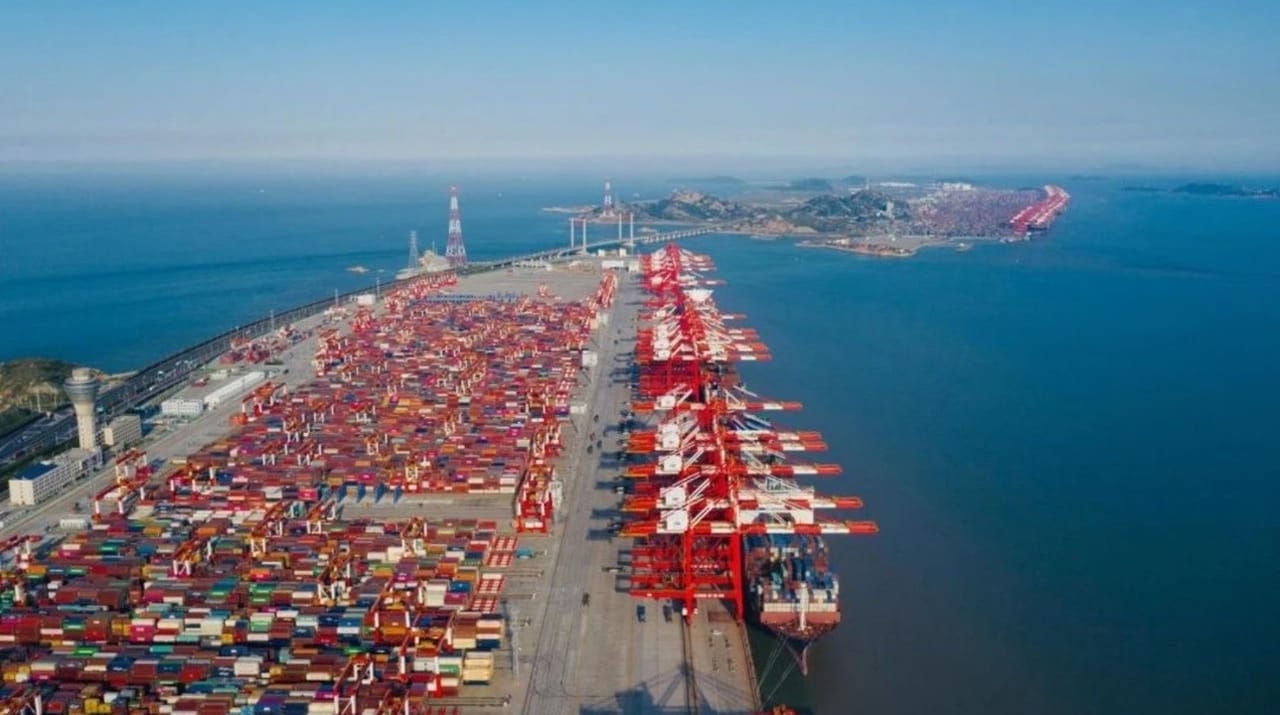
中国主要港准班率创低位,即期运价中枢短期仍有支撑
中国港口受连串台风叠加影响,8月准班率由上月35.8%降至23.9%;上海、宁波-舟山分别仅12.2%、16.9%。航交所9月30日发布的上海出口集装箱运价指数(SCFI)综合指数报3662.30点,较上期(9月24日3686.62点)下跌24.32点;中国出口集装箱运价综合指数(CCFI)报1923.93点,环比上涨0.3%(两项指数的同比幅度官方未明确)。指数回落幅度温和,说明即期市场并未因长假前需求转淡而快速塌价。

运力松紧进入拉锯期,四季度市场温度或先抑后扬
运力方面,Dimerco 在10月货运报告中提示,上海拥堵预计将持续至10月中下旬,等泊时间超过5天;Sea-Intelligence 估算延误仍在吸收全球8%以上的船舶运力。另一侧,苏伊士运河通行量回升、部分联盟重返红海航线,正逐步释放被绕航锁住的有效运力。两股力量叠加,市场短期呈现“高运价、紧供给、低可靠”的温度特征。

市场研判预测:若十一长假后补货需求能吸收被释放的运力,主干指数回落幅度将有限;反之,若苏伊士运力恢复快于需求回归,10月下旬主要航线存在连续调价压力,市场温度或由“高位紧绷”转向“震荡降温”。