
苏伊士通行量同比增27% 运力回流压制SCFI终止八连涨
苏伊士运河8月船舶通行1358艘、同比增27%,净吨位增51.1%,马士基、达飞、中远加速重返红海。同日SCFI报3686.62点、周跌0.03%终止八连涨。市场研判预测:东西向有效运力持续修复,运价中枢高位盘整。
苏伊士通行量同比增27%,红海复航重塑东西向运力版图
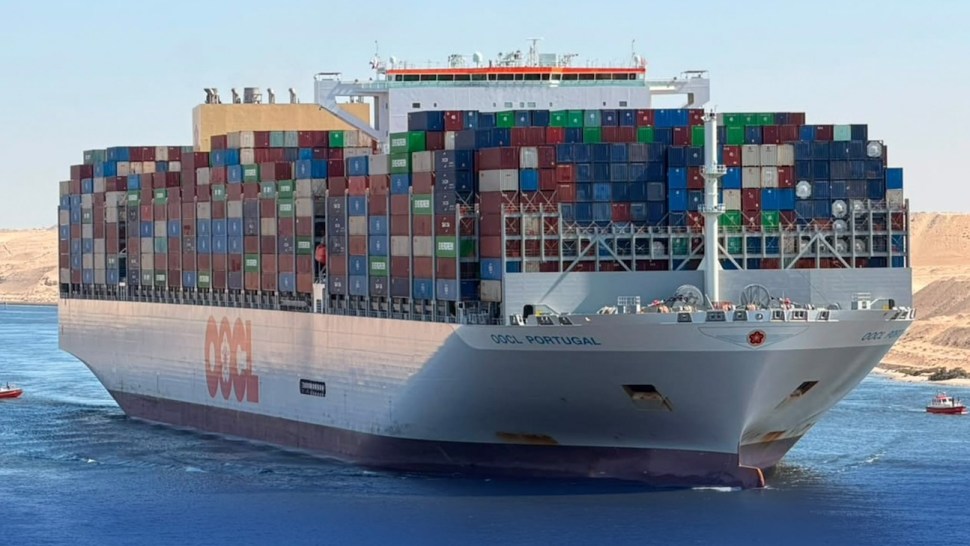
FreightWaves旗下美国货运周刊(American Shipper)北京时间9月21时28分援引苏伊士运河管理局主席Rabie公布的统计数据:2026年8月苏伊士运河通行船舶1358艘,同比增长27%(2025年8月为1070艘);净吨位6830万吨,同比大增51.1%;月度通行收入5.671亿美元,同比上涨56.7%,日均通行量接近44艘。马士基与赫伯罗特已恢复部分 Gemini 协作航线(AE15、AE19)经苏伊士运行,达飞9月至今已有60艘船舶过运河,中远海运亦于9月16日启动回归首航。对照2026年1月中旬每周仅26艘集装箱船过运河、战前约80艘的水平,运力回流动能正在加速。据市场研判预测:亚欧主干航线有效运力将持续修复,红海绕行对运价的推升效应将逐季钝化。
SCFI终止八连涨、周跌0.03%,整体市场温度高位趋稳

作为交叉验证,上海航运交易所9月24日公布的最新一期上海出口集装箱运价指数(SCFI)综合指数报3686.62点,环比上期(9月18日3687.83点)下跌1.21点、跌幅0.03%,正式终止此前连续八周上涨,统计周期为截至9月24日当周;分航线看,远东—欧洲报2313美元/TEU(周跌4.61%)、地中海3065美元/TEU(跌1.92%)、美西7463美元/FEU(跌1.28%)、美东10497美元/FEU(跌0.77%),远东—东南亚逆势涨5.61%,同比涨幅仍超140%。Drewry世界集装箱指数(WCI)上期(9月18日当周)环比涨1%至4500美元/FEU。据市场研判预测:十一长假前抢运与港口拥堵(上海锚地等待时间由65小时升至78小时)继续托底美线高位运价,而苏伊士复航叠加欧洲需求偏弱,亚欧线运价中枢有望温和回落,行业整体温度进入高位盘整阶段。